絞り込み条件を変更する
検索条件を絞り込む

すべてのブログから「#国民健康保険」タグの検索結果

19 件中 1 - 19 件表示
カバー画像

【社会保険】意外と知らない?公的医療保険の補償内容について

民間の医療保険を検討するにあたって、まず社会保障制度について理解しておく必要があります。今回の記事では社会保障制度の中の「公的医療保険」について解説していきます。 怪我や病気になった時にどれくらい公的医療保険から保障されるか分かっていれば、足りない分だけを民間の医療保険でカバーすればいいので必要以上の保険に入らずに済みますので、必ず理解しておきましょう公的医療保険とは公的医療保険とは日本に住む国民全員に加入が義務付けられている医療保険です。公的医療保険は大きく分けると2種類あります。会社員や公務員などの方々が加入する「健康保険」と、自営業者やフリーランス、定年退職後の高齢者などの方々が加入する「国民健康保険」があります。保障内容には両者共通のものと、健康保険にだけある保障があり、健康保険の方が国民健康保険より保障が厚くなっています。共通の補償内容・医療費自己負担額3割おそらくこの保障はほとんどの方が受けたことがあると思います。病院の窓口で支払う治療費は原則3割の金額になっています。 負担割合は年齢などにより異なりますので下記の画像を参照ください。資料:厚生労働省HP保障範囲に関しては「歯のホワイトニング」のような美容目的の治療などは対象外となっています。 また、労災保険加入者の業務中の怪我や病気については、労災保険から全額給付されますので対象外となっています。・高額医療費制度大きな病気などにかかり高額な医療費がかかった場合、1ヶ月の自己負担の上限額を超えた金額を負担してくれる制度です。 計算方法が少しめんどくさいですが、年収400万くらいの方であれば大体10万円弱くらいが上限額
0
カバー画像

【格差あり】障害者福祉って何?

障害者福祉、あなたはどんなものがあるか知っていますか?厚生労働省のホームページより「障害のある人も地域で安心して暮らせる社会の実現を目指して」とあります。私は病院で働いていますが、医療だけでなく、介護、福祉の話もします。 障害者福祉という言葉を知ったのは仕事をし始めてからでした。 障害者福祉は、都道府県などの地方自治体によって制度が異なります。 同じ日本に住んでいるのに、住む地域によって異なることに驚きました。 障害といっても精神や身体など、人それぞれ障害のある部分や程度は変わります。そのため、医療費の助成制度も変わってきます。 医療を受けたいのに、経済的な理由で受けられないのはおかしいです。 もちろん、障害のある方だけではありませんが。 これは日本だけの問題なのか考え、少し調べてみました。 世界でも福祉が充実していると有名なデンマーク。 障がい者の保障は、収入にかかわらず国が無償で行うそうです。 日本もいつか、国民一人ひとりが助け合い、医療を望むすべての人が医療を受けられるようになってほしいですね。 今日は少し調べたことを書きました。 皆さまが知っていることがあれば、教えてください。
0
カバー画像

定年退職後に国民健康保険に移ると発生する問題

 定年退職後の健康保険には、元の健康保険組合等の任意継続被保険者となるか、国民健康保険に移るか、大きく分けて2つの方法があります。 任意継続の場合については1つ前の記事をご参照ください。国民健保は市町村ごとに保険料が違う 国民健康保険組合への加入を選ぶ場合は、在職中の健康保険の喪失届を持って市町村役場で手続きをします。前年の年収を基準に保険料が決まり、その額は市町村ごとに異なります。 簡易計算できるサイトで試してみたところ、年齢60歳で税込年収360万円だった場合、年間保険料は東京都某区では26万円、東京都某市は19万円とそこそこの差が出ました。 引っ越すことで健康保険料を節約する、というライフハックがあるのも納得できます。 もちろん正確な計算ではないので、住所地の市町村で確認は必須ですね。 国民健保に被扶養者はいない 任意継続(つまり健保組合か協会けんぽ)の場合は奥さんなど被扶養者がいても、保険料は本人(被保険者)だけが払えばOKです。 国民健康保険は被扶養者という概念がそもそもなく、配偶者や子供がいれば、人数分の保険料を払わなくてはなりません。  ここも要注意ポイントです。保険料だけで決めない方がいい  健保組合等には人間ドックやインフルエンザワクチン接種などで費用の補助がある場合が多いと思います。任意継続でも補助はそのまま、同じです。 こういう補助は良く調べてガッツリ使った方がいいですよ、保険料を払っているわけですから。 国民健保には付加サービスはありません。よく言えばシンプルです。 任意継続か国民健保かを検討する際には、保険料の高い安いだけではなく、全体を見てどちらに入
0
カバー画像

【FP3級取得勉強】「健康保険」と「国民健康保険」の違い

おはようございます。 今日はファイナンシャルプランナーの学習に限らず、一般常識としても重要な「健康保険」と「国民健康保険」の違いについて、まとめていきたいと思います。 私のFP3級の勉強動画です 参考にさせていただいているのは滝澤ななみさん著「2024-2025版 みんながほしかった! FPの教科書 3級」(TAC出版)です。 健康保険と国民健康保険のざっくり比較 ✅ 加入対象者健康保険:会社員・公務員など「雇われている人」国民健康保険:自営業・退職者・学生・無職の人など ✅ 保険を運営している主体(保険者)健康保険:協会けんぽ・健康保険組合国民健康保険:市区町村・国保組合など ✅ 扶養制度の有無健康保険:あり(扶養家族は保険料不要)国民健康保険:なし(家族全員に保険料が発生) ✅ 保険料の計算方法健康保険:標準報酬月額(=月給+手当)ベース国民健康保険:前年の所得+人数に応じて計算 ✅ 受けられる給付内容健康保険:医療+現金給付(傷病手当金・出産手当金など)国民健康保険:医療給付中心(現金給付は原則なし) ✅ 傷病手当金の有無健康保険:あり(病気・ケガで働けないとき、最長1年6ヶ月)国民健康保険:なし ✅ 出産手当金の有無健康保険:あり(出産前後の休業中に支給)国民健康保険:なし(※出産育児一時金は両方あり) ✅ 高額療養費制度両者ともにあり(自己負担限度額を超えた分が戻る)健康保険と国保の具体的な負担額の差額 傷病手当と出産に関わる手当がないのは分かりましたが、やはり具体例がないと私はピンとこないので、ChatGPTに依頼して、支出の具体例を算出してもらいました。 ✅
0
カバー画像

傷病手当金が国民健康保険にはない問題

 前回記載の通り、全国健康保険協会(協会けんぽ)と健康保険組合では傷病手当金が制度化されていて、条件がそろえば所定の額が支払われるのですが、国民健康保険はそうではありません。  国民健康保険では、傷病手当金は市町村が出すと決めていれば出すことができる任意給付となっています。  「出すと決めていればいいんでしょ?」と思うかもしれませんが、そう簡単には行きません。市町村も財政的に厳しいですから、なかなか出すとは決められないという事情があるのです。 そのため、国民健康保険では傷病手当金を支給したという実績はありません。 コロナなら国民健保でも傷病手当金が出る ただし、2020年に入り新型コロナウイルス感染症の拡大を受け、コロナウイルスに感染したり、発熱などの症状がありコロナウイルス感染を疑われたことにより仕事を休まざるを得なかった日については、国民健康保険でも傷病手当金が支給される特例が導入されました。  この特例は国民健康保険の加入者である会社員だけが対象となり、自営業者や学生などは対象外です。 新型コロナウイルス感染症の感染者数が縮小していくとこの特例はどうなるのか。注目していきたいポイントです。
0
カバー画像

健康保険の制度は勤め人が有利という問題

 前回、健康保険のアウトラインについて、ごく簡単に解説しました。 健康保険には国民健康保険と協会けんぽ、健康保険組合の3つがあることはおわかりいただけたと思います。 協会けんぽと健康保険組合の2つは被用者健保、つまり会社勤めしている人たちの健康保険です。国民健康保険はそれ以外の人、自営業とか退職後に働いていない人などが加入しています。国民健康保険には「被扶養者」はいない 国民健康保険が他の2つと大きく違う点は、被扶養者という概念の有無です。  会社員の父親、専業主婦の母親と子供2人の4人家族で考えてみると、お父さんが協会けんぽまたは健康保険組合の加入員であれば、お父さんだけが被保険者となり、残る3人の家族は被扶養者となります(収入要件などで被扶養者にならない場合もありますが、そのケースはここでは考えません)。  この場合、保険料を払うのはお父さんだけです。  そしてこの保険料は、会社と被保険者で半分ずつ出し合う原則になっています。 お父さんが自営業だったらどうなるでしょうか? この場合、家族4人がそれぞれ国民健康保険に入り、それぞれの分の保険料を納めることになります。 国民健康保険には被扶養者という考え方がないのです。 国民健康保険には、当たり前ですが、会社負担分もありません。 困ったときに助かる傷病手当金がある?ない? 協会けんぽか健康保険組合なら、仕事ができなくなって給料が出ない日が一定以上続いたら、ざっくり日給分の3分の2を支給してもらえる傷病手当金という制度があります。 何となくお気づきかもしれませんが、傷病手当金も国民健康保険には基本ありません。 その他、医療費が高額
0
カバー画像

個人事業主になったらできる事

2022.6.8こんにちは!管理人のキヨです。 今回、コロナの影響で色々な制度が発令され、その理解を深めるためにこちらの記事をお読みになっていることと思います。 しかしそれらはあくまでもコロナの影響があまりにも大きいための時限立法。 ワクチンが開発され、コロナの脅威がされば平常に戻ります。 通常の平和な世界は戻って来ますが、それは今回のコロナの影響で思い知ったように、 活用するメリットを知らない個人事業主・会社員・アルバイト・パートの不安定な地位に戻るということ。 ただ、普通の状態に戻るだけでいいんでしょうか? 無責任に不安をあおろうというわけではありません。 その不安を解消する方法があると言いたいのです。 私の提案する【解消方法】は次のものになります。 ①開業届を提出して個人事業主になる(すでに個人事業主専業の方も目をお通し下さい) →これでいろんなことができるようになります →つまり副業をやって会社やお店に勤めながら別の収入を得ようというものです →副業の内容はご自分の得意なものをお選び下さい →会社やお店に勤めながら個人事業主になることは可能です →【開業届の提出をサポートします、ご存知ですか?開業届を提出することの重要性を】をご活用下さい ⁂ 現在の金額は実績が10件到達までの限定価格ですので お悩みの方は早めにご検討ください!⁂⁂ こちらをご購入された方からこんな評価をいただきました。 「丁寧に不明点をご説明してくださり、安心しました。 大変満足しました。 ありがとうございました。」 そこに至った経緯は、 ①「開業に向けて、お手伝い下さると有難いです」と依頼②「こち
0
カバー画像

退職後、健康保険をどう選ぶ?比較する前に整理したい3つのこと

退職後の健康保険について調べると、「国民健康保険と任意継続は、どちらがよいのだろう」「家族の健康保険の扶養には入れるのだろうか」と迷うことがあります。できるだけ早く決めたいところですが、保険料だけを見て選ぼうとすると、自分の状況に合うか判断しにくくなります。退職後の健康保険には、主に「任意継続」「国民健康保険」「家族の健康保険の被扶養者」という3つの選択肢があります。ただし、誰でも3つすべてを選べるわけではありません。そこで今回は、比較を始める前に整理しておきたい3つのことをまとめます。1.選べる制度と確認先を分ける最初に、それぞれの制度について「どこへ確認するか」を分けます。・任意継続:退職前に加入していた健康保険・国民健康保険:住んでいる市区町村の国民健康保険窓口・家族の健康保険の被扶養者:家族の勤務先または加入している健康保険任意継続について、協会けんぽでは、退職日までに被保険者期間が継続して2か月以上あることなどが加入条件です。健康保険組合に加入していた方は、その健康保険組合へ条件を確認します。家族の扶養に入る場合も、収入の見込みや家族との関係などの条件があります。失業給付や傷病手当金などを受ける予定がある場合は、その給付を扶養判定でどのように扱うかも、家族の勤務先や健康保険へ確認しておくと安心です。まず「加入できる可能性がある制度」を確認してから、金額の比較へ進みます。2.本人だけでなく、世帯全体の負担を比べる次に、同じ条件で毎月の負担を確認します。協会けんぽの任意継続では、退職後は会社が負担していた分も本人が負担するため、原則として退職時の健康保険料の2倍になります
0
カバー画像

再就職したら国保は自動で止まる?脱退の届出と年金の切替

再就職が決まると、ひと安心します。ただ、退職後に加入した国民健康保険や国民年金は、そのままでは終わりません。「会社の社会保険に入ったのだから、国保は自動で止まるはず」と考えがちですが、自治体への届出が必要になる場合があります。放っておくと、二重に保険料を請求されることもあります。【まず確認するのは、社会保険の資格取得日】会社に入社すると、原則として健康保険・厚生年金保険の被保険者になります。ただ、実際にいつ資格を取得した扱いになるかは、雇用条件や勤務先での手続きによって変わります。入社日、健康保険の資格取得日、国民健康保険に加入した日。この3つを並べて書き出してみてください。退職翌日から入社日までに空白があれば、その期間の保険と年金がどうなっているかも見えてきます。会社から渡された書類や資格情報のお知らせは、手続きが終わるまで手元に残しておきます。【国保の脱退は、自治体への届出がいる】会社の健康保険に加入したあと、国民健康保険の脱退届を出す必要があるか、住んでいる市区町村に確認します。勤務先の手続きと自治体の手続きは別々に進むため、「会社で加入したから完了」とは限りません。届出には、会社の健康保険に加入したことが分かる書類や本人確認書類を求められることがあります。必要な書類、期限、オンラインで手続きできるかは自治体ごとに違うので、先に案内を見ておくと一度で済みます。保険料の精算通知や納付書が届いた場合も、自己判断で放置しないでください。どの期間分なのかを問い合わせれば、返金になることもあります。【年金の切替と、家族の分】退職後に国民年金の手続きをしていた場合、再就職によって厚生
0
カバー画像

【年金生活者支援給付金】について~給付の手続き

≪老齢基礎年金、障害基礎年金、遺族基礎年金を受給されている方へ≫厚生労働省は、年金受給者の方を支援する制度として、「年金生活者支援給付金」という制度を設けています。これは、公的年金等の収入額やその他の所得が一定基準額以下の方に、年金に上乗せして支給するものです。対象者は、老齢基礎年金・障害基礎年金・遺族基礎年金の受給者の方です。(ただし所得水準等による制限があります)そして、令和6年度に新たにこの給付金の支給対象となる方がおられます。 この方々には、令和6年9月頃から順次、日本年金機構から簡易な年金生活者支援給付金請求書(緑の封筒、はがき型)がお手元に届きます。そして、届いたら中のはがきに記入して切手を貼って投函してください。その1~2カ月後に「年金生活者支援給付金 支給決定通知書」がお手元に届きます。その後、原則偶数月に2か月分(前々月と前月分)が支給されます。これは、請求した月の翌月分からの支給になっています。制度の詳細については、下記問い合わせ先までお願いいたします。【給付金専用ダイヤル】 ◎ 0570ー05-4092 ◎ 03ー5539-2216(050から始まる電話でおかけの場合)☆★☆★☆★☆ ココナラのサービス出品中です ☆★☆★☆★☆
0
カバー画像

健康保険とは? これがないと安心して生きていけません!

社会保険シリーズ第4弾です! 今回は健康保険についてご紹介します! 健康保険?聞いたことない! そんな方はいらっしゃらないかと思います。 健康保険については私の場合は小学生の時からその存在を知っていました。 病院に行ったときは保険証を提示しますので。 健康保険加入の私の考えるメリットは大きく分けると3つあります。 1つめは医療費が3割負担になることです。 *75歳以上の後期高齢者は1割負担や2割負担となります。 なにか体調不良で受診したとき、お会計が2,100円だった場合は、本来は7,000円かかるわけですね。 本当にありがたい保険です。 健康保険と似ているもので「国民健康保険」があります。 こちらは自営業者や1週間の労働時間が20時間未満のアルバイトの方などが対象となります。 健康保険は保険料の半額を会社が負担してくれますが、国民健康保険は全額自己負担です。 健康保険のもう2つのメリットとしては、 家族などを扶養すると、扶養された家族(被扶養者)も医療費の負担が3割となることです。 しかも、被扶養者が増えたからといっても保険料が増額するわけではありません。 なんて気前の良い制度なんだ! 最後のメリットとしては、 高額療養費制度があることです。 以前にもこの制度についてご紹介させていただきましたが、 高額療養費制度は高額な医療費がかかった際に自己負担額を超えた分は後から払い戻される制度です。 自己負担額には一定の基準額がありますが、 たとえば年収500万円の人であれば自己負担額が8万円程に抑えられます。 医療費で100万円かかったとしてもです! 健康保険に入っていればかなり安心
0
カバー画像

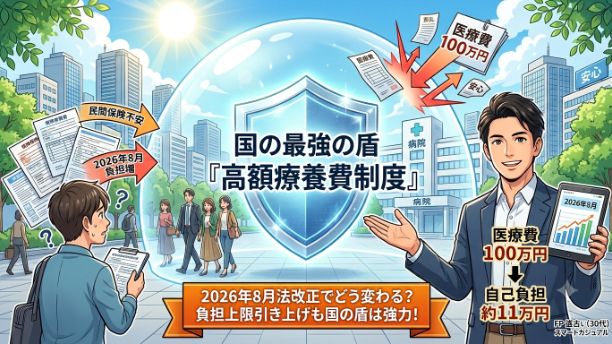
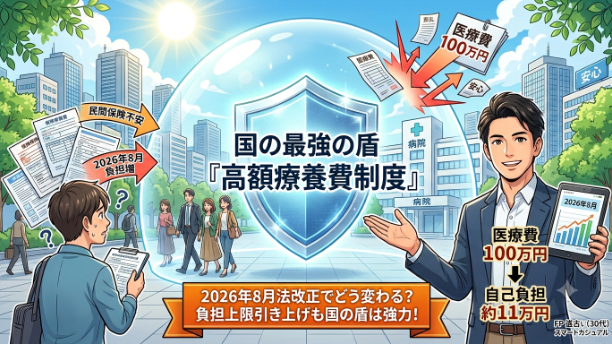
高額療養費制度編:「会社員と国保で違う?『高額療養費制度』で知っておきたい制度の違い🛡️」

こんばんは!⚔️🛡️社会派FPのコウダイです。高額療養費制度シリーズも第4回です。今回はよくある質問。「会社員と自営業(国民健康保険)では、高額療養費制度は違うんですか?」という疑問についてお話しします。結論から言うと会社員の場合傷病手当金や有給休暇があるため、過剰な民間医療保険や就業不能保険に入りすぎる必要はありません。公的保障をフル活用すれば、生活防衛資金も手堅く数ヶ月分〜半年分あれば十分たたかえます。自営業・フリーランスの場合傷病手当金がないため、収入停止に直結します。高額療養費制度を過信せず、手元の「生活防衛資金(半年〜1年分以上の固定費)」を厚めに残すか、足りない分だけ収入補償保険などでピンポイントに補う。高額療養費制度そのものは、会社員でも自営業でも利用できます。ただし、「医療費以外の保障」には大きな違いがあります。🛡️ 高額療養費制度はどちらも利用できる会社員でも、自営業でも、病院で高額な医療費がかかった場合は、高額療養費制度を利用できます。つまり、「会社員だから有利」「国保だから使えない」という制度ではありません。ここは安心してください。📊 FP・簿記の視点大きな違いは、病気やケガで働けなくなったときの保障です。会社員が加入する健康保険には、傷病手当金という制度があります。病気やケガで仕事を休み、一定の条件を満たすと、おおむね給与の3分の2相当が支給されます。一方で、多くの国民健康保険には、この傷病手当金がありません(※自治体によって例外的な制度がある場合もあります)。つまり、医療費だけでなく、「収入が止まるリスク」にも備える必要があるのです。⚔️ 軍師コウダイ
0
カバー画像

高額療養費制度編:「医療費控除って何?病院代が戻ってくる『もう一つの国の盾』🛡️」

こんばんは!⚔️🛡️社会派FPのコウダイです。前回は、高額療養費制度についてお話ししました。今回は、多くの人が名前だけは聞いたことがあるけれど、意外と仕組みを知らない「医療費控除」について解説します。結論からお伝えします。医療費控除は、「病院代が返ってくる制度」ではありません。支払った医療費の一部について、所得税や住民税の負担を軽くする制度です。📊 FP・簿記の視点:「医療費控除」は税金を計算し直す制度医療費控除は、1年間(1月1日〜12月31日)に支払った医療費が一定額を超えた場合に利用できます。会社員でも個人事業主でも、確定申告をすることで利用できます。例えば年間で15万円の医療費がかかった場合。医療費控除では、15万円 − 10万円=5万円この5万円が所得控除の対象になります。つまり、5万円そのものが戻ってくるわけではありません。所得税や住民税の負担が軽くなる制度なのです。🛡️ 医療費控除の対象になるもの・ならないもの対象になる代表例・病院やクリニックの診察代・入院費・治療目的の薬代・通院のための公共交通機関の交通費一方で、・美容整形・健康診断だけ(異常が見つからなかった場合)・サプリメント代などは原則対象外です。「体に良さそうだから」ではなく、「治療のためかどうか」が一つのポイントになります。⚔️ コウダイの戦略医療費控除は、「病気になったら得する制度」ではありません。本来は使わないのが一番です。しかし、もし大きな病気やケガで医療費が増えてしまった時は、この制度を知っているか知らないかだけで、家計へのダメージは変わります。だからこそ、領収書は捨てずに保管する。これだけで
0
カバー画像

会社員が退職した場合の健康保険は3種類

会社を退職したら健康保険はどうなる?  前回、会社員が加入する健康保険(被用者保険)ついて簡単に説明をさせていただきました。では、会社員が会社を退職した場合はどうなるのでしょうか?当事務所でも会社を定年退職した場合や、少し間を置いて継続雇用や再就職する場合の健康保険制度の質問は非常に多い分野ですので、ここはしっかりと押さえておきましょう。 健康保険の判断フローチャート  下図は75歳未満の者が会社を退職した場合に加入する健康保険の判断フローチャートです。ちなみに何故75歳未満か?と疑問を持たれる方もいらっしゃるかと思いますが、75歳以上の場合は問答無用で後期高齢者医療制度への加入になるからです。 75歳未満の者が会社を退職する場合、まずはそのまま間を置かず再就職するか否かを判断します。 ケース1 例えば、3月31日に退職して、4月1日から別の会社に中途入社する場合や、4月20日に定年退職をして、4月21日から再雇用で働く場合などがこれに該当します。この場合、再就職先(再雇用先)の健康保険に加入する事になります。非常に簡単で分かりやすいですよね。 ケース2  次に再就職はせずリタイアする場合や、個人事業主として独立する場合を考えてみましょう。この場合、個人で健康保険に加入するのが一般的です。ちなみに、リタイアする場合など、その後の収入が著しく減少し、家族の被扶養者として加入できる場合もありますが、収入制限などの条件がありますので、厚生年金受給者の場合は選択肢から外れる可能性が高いと思われますので、今回は選択肢から除外して考えます。選択肢としては国民健康保険に加入するか、引き続き退
0
カバー画像

住民税・保険料・生活費、退職後のお金を見える化する

退職したあと、「収入は減ったのに、なぜ支払いは増えた気がするのだろう」と戸惑う方がいます。気のせいではありません。在職中は給与から自動で引かれていたものが、退職後は自分で払う形に変わるからです。金額そのものより、払い方が変わることのほうが効きます。【給与天引きが終わると、払い方が変わる】在職中は、社会保険料も住民税も給与から差し引かれていました。退職後は、同じ費用でも納付書などで個別に支払うことになります。「新しい負担が増えた」と感じたときは、まず何が給与天引きから切り替わったのかを確かめてください。増えたのではなく、見えるようになっただけ、ということも少なくありません。【退職後に確認したい3つの支出】1つ目は健康保険料です。任意継続、国民健康保険、扶養のどれを選んだかで、金額も払い方も変わります。2つ目は年金保険料です。次の会社にすぐ入社しない場合は、切替後の納付方法を確認します。3つ目は住民税です。退職の時期によって、退職月の給与や退職金からまとめて引かれることも、納付書が届くこともあります。勤務先や自治体から届く案内は捨てずに取っておいてください。【3か月分の支出予定表を作る】手帳でも表計算ソフトでもかまいません。「支払う月」「金額」「金額が未定なら確認先」の3列で書き出し、直近3か月分を埋めてみてください。家賃・食費・通信費などの毎月の支出に、健康保険料・年金保険料・住民税を重ねると、次の仕事が決まるまでに必要な金額が見えてきます。3か月分が書ければ、あとは同じ表を延ばすだけです。【減免や猶予も、対象になることがある】退職の状況によっては、健康保険料や国民年金保険料の減
0
カバー画像

退職後の国民健康保険加入の手続き、ちょっと待った!

らんFP相談室のらんです。2024年度、最終日ですね! 4月から新生活をむかえる方も多い時期かと思います。 今回は3月末に会社を退職をされ、すぐに就職・転職をしない方の健康保険について書きたいと思います。 会社勤めをしていると、健康保険料は労使折半と言って、会社と従業員が半分ずつ負担することになっています。例えば給与明細から引かれている健康保険料が15,000円の場合、本来30,000円かかっており、会社側が残り半分の15,000円を負担してくれています。(ありがたいですね……!)会社を退職してすぐに就職などしない場合、「早く国民健康保険の手続きをしないとな」と思われる方もいらっしゃると思います。ただ国民健康保険の加入だけが選択肢ではありません。選択肢は主に3つ(【1】~【3】)あります。【1】国民健康保険に入る【2】退職した会社の健康保険組合(以下健保)などに引き続き加入する(任意継続被保険者制度) 【3】ご家族の健康保険へ加入する(扶養家族に入る)見逃されがちなのが、【2】の任意継続被保険者制度の利用です。では任意継続被保険者制度とは、どんな制度なのでしょうか。 任意継続被保険者制度とは 退職した会社の健保に退職後も継続して加入できる制度です。「退職日までに継続して2ヶ月以上、退職した会社の健保に加入していた」のであれば、退職した翌日から20日以内に健保に手続きをすれば、退職した会社の健保に最大2年間加入できます。支払いは、全額被保険者負担となります。(上述した例で言うと30,000円全額負担となる)任意継続被保険者制度のメリット・国民健康保険料と比較して、任意継続保険料の
0
カバー画像

国民健康保険税を公開

6月中旬、今年の国民年金保険税決定通知書が自宅に届きましたー!じゃん。 課税額は1年間で19,000円でした。月にすると約1,900円ですね!安い。。 額が少ないのは年収が低いから。去年の源泉徴収票です。 私は実家に住んでいますが、世帯分離をしていて世帯主。 国民年金保険税は世帯主に対して課せられます。 長崎市ではこのような減免制度があります。 減額制度 所得が一定以下の世帯の減額 世帯主、被保険者、国保から後期高齢者医療制度に移行したかた(特定同一世帯所属者)の前年中の所得の合計額が、一定以下の世帯については、税負担を軽くするため、均等割額と平等割額が次のとおり減額されます。(未申告の場合は減額されません。) 軽減割合 軽減判定所得 7割 43万円+(給与所得者等の数-1)×10万円 5割 43万円+(給与所得者等の数-1)×10万円+29万円×[被保険者数+特定同一世帯所属数] 2割 43万円+(給与所得者等の数-1)×10万円+53万5千円×[被保険者数+特定同一世帯所属数] ※給与所得者等の数・・・一定の給与所得者と公的年金等に係る所得を有する者 減額の判定に当たっては、 • 65歳以上(昭和33年1月1日以前生まれ)の年金所得者については、年金所得から15万円(年金所得が15万円未満の場合は全額)が控除されます。 • 土地・家屋等の譲渡所得については特別控除を差し引く前の金額で計算されます。 • 事業所得については専従者控除(専従者給与)を差し引く前の金額で計算されます。 長崎市/国民健康保険税について 低所得者にはありがたい制度。 私の場合だと43万円+53.5万
0
カバー画像

税務署トライアル1日目

公的年金等の源泉徴収票親は年金暮らしでそのすねをかじり続けているニートの私。ここ最近住民税の扶養控除を申請したところ年金の確定申告をすればそちらの所得税も還付されると窓口で教えていただきました。早速最寄りの税務署に電話、すると対応してくれた職員の方は源泉徴収票をお持ちになれば申告可能ですとの返答。私が親の資産管理を任されたのは今年に入ってから。もちろん昨年度の書類など見たことも無ければ手に取ったこともありません。ありとあらゆる過去の書類から、新聞など不要紙を捨てるボックスもひっくり返しました。しかし、どこを見ても源泉徴収票らしきものは見当たりません。仕方がないので年金手帳や国民健康保険税の納付済み額のお知らせなど、それらしい書類を片っ端からカバンに詰めて税務署の予約をラインでとりました。さすがネット時代、便利になったものです。いざ窓口に来てみると皆さん確定申告ブースで忙しそうにしております。私も必要書類に名前を書いたりして順番を待ちます。職員の方がこちらへどうぞと案内され、今回はパソコンではなく紙での申請になると言われました。しかしながらその紙媒体に記入する数字がわかりません。源泉徴収票を持ってきていないんだから当たり前ですよね。電話口でも言われていたのに忠告を聞かずに現地に来てしまった愚か者の私。でも行けば何とかなるんじゃないかくらいに考えておりましたが、何ともなりません。係の人はまず日本年金機構に電話して源泉徴収票を再発行してもらえとのアドバイスをくれました。ついでに言うと国民健康保険税も控除の対象となるのでその金額もわかっているとベターとのこと。早速家に帰ってきて電話をし
0
カバー画像

国民年金や健康保険も手続きを

本日も朝日新聞の記事から引用です。転職などで会社を辞める人は、企業年金のほかにも、様々な社会保険の手続きが必要になる。新たに別の会社で働く人は、転職先の人事担当者らが厚生年金や健康保険の手続きをしてくれる。一方で、フリーとして働く人や無職となる人は自分で進めるほかない。厚生年金から国民年金への切り替えは、住所地の市区町村で14日以内に手続きする。ケガや病気への備えとしては、国民健康保険に入るのが一般的。また、退職した会社の健康保険に最大2年間引き続き加入できる「任意継続被保険者制度」も使える。勤め先の収入が多かった人や扶養家族の多い人らは、国保に入ると計算法の違いから保険料が跳ね上がり、任意継続の方が低く抑えられることもある。退職から20日以内の手続きが必要だ。(引用終わり)今回は年金ではなく社会保険の話、転職した場合の対応についてです。ヤルシカも昨年退職したので、社会保険、厚生年金、健保組合から自分の会社で加入している厚生年金、協会けんぽに変更しました。フリー、無職になる方は注意です。自分で動いて手続きしないと、誰も教えてくれません。特に健康保険は病気、ケガはいつ発生するかわかりませんから、空白期間ができないように退職、転職したら、すぐに手続きしたほうが良いですね。退職直後は国保に切り替えると、扶養する家族分の負担もあるので保険料が高額になります。切り替えた方は驚かれる方が多いようです。任意継続被保険者制度も保険料が高額になりすぎないための対策として一案ですね。会社負担が無くなるので、その分は負担が増えますが…社会保険は必ず加入しないといけない制度です。ある程度の負担増は仕方
0
19 件中 1 - 19