【FP1級の現場から】自動車保険の範囲の勘違い
こんにちは、FP1級の星です。
皆さんは、ご自身の自動車保険(任意保険)の内容をどこまで正確に把握されているでしょうか?
「対人・対物無制限にしてあるから大丈夫」
「車を買った時にディーラーの担当者さんにお任せで組んだから大丈夫」
そう思われている方が非常に多いのが現実です。しかし、保険の契約内容に潜む「たった一言の言葉の勘違い」が原因で、いざ事故が起きた時に保険金が1円も支払われないという恐ろしいケースが存在します。
今回は、親御さんでも予測不能だった、あるご家庭の「不幸な事故」のエピソードをご紹介します。
第1章:ディーラーで進められた「家族限定特約」
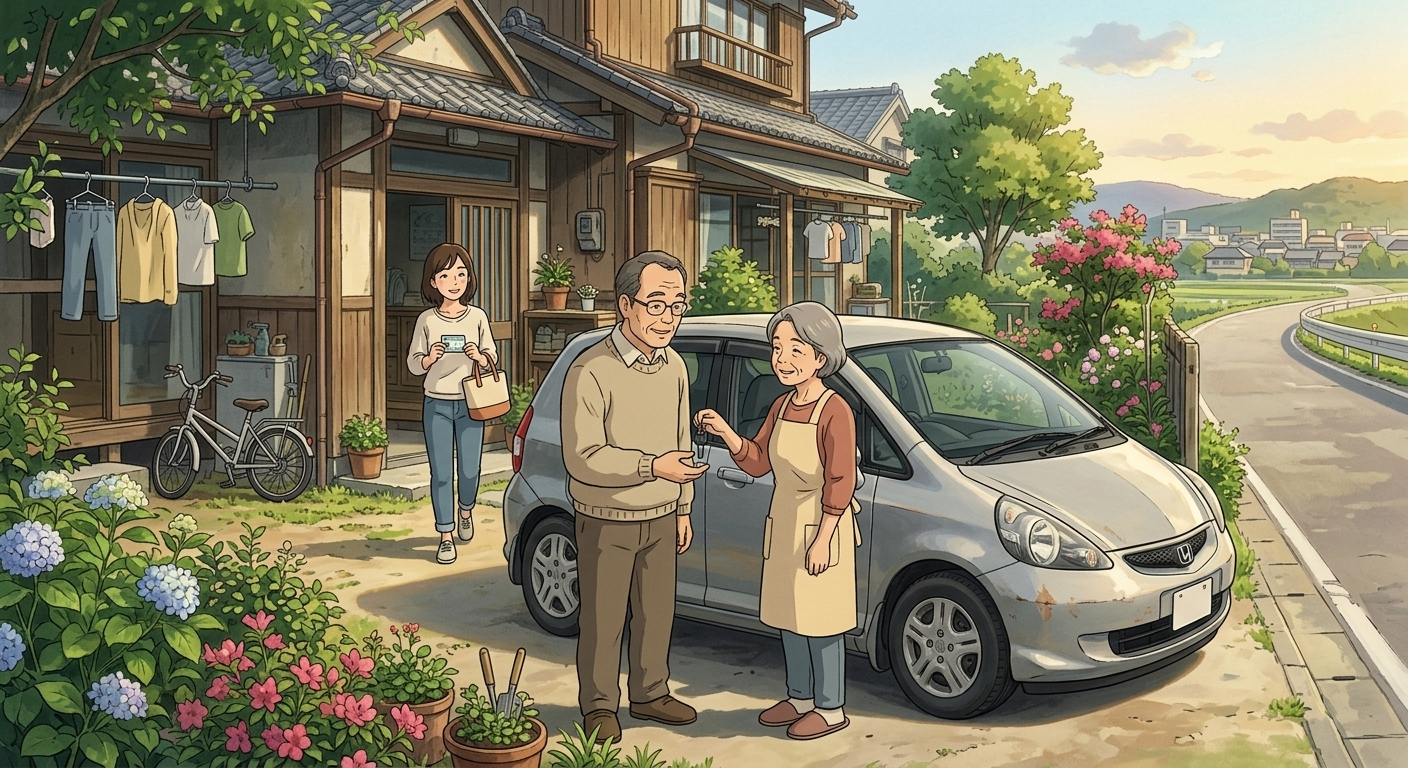
Aさんご夫婦は、転勤先の都会から地元の田舎へ戻ってきたことをきっかけに、久しぶりに車を購入することになりました。
購入の際、車のディーラー担当者と自動車保険の契約について打ち合わせを行いました。Aさんは「対人賠償無制限」「対物賠償無制限」「車両保険」「人身傷害保険」など、必要と思われる補償を順調にセットしていきます。
そして、補償対象となるドライバーの範囲(運転者限定)の確認に入りました。
Aさん「普段乗るのは私と妻です。あとは、隣町に住んでいる未婚の娘が実家に帰ってきた時に運転するくらいですね」
担当者「娘さんは未婚ですか?それなら『家族限定特約』を付けておきましょう。保険料も少し安くなりますよ」
「家族限定特約」とは、補償される運転者の範囲を「同居の親族」および「別居の未婚の子」に限定する特約です。Aさんは「隣町に住む独身の娘も対象に入るなら問題ないな」と納得し、その内容で契約を結びました。
第2章:追突事故と、保険会社からの「戸籍謄本」の要求
ある日、隣町から遊びに来ていた娘さんがAさんの車を運転し、外出先で事故を起こしてしまいました。赤信号で停車していた前の車に追突してしまったのです。
Aさんは警察への連絡と並行して、すぐに保険会社へ事故の連絡を入れました。しかし、しばらくした後、保険会社の担当者から予期せぬ言葉が返ってきます。
保険会社「申し訳ございません。娘さんが運転されていた場合、今回の事故では保険が使用できない可能性があります」
Aさん「えっ!? なぜですか? ちゃんと『別居の未婚の娘も乗る』と伝えて家族限定特約にしていますよ!」
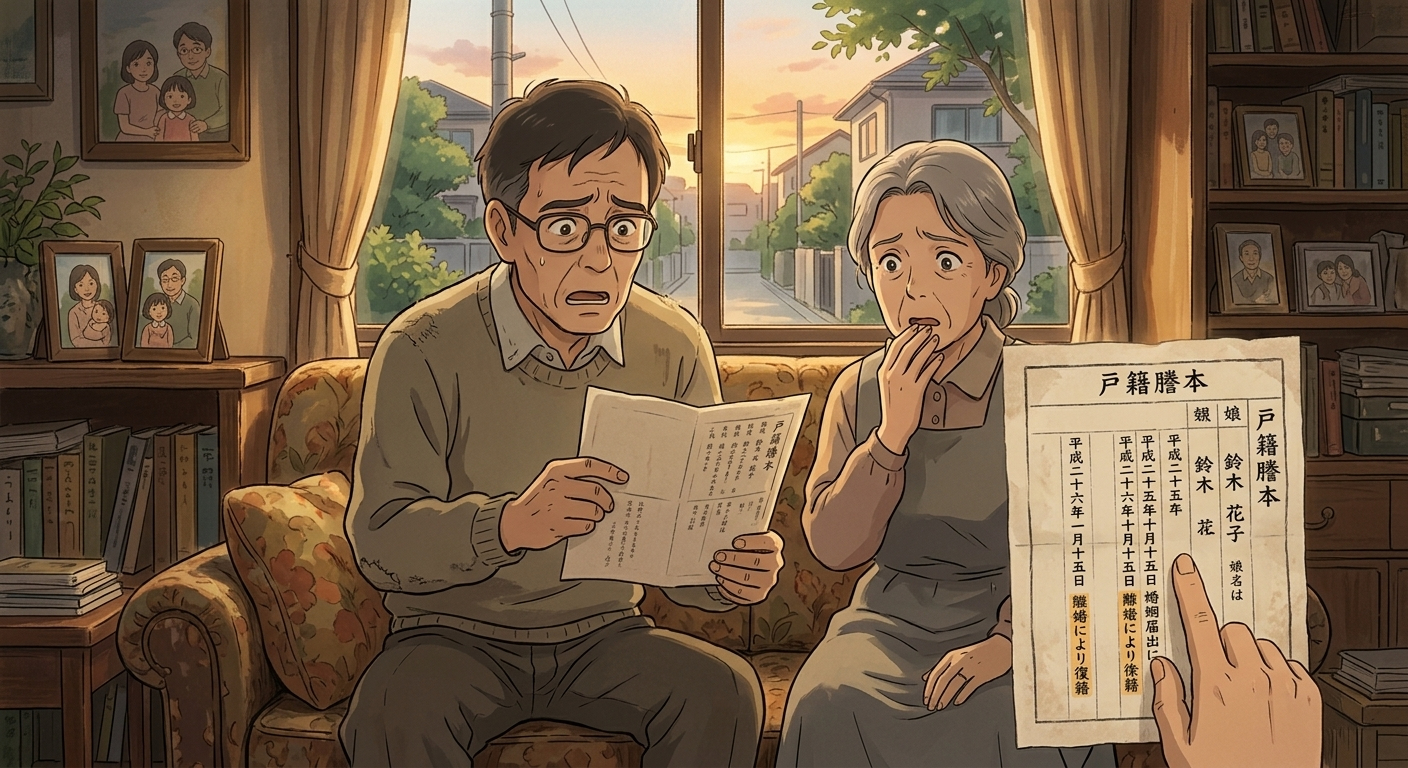
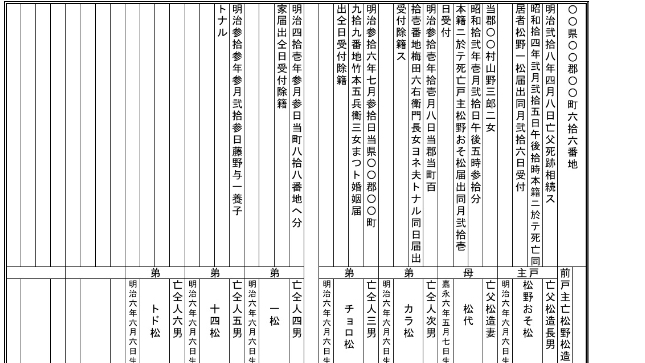
保険会社「・・・提出された戸籍謄本を見てください」
事故の後、保険会社から「親子関係と補償範囲の確認のため」として、Aさんと娘さん双方の戸籍謄本の提出を求められていました。
首をかしげながらも、取得はしていたものの読み込んではいなかった自分の戸籍謄本をここで確認してみました。
そこに書かれた記載を見て、思わず目を疑いました。
そこには、娘さんの欄にこう記されていたのです。
〇年〇月〇日 婚姻届出により除籍
〇年〇月〇日 離婚により復籍
なんと娘さんは、Aさん夫婦が全く知らなかった間に、わずか3ヶ月間だけ結婚し、そして離婚してAさんの戸籍に戻ってきて(復籍して)いたのです。
<※画像はイメージです>
第3章:「独身」と「未婚」は違う——明暗を分けた言葉の定義
ここに、自動車保険の最大の落とし穴がありました。
日常会話では、離婚して独身になった人のことを「バツイチ独身」などと呼びますが、保険の契約条項における「未婚」とは、「これまでに一度も婚姻歴がない状態」を指します。一度でも結婚した経験があれば、現在のステータスは「離婚(既婚歴あり)」となり、「未婚」には該当しないのです。
つまり、娘さんは「別居の未婚の子」ではなく「別居の婚姻歴のある子」でした。
親としては「独身で(未婚で)隣町に住んでいる娘」だと思っていたものの、法律上・契約上の条件を満たしていなかったため、家族限定特約の補償対象外となってしまったのです。
この「たった一つの言葉の定義の違い」により、事故の補償関係は以下のような悲惨な状況になりました。
1. 相手のケガ(対人賠償):自賠責保険のみ適用
自賠責保険(強制保険)は被害者救済が最優先されるため、運転手が誰であれ適用されます。ただし、自賠責には「傷害事故で被害者1人につき最大120万円まで」という上限があります。それを超える重症の場合、超過分は任意保険から支払われず、全額自己負担となります。
2. 相手の車の修理代(対物賠償):【1円も支払われない】
任意保険の「対物賠償」は、契約条件を満たしたドライバーでなければ適用されません。相手の車の修理代や代車費用、休車損害などはすべて全額自腹(自己負担)となります。
3. ご自身の車の修理代(車両保険):【1円も支払われない】
当然ですが、Aさんの壊れた車の修理代も一切出ません。
もし相手方が重体で、数千万円〜数億円の損害賠償が発生していた場合、それはそのままAさんご夫婦や娘さんに重くのしかかることになります。「婚姻歴のある別居の子」がこの状態で車を運転することは、実質的に「無保険」で公道を走るのと全く同じ極めて危険な状態だったのです。
この事故から学ぶ「FP視点の教訓」
今回のAさんのケースは、親御さんにとっても不可抗力とも言える辛い事故でした。しかし、ここから私たちが学ぶべき教訓は非常に大きく、かつ実生活に直結しています。
1. 保険用語の「未婚」と日常用語の「独身」を混同しない
保険における「未婚」は、「これまでに一度も婚姻したことがない」という意味です。「今は独身だから大丈夫」と思い込んでいると、今回のケースのように大きな落とし穴にハマります。
2. 「限定特約」は補償を狭める諸刃の剣
保険料を安くするために「本人・配偶者限定」や「家族限定(※現在では取り扱いを廃止・縮小している保険会社も増えています)」を付けるのは一般的ですが、条件から外れた途端に補償は「ゼロ」になります。
3. たまにしか乗らない別居の子供には「1日保険」や「限定解除」を
別居のお子さんがたまに帰省して運転するような場合は、あらかじめ条件を「限定なし」にしておくか、帰省時だけスマホで簡単に加入できる「1日自動車保険(数百円〜)」を活用するのが最も安全なリスク管理です。
結び:
<大切な家族と資産を守るために>
自動車保険は、万が一の時に「数千万円〜数億円」という破滅的な賠償リスクから家族を守るための最大の防波堤です。
しかし、良かれと思って付けた「限定特約」や、言葉の定義の勘違いによって、その防波堤が一瞬で崩れ去ってしまうことがあります。
特に、以下のような転機があったご家庭は注意が必要です。
〇子どもが就職や進学で別居を始めた
〇子どもが結婚・離婚をした
〇家族以外の友人や知人が車を運転する機会が増えた
「自分の保険内容は大丈夫だろうか?」と少しでも不安に思われた方は、ぜひ一度、加入している自動車保険の証券を開き、運転者の限定条件を確認してみてください。
契約内容のわずかな見直しと数百円の備えが、あなたと大切なご家族の人生を「もしも」の破綻から救うことになります。
---------------------
ここでブログはおしまいです。保険証券を見せていただくことで損保・生保についても問題がないかどうかのご相談ができます。ご不安や確認をされたい方がおられましたら、下の入口からご相談ください。