こんにちは、FP1級の星です。
住宅ローンの相談を受けていると、最近特に気になっているキーワードがあります。
それが「完済年齢75歳(あるいは80歳)」という超長期ローンです。「75歳完済」と聞くと、皆さんはどう思われるでしょうか?
実は私自身、過去に75歳完済の住宅ローンを組まれたお客様の素晴らしい成功事例を知っています。しかし、その“かつての成功事例”と“現代の75歳完済”とでは、中身が全く別物になっているのです。
今回は、私の知人(Aさん)の実例を通し、超長期住宅ローンに潜む本当の怖さと、私たちが持つべき「3つの安全基準」についてお話しします。
第1章:
<かつての「計画的75歳完済」と、知人Aさんの「無計画な75歳完済」>
私が昔担当したお客様の「75歳完済モデル」は、非常に合理的なものでした。
その方は十分な金融資産を持ちながらも、手元の流動性(現金)を確保するためにあえて最長のローンを組み、65歳以降も自分のペースで仕事を継続。そして「仕事を辞めて年金生活に入るときに、残債を一括全額繰り上げ返済して完済する」という出口戦略を完璧に描いていました。無理など全くない、まさに「計画された選択」です。
しかし、最近耳にする75歳完済のお話には、こうした計画性が全く見られません。
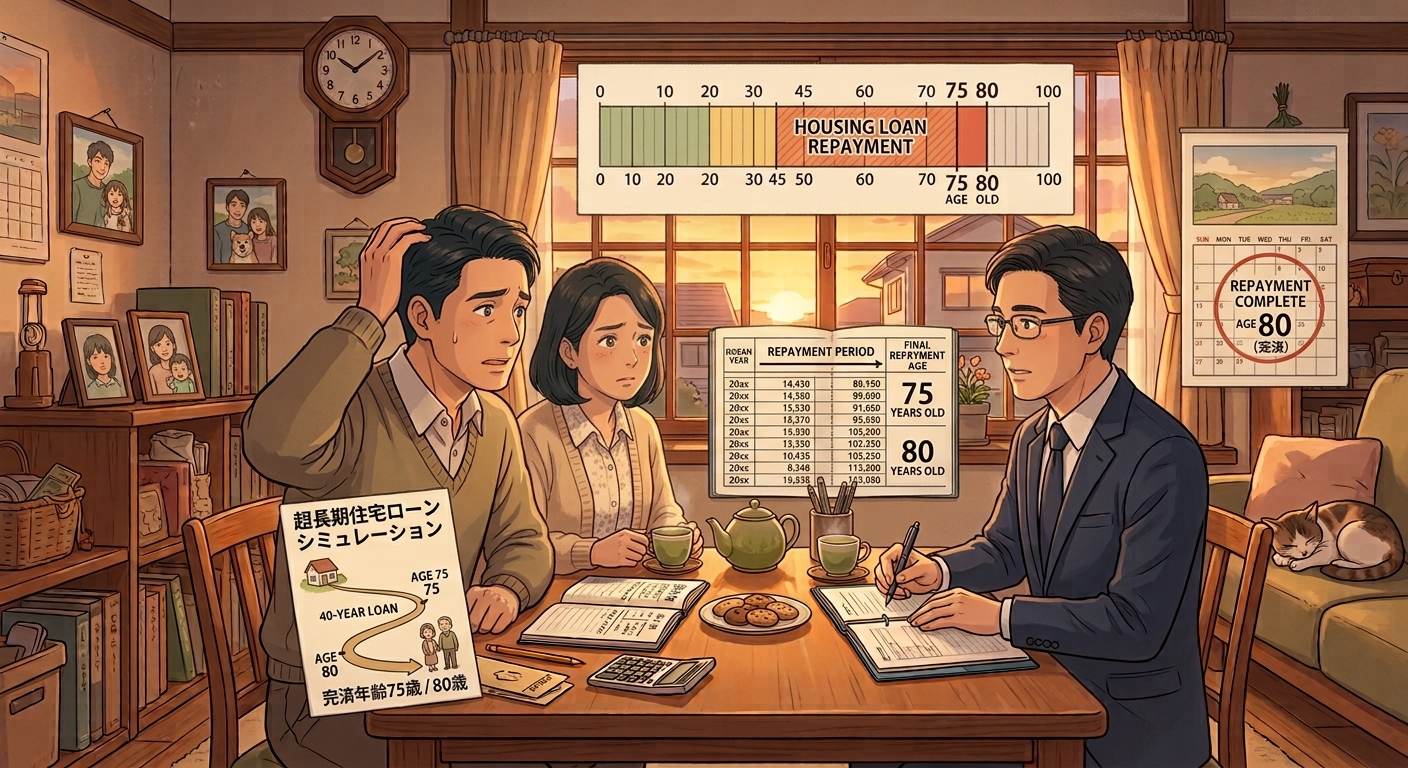
先日、知人のAさん(40歳・会社員)からこんな話を聞きました。
Aさん「5年前、家を買おうとした時にローンを通そうとしたら、変動金利で40年ローンになっちゃったんだよね。サラリーマンの定年は65歳だけど、その後も何か仕事をすると思う。年金をもらいながら働けば多少は余裕ができるだろうから、まあ10年間、75歳まで何とかやれるんじゃないかな?」
Aさんは現在40歳で課長職、年収は約450万円です。毎月の手取り収入は約24万円で、そこから毎月約8万円の住宅ローンを返済しています。
Aさん本人は「65歳以上になった時にちょっときついかも」くらいに考えておられました。しかし、私から見れば「65歳どころか、15年後の55歳から破綻リスクが跳ね上がる」という危険すぎる状態だったのです。
第2章:
<押し寄せる「役職定年」と「金利上昇」の波>
Aさんの会社の給与体系を詳しく聞いてみると、恐ろしい事実が見えてきました。
〇55歳で役職定年(手取り収入の大幅減少)
〇60歳で定年再雇用(さらに段階的な収入ダウン)
〇退職金は簡易的な制度で約400万円程度
現在の時点で、奥様のパート収入を合わせても「生活に大きな余裕がある」とは言えない状況です。ここから55歳で役職定年を迎え収入が落ち込めば、毎月8万円の返済は一気に家計を圧迫します。しかも退職金400万円では、65歳時点のローン残債を完済することなど到底不可能です。
さらに、昨今の「金利上昇局面」も重なります。
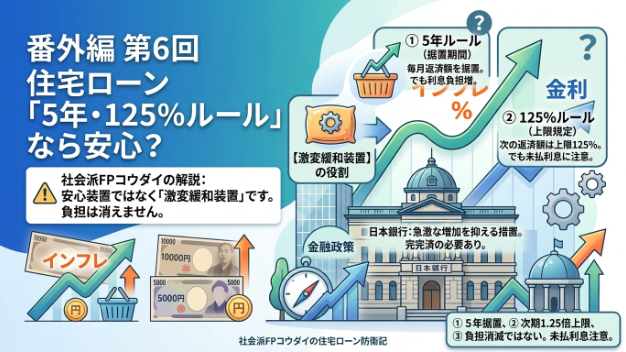
Aさんは「変動金利だけど、今は5年ルール(※金利が上がっても5年間は毎月の返済額が変わらない仕組み)に守られているから安心」と笑顔を見せていました。
ですが、これは「安心」などではありません。返済額が変わっていないだけで、裏では「返済額の中の利息割合」が増え、元金が減りにくくなっているだけです。最終回(75歳時点)に未払利息や巨額の残債が一気に押し寄せるリスクを先送りにしているに過ぎません。
Aさんは、人生の最後の方に金銭的・精神的な負担を集めすぎているのです。
第3章:
<明暗を分けた「3つの安全基準」>
なぜ、かつてのお客様の75歳完済は安全で、Aさんの75歳完済は危険なのか?
答えはシンプルです。かつての計画には、以下の「3つの安全基準」が揃っていたからです。
【安全1】固定金利であること(金利上昇リスクの排除)
将来の返済額が確定しているため、資金計画が狂わない。
【安全2】完済できる裏付け資産(手元資金)があること
「返せるお金はあるが、あえて借りている」という状態であること。
【安全3】「働けなくなったら完済する」という撤退戦略があること
病気や怪我、体力の衰えで働けなくなった時点で一括返済し、住居費をゼロにする準備ができていること。
一方、Aさんの現状はどうでしょうか。
「生きていくため、家を失わないために、病気もせず75歳まで働き続けなければならない」という過酷なレースに自ら飛び込んでしまっています。病気もできない、長期の旅行も行けない、そして75歳時点で残ったローンを払える保証もない——。将来の自分に大きすぎるツケを回してしまっているのです。
第4章:
<ライフプラン表が突きつけた現実>
金融リテラシーの問題、計画性の欠如、未来にツケを回す怖さ……。
どこから何を伝えればよいのか一瞬迷いましたが、私は客観的な事実を示すため、Aさんの収入推移・ローン残債・教育費・老後資金を網羅した「ライフプランニング表(キャッシュフロー表)」を作成し、一緒に確認しました。
〇55歳の役職定年時に訪れる収支の赤字化
〇65歳時点でのローン残額と退職金(400万円)の大きな乖離
〇金利が上昇した場合の終盤の負担額
いくつもある危険な箇所を一つひとつ個別に説明していくと、さっきまで「まあ何とかなるでしょ」と笑っていたAさんの顔から、しだいに笑顔が消えていきました。
自分が置かれている現実の厳しさを、数字を通して初めて正しく理解された瞬間でした。
教訓と希望:
<今からでも「未来の自分」を助ける方法はある>
青ざめたAさんですが、私は決して彼を絶望させるために試算を見せたわけではありません。「50代・60代になってから気づくより、40歳の今、気づけたことが最大のアドバンテージ」だからです。
現実を直視したAさんに、私はこれからの対策として以下のステップを提示しました。
家計の見直しと「繰り上げ返済資金」の積立開始
今すぐ繰り上げ返済をするのではなく、まずは「役職定年(55歳)」までにまとまった手元資金(新NISAなどを活用した資産形成)を作る。
55歳以降の「働き方」の再設計
今の会社での再雇用だけでなく、40代のうちから自身のスキルを高め、55歳以降もより良い条件で働ける「副業・転職・社外スキル」の準備を始める。
住み替え(売却)という選択肢の視野化
万が一の際、現在の持ち家がいくらで売却できるかを定期的に把握し、「いざとなれば売却してコンパクトな賃貸や中古物件に住み替える」という撤退ライン(損切りライン)を家族で共有しておく。
現実を知ったAさんは、最後には引き締まった表情で「今気づけて良かったです。55歳までにできることをすぐ始めます」とおっしゃってくださいました。
最後に
住宅ローンは、家を買うための手段であって、「人生を縛り付ける鎖」になってはいけません。
「40年ローンが組めたから大丈夫」「周りもみんな75歳完済で借りているから普通」というハウスメーカーや銀行の言葉を鵜呑みにするのは非常に危険です。彼らはあなたの55歳以降の役職定年も、70歳時点の健康状態も保証してはくれないからです。
超長期ローンを組むこと自体が絶対悪ではありません。大切なのは、「万が一の時に撤退できるプラン(資産と出口戦略)があるかどうか」です。
もし今、「完済年齢が65歳を超えている」「将来の収入減少や金利上昇について深く考えていなかった」という方がいらっしゃいましたら、ぜひ一度立ち止まり、ご自身のライフプラン表を作成してみてください。
未来の自分を救えるのは、今のあなたの冷静な決断だけです。
------------------
ここでブログはおしまいです。このような状況の方はまずはお話していく中で、状況を一緒に整理していくと、今後の方向が見えてくる方が多いです。
同じような悩みのある方は下記から是非ご相談ください。