変動金利住宅ローンと併せて語られる「ターミナルレート」とは?
FP1級としてご相談をお受けする中で、変動金利で住宅ローンを組まれている方(または検討中の方)から、最近最も多くいただくご質問があります。
「政策金利はどこまで上がるのでしょうか? 目安がわかるなら、繰り上げ返済や固定金利への検討・借り換えなどの対応を考えたいのですが……」
金利の先行きを正確に予知することはプロでも困難ですが、「歴史的な経済データ」から根拠のある参照軸(ベンチマーク)を持つことで、現実的かつ安心できる防衛策を立てることは十分に可能です。
今回は、ニュースでも目にする機会が増えた「ターミナルレート(金利の着地点)」という言葉の解説をはじめ、過去に長期金利が3%台だった時代の政策金利をヒントにしたシミュレーション、そして住宅ローン利用者が取るべき現実的なアクションについて解説します。
1. そもそも「ターミナルレート」とは?
ターミナルレート(Terminal Rate)とは、英語の「Terminal(終点・行き着く先)」の通り、「中央銀行(日本銀行)が行う利上げ局面において、最終的に到達する政策金利の着地点(ピーク)」のことです。
住宅ローンの変動金利は、日銀の「政策金利(無担保コール翌日物金利)」の動きに強く連動します。そのため、「ターミナルレートが何%になるか」を知ることは、「自分が借りている変動金利が最終的にどこまで上がる可能性があるのか」を推測する上で最も重要な指標となります。
2. 【歴史的データ】長期金利が3%だった「1987年」の政策金利は何%だったか?
先行きを予測するにあたり、バブル崩壊後の超低金利・危機対応期(1990年代半ば以降)の数字を参照してしまうと、金利の本来の水準を見誤ってしまいます。(現在、「長期金利3%は30年ぶり」などのニュースがありますが、この1996年時点で日本は既にに「バブル崩壊後の金融政策」で動いていたため、この時期の政策金利(当時は公定歩合)を参考にはできません。)見るべきは、金融自由化が進み、市場が正常に機能していたバブル形成前の1980年代後半です。
実は、1996年より前の市場が正常に機能していた時期を見ていくと『「長期金利が3%台」まで低下した年』があります。それが1987年(昭和62年)です。
〇1987年当時の長期金利(10年国債指標柄): 約3.0% 〜 3.5%
〇1987年当時の政策金利(当時は公定歩合): 2.5%
(日本銀行HPの「統計」にて掲載されています)
当時、プラザ合意後の円高不況に対応するため、日銀は政策金利(公定歩合)を当時の史上最低水準である2.5%まで引き下げていました。その結果、長期金利も3%台前半で推移していました。
長期金利と政策金利は相関性があるので、逆もしかりという想定が成り立ちます。
やや強引ではありますが、現在の長期金利が3%台を過去3%だった時代に置き換えてみると、「市場が自由かつ正常に機能している経済下で、長期金利が3%前後であるときの政策金利(ターミナルレート)の歴史的参照値は『2.5%』近辺であった」という一定の目安が得られます。
且つ、バブル崩壊までの期間で最も低い政策金利(公定歩合)が2.5%です。
過去のデータより、2.5%がある程度見えてきます。
3. ターミナルレートが「2.5%」に達した場合何が起こるか?
仮に日銀の利上げが行き着く先(ターミナルレート)が、1987年の参照値と同じ2.5%まで達した場合、住宅ローンの変動金利にはどのような影響が出るのでしょうか。
〇住宅ローン適用金利のシミュレーション
住宅ローンの基準金利(店頭金利)は、政策金利の上昇幅とおよそ同等(2.5%程度)引き上げられるのが一般的です。
超低金利期の変動金利住宅ローン借入: 適用金利 実質 0.3%〜0.5% 程度
ターミナルレート2.5%到達時: 適用金利 実質 2.8%〜3.0% 程度に上昇
毎月返済額の変化(例:借入4,000万円・35年返済・元利均等)
〇金利 0.5% の場合: 毎月返済額 約 104,000円
〇金利 3.0% に上昇した場合: 毎月返済額 約 154,000円
影響: 毎月 約50,000円(年間約60万円) の返済増
政策金利が歴史的参照値である2.5%まで上昇した場合、毎月の返済額は5割近く増加する計算になります。これは家計にとって決して無視できないインパクトです。
4. 過去の金融史から学ぶ「教訓」
過去の金利上昇局面や歴史データから私たちが学ぶべき最大の教訓は、「過去30年間の『異次元の低金利』を永久の前提とした資金計画の危険性」です。
〇「5年ルール・125%ルール」による先送りの罠
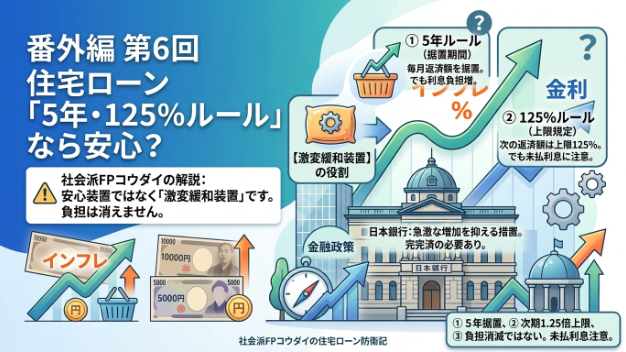
変動金利には「5年間は毎月の返済額が変わらない」「上がっても従来の1.25倍まで」という安全装置がついていますが、これは未払い利息を繰り越しているだけです。ターミナルレートが2.5%水準に達すると、最終返済日に数百万円規模の未払い利息を一括請求されるリスクがあります。
〇「限界ギリギリの借入」が招く家計破綻
金利0.3%〜0.5%を前提に「今の返済額でギリギリ支払える」水準で購入した物件は、金利が2.5%に達した時点で家計が回らなくなります。「金利2.5%でも払っていけるか」を常に検証する必要があります。
5. FPが伝える「希望的な話」と前向きな捉え方
ターミナルレート2.5%という数字を聞くと不安になるかもしれませんが、過度に恐れる必要はありません。
〇金利上昇は「持続的な賃上げ・経済成長」とセット
日銀が政策金利を2.5%まで引き上げられる環境というのは、名目賃金がそれ以上に上昇し、経済が力強く拡大している状態です。金利負担が増える一方で、世帯収入そのものが底上げされている可能性が高くなります。
〇預貯金・安全資産にも「正の金利」がつく
「金利のある世界」では、銀行の定期預金や安全資産(個人向け国債など)でもしっかりと利息が得られるようになります。借入金の金利が上がる一方で、手元資金の運用効率も格段に向上します。
6. 結び:FPとして今おすすめする「3つの防衛アクション」
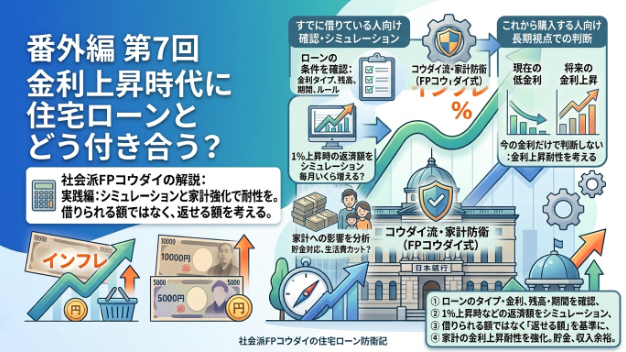
ターミナルレート(着地点)の歴史的参照値「2.5%」を知ることで、「金利の上限リスクを想定した具体的な準備」が可能になります。
〇「金利2.5%」でのストレステストを行う
ご自身の現在の借入残高に対し、適用金利が2.5%まで上がった場合に毎月の返済額がいくらになるか、あらかじめ試算しておきましょう。
〇手元の流動性(繰り上げ返済用資金)を蓄えておく
実際に金利が上がり始めた際、即座に一部繰り上げ返済をして元金を減らせるよう、余剰資金をNISAや高金利の個人向け国債などで準備しておきます。
〇「固定金利への切り替え(借り換え)」の境界線を決めておく
「政策金利が〇%を超えそうになったら固定金利へ切り替える(または一部固定にする)」という自分なりのルールをあらかじめ設定しておくことで、市場の混乱に振り回されずに済みます。
(今からの固定への借り換えは厳しいですが、フラット35の子供の数などで金利優遇が受けられる商品の様に、良い形で適用できる商品がでれば検討の余地はあるかと思います。)
「将来の金利」をピンポイントで当てることは誰にもできません。しかし、「1987年の参照値である2.5%まで上がってもびくともしない家計の構造」を作っておくことこそが、最大の防衛策であり、これからの時代を安心して生き抜くための鍵となります。
最後に筆者より:
今回、政策金利がどこまで上がるか?という論点に近いお話をしています。
過去の歴史で見て、今回上げた2.5%はバブル崩壊前では一番低い最低瞬間風速の政策金利(公定歩合)です。バブル崩壊まで各年をみても1987年以外はすべて政策金利は3%台後半以上でした。なので2.5%以上もありうるという視点も必要です。
(変動金利住宅ローンは利点も多くあります。低い金利の間に返済が進めば問題はなく、その場合、固定で組んだ方より非常に財務上良い状態になると思います。今回、金利上昇局面のため、このお話をさせていただきました。)
これから住宅ローンを借りる方、住宅ローンの見直しや具体的な繰り上げ返済計画についてお悩みの方は、ぜひプロのFPにご相談ください!
-----------------------
ここでブログはおしまいです。住宅ローン借り換え検討や今後の影響を試算したい方は下の入口からご相談ください。