「働いてさえいれば偉い」と思う夫
――家計見直しの前に必要な「役割負担」の現実
FP1級として家計相談をお受けしていると、時折「これはライフプランニングの相談ではないな」「相談をするための場ではない」と直感する瞬間があります。
今回ご紹介するのは、40代前半のご夫婦(お子さん2人の4人家族)の事例です。
ご相談理由は「月間の生活費が約35万円かかっており、手取り収入から家に入れているお金も35万円と同額程度が限界で家計が苦しい。有効な対策を知りたい」というものでした。
しかし、面談開始から少しして、この相談の真の目的が浮かび上がることになります。
〇始まりは「俺は手取りの80%を家に入れている」という主張
ご挨拶もそこそこに、ご主人が口を開かれました。
夫:「俺はちゃんと働いて、家にお金も入れています。あとは妻の遣り繰りの問題なんですよ」
現代でもごく稀に遭遇する、大昔の“亭主関白時代”の名残のような思考です。
遣り繰りは夫婦双方の共同作業(一方がやるものではない)なのですが……と私が一瞬の間を置くと、ご主人は畳みかけるように続けました。
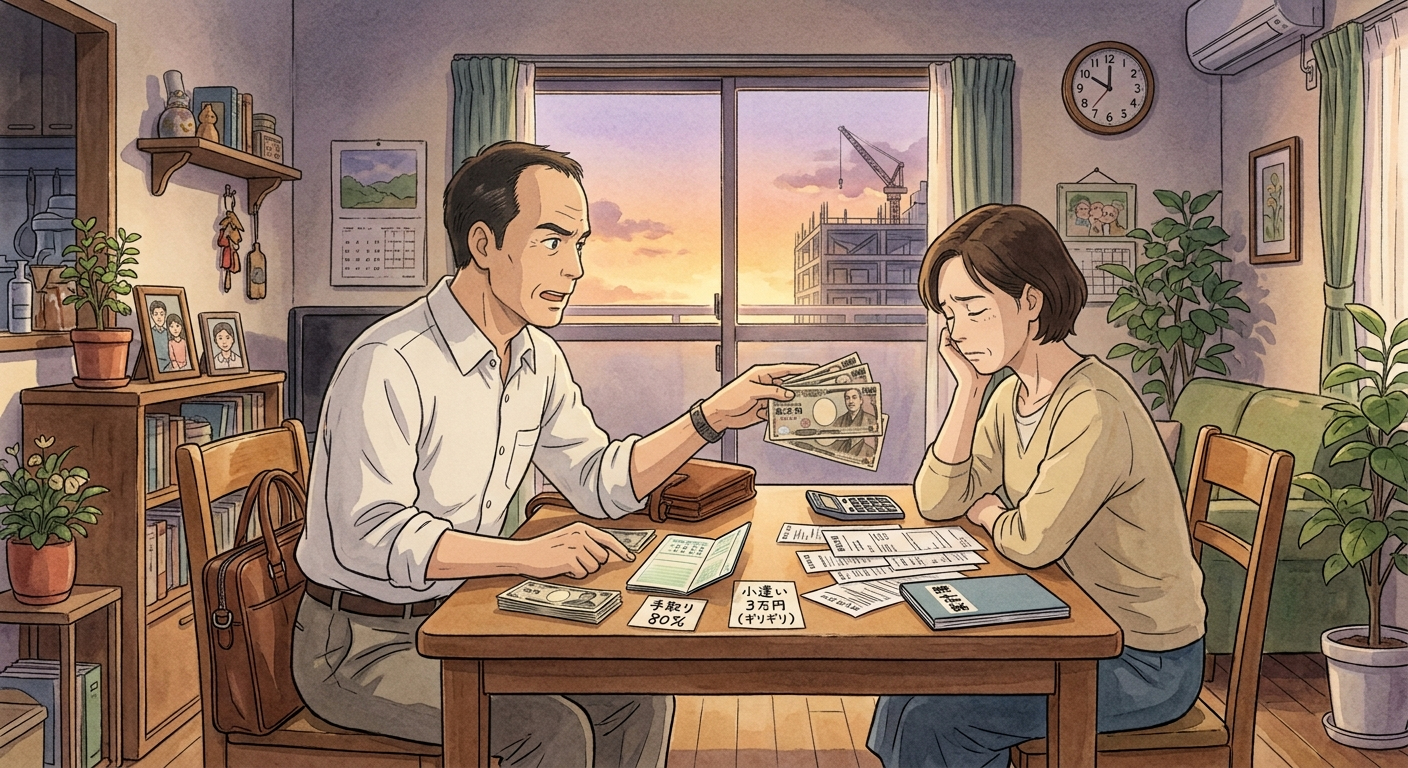
夫:「手取りの80%も家に入れているんです。だから、あとは遣り繰り次第でしょう?」
私:「ということは、ご自身の手取りの20%をお小遣いにされているのですね。割合としては非常に高いですし、遣り繰りは奥様だけの仕事ではありませんよ」
夫:「決して多くはありません! 3万円ぐらいですから。むしろギリギリです」
ここで、隣に座る奥様に目をやると、静かに目を伏せていらっしゃいました。
この時点で「ピン」と来るものがありましたが、ヒアリングを進めます。
私:「手取りの20%が3万円ということは、ご主人の月手取り収入は約15万円ですね?」
夫:「……」
私:「世帯の手取りが35万円とお伺いしています。ご主人が12万円を家に入れ、残りの23万円は奥様が入れられている、というご理解でよろしいですか?」
奥様:「はい。その通りです」
明らかになる「労働負荷」と「費用負担」の決定的な歪み
この時点で、奥様がなぜ私(FP)の元へ相談に来られたのか、その意図が明確になりました。奥様は、夫を説得するための「客観的な第三者」としてFPを起用されたのです。
さらに実態を紐解いていきます。
〇家事の分担: すべて奥様が担当
〇奥様のお小遣い: 手取り24.5万円から最低限の1万5,000円のみ確保し、残り23万円を生活費へ
〇ボーナス: 夫は支給なし。妻は年間手取り約100万円。ただし、その大半は夫の趣味関連の費用で消えていく
〇勤務時間: 夫は9:00〜17:00(残業なし)。妻は8:30〜18:30(管理職のため、さらに残業になることも多々あり)
明らかに、収入面でも、家事面でも、労働時間(負荷)面でも、すべてにおいて負担が奥様に集中していました。奥様のお顔には、長年の疲労が色濃く滲み出ています。
私は目元を軽く揉みながら、あえて少しの間(タメ)を作ってから切り出しました。
〇決裂の瞬間――<俺は俺の親父と同じようにしているだけ>
私:「奥様に負担が集中しすぎていますね。ご主人が収入を上げるか、あるいは家事を分担することはできませんか?」
夫:「収入は上がらん! 今の会社はみんな給与が低いんだ。それに、なんで男の俺が家事をしなきゃいけないんだ!」
私:「奥様より労働時間が短く、時間的余裕がおありだからです」
夫:「俺の仕事や健康に影響が出たらどうする! 家事なんぞ恥ずかしくてできるか。FPだか何だか知らんが、そんな話しかできんのか!」
私:「ご健康に問題がないのであれば、まずは夫婦の負担を平等にすることが不可欠です。この状態が続けば、奥様の身体が持ちません」
夫:「夫婦のことに口を出すな!」
私:「お金をいただいてのご相談ですので、必要なことはお伝えします。私はご夫婦のライフプランニングのためにここにいます」
夫:「わかっとる!」
私:「いいえ、お分かりではありません」
夫:「じゃあ、俺がわかってないことを説明してみろ!」
と声を荒らげます。
私はご主人の目をじっと見据えて語りかけました。
私:「ライフプランとは、将来予想される困難を乗り越えるための計画です。しかし、相談時点で既に困難に直面されている場合、まず『その困難をどう乗り越えるか』を考えます。もし乗り越えることが困難、あるいは乗り越える理由が乏しいと判断された場合……『その困難を避ける方法』や『取り除く方法』を検討することになります。今、奥様が直面している『困難』とは何でしょうか?」
『えっ??』とよくわからない表情をされた後に、ハッとした表情をされて、
ご主人の視線が、私と奥様の間を往復しました。
長年連れ添った妻から醸し出される「冷ややかな気配(離婚)」を、初めて察知した瞬間でした。
慌てたご主人は、自己弁護するように口を開きます。
夫:「俺の親父は、働いて帰ってくるだけで、あとは全部お袋に任せていた。俺は何も悪いことはしていない! 親父と同じようにしているだけだ!」
すると、それまで静かにしていた奥様が、非常に通る、冷徹な声で言い放ちました。
奥様:
「お義父さんは銀行員で高収入だったでしょう?
お義母さんは専業主婦だったでしょう?
『同じように』って、どこが同じなのかしら?
家事を妻がやるところだけ「同じ」にして、十分な収入も入れないで…
…どこが『同じ』なのかしら?
お義父さんに「息子さんの件で」って、ご相談しましょうか?」
部屋の中に、重い沈黙が流れました。
FP1級の視点:この事例から学ぶ「ライフプランニングの教訓」
今回のケースは、厳密には「ライフプランニング」に至る前段階の不全です。このご相談から得られる重要な教訓を3点にまとめました。
1. 昭和の「役割モデル」と現代の「共働きモデル」の混同
高度経済成長期の「夫=片働き・高収入・家事ゼロ」「妻=専業主婦・家事100%」というモデルは、高収入という前提があって初めて成立していたシステムです。
現代の共働き世帯において、「収入の拠出割合」と「家事・労働の負担割合」のバランスが崩れた状態は、家計構造というよりも「契約不履行」に近い状態と言えます。
2. 「家計への貢献」は金額と割合の両面で見る
「手取りの80%を入れている(だから貢献している)」という割合(%)の論理は、元となる絶対額(金額)が低い場合、相手に過度な負担を強いる要因になります。
家計管理においては、パーセンテージの自己満足ではなく、「生活維持に必要な絶対額に対して、双方がどれだけ寄与しているか」を客観視することが欠かせません。
3. 家計相談の場が「夫婦関係の最終宣告」になるリスク
家計が苦しいという相談の裏には、今回のように「感情的・物理的な負担の偏り」が隠れているケースが少なくありません。FPの元を訪れる時点で、負担を強いられている側(本件では奥様)は既に限界を迎えており、第三者の介入を得て最終判断を下そうとしている場合があるのです。
おわりに
家計の数字を整理し、将来のキャッシュフローを描く前に、まずは「夫婦の負担の調整」や「双方が家計に拠出しているリソース(お金・時間・労働力)の整理」が最優先となるケースがあります。
もし、ご自身の家計で「何かがおかしい」「頑張っているのに報われない」と感じている方は、ライフプランニング以前の問題として、一度整理してみることをおすすめします。
※なお、当方で家計のご相談をお受けする際、あまりにも前提となる関係性や数字が整っていない場合は、まず現状の事実整理(収支や勤務条件のリストアップ等)を行ってからのご相談をお願いしております。
-----------------
ここでブログはおしまいです。
当方ではライフプランニングに入る前のご相談が多い場合、整理の為、ご相談のみをさせていただくことがあります。
60分相談させていただき、ライフプランニング表の作成が可能な場合はお預かりして数日のうちにライフプランニング表をお渡しします。
しかし60分で整理ができない場合は+40分の相談をさせていただき、「現状の事実整理」をさせていただきます。
ご興味のある方は下の入口より、ご相談ください。