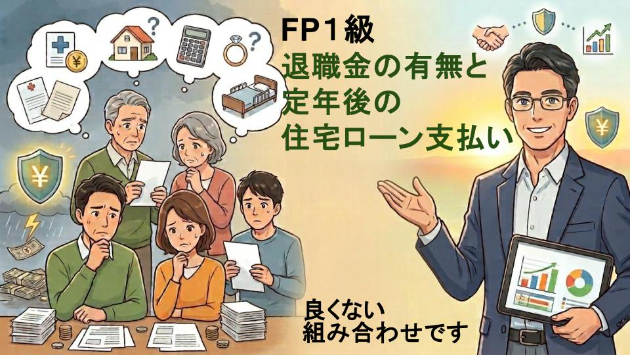
退職金の有無と定年後の住宅ローン支払い
〜「退職金なし×65歳超ローン」のリスクと、今から始める現実的な防衛策〜
こんにちは、FP1級の星です。
相談現場でライフプランを作成していると、近年特に増えていると感じる組み合わせがあります。
それは、「勤務先に退職金制度がない(または非常に少ない)」ことと、「65歳(定年)を超えても返済が続く住宅ローンを組んでいる」という状況です。
かつては「60歳や65歳の定年時に、退職金で住宅ローンの残高を一括繰り上げ返済してスッキリ完済する」というライフプランが王道でした。しかし、時代は大きく変わっています。
今回は、「退職金なし×65歳超の住宅ローン」が抱える構造的なリスクと、定年後の破綻を防ぐための具体的な対応策について解説します。
1. なぜ「退職金なし×65歳超ローン」が増えているのか?
背景には、雇用環境と住宅価格の二重の変化があります。
〇退職金制度の縮小・廃止
成果主義の導入や流動的な働き方の増加に伴い、従来型の「退職一時金」を廃止・縮小する企業が増加しています。代わりに確定拠出年金(iDeCo・企業型DC)へ移行するケースや、前払い退職金として給与に上乗せされるケースが増えています。またその何れでもなく、ただ単に退職金制度を持たない会社も増えてきています。
〇物件価格の高騰と返済期間の長期化
近年のマンション価格や建築資材の高騰に伴い、借入額が跳ね上がっています。毎月の返済額を抑えるために、35年ローンは今や短い方で、長い場合は50年ローンなどを組み、完済年齢が70代〜80代前半に設定されるケースが一般化しています。
この2つが組み合わさった結果、「定年を迎えても残高が1,000万円以上残っているのに、完済にあてる退職金がない」といった事態が発生するのです。
2. 潜む3つの重大リスク
この状態で対策をとらずに65歳を迎えた場合、以下のリスクが現実味を帯びてきます。
リスク①:
<公的年金収入からの「ローン返済による家計圧迫」>
65歳以降の主な収入源は「公的年金」になります。現役時代と比べて収入が半減〜3割減になるケースが多い中、現役時代と同じ額の住宅ローン返済が残っていると、毎月の収支は一気に赤字へと転落します。
(この「公的年金で返済するという考え方」はあまりに危険ですし、金額的にも無理の出る方が多いと考えますので、可能な限り避けてください。)
リスク②:
<金利上昇(変動金利)による返済額アップと「未払い利息」の精算問題>
現在、日本でも金利上昇(政策金利の引き上げ)が進んでいます。変動金利で借りている場合、定年後の収入が限られたタイミングで金利が上昇すると、利息負担が増えて返済計画がさらに厳しくなります。
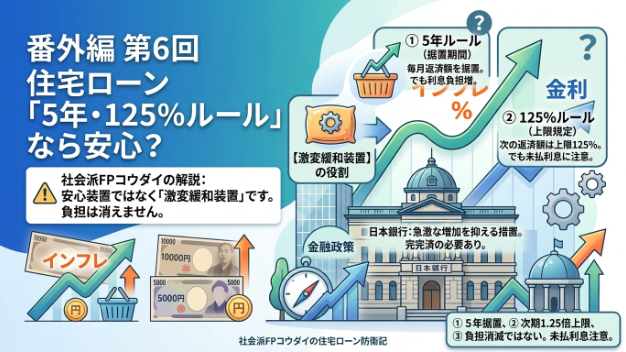
ここで特に注意したいのが、多くの変動金利型ローンに設定されている「125%ルール(金利が急昇しても毎月の返済額は従来の1.25倍までしか上がらない仕組み)」の存在です。一見、借り手を守る優しいルールに見えますが、金利が急激に上がると「毎月の返済額のほぼ全額が利息の支払いに充てられ、元金がまったく減らない」、さらには「毎月の返済額(1.25倍の上限)すら利息の支払いに追いつかない」という事態が発生する可能性まであります。
この返済額を超えてしまった利息の差額は免除されるわけではなく、「未払い利息」として裏で蓄積されていきます。
そして最も恐ろしいのが、最終回(完済期日)の精算ルールです。
最終返済日での「一括返済」が求められる場合があります。
返済期日(例:75歳や80歳など)を迎えた時点で減らなかった「残りの元金」と蓄積された「未払い利息」がある場合、最終回の返済日にその全額を一括で支払わなければなりません。
退職金がなく、公的年金を中心に生活している老後において、最終回に数百万円規模の未払い利息や元金の一括請求が押し寄せると、自己資金では到底支払えず、長年住み慣れた自宅を売却せざるを得ない(最悪の場合は任意売却や競売)という事態に追い込まれる可能性があります。
リスク③:
<健康リスクと収入途絶>
65歳以降も再雇用や再就職で働き続ける計画を立てていても、病気やケガで現役時代のように働けなくなるリスクは年齢とともに高まります。「働いてローンを返す」という前提自体が崩れてしまう恐れがあります。
3. 今から取れる!定年後破綻を防ぐ「4つの現実的アプローチ」
「退職金がないから、もう無理だ……」と諦める必要はありません。大切なのは、リスクを早期に認識し、現役世代のうちから計画的に手を打っておくことです。
①. 「自前退職金」をNISA・iDeCoで準備する
退職金が出ないのであれば、制度の力を借りて自分で作ればよいのです。
NISAやiDeCoを活用し、長期・分散投資で少額からでも積立を行います。65歳時点での「一括返済用資金(=自前退職金)」として目標額を設定し、時間を味方につけて資産を育てるアプローチが極めて有効です。
②. 現役時代(50代まで)の「少額・計画的な繰り上げ返済」
住宅ローン控除の適用期間が終わった段階などで、手元の生活防衛資金を残しつつ、計画的に期間短縮型の繰り上げ返済を行います。完済年齢を「65歳未満」へ前倒しすることを目指しましょう。
③. 金利プランの見直し・借り換えの検討
金利上昇局面において、将来の返済額を確定させて安心したい場合は、固定金利への切り替えや、より条件の良い金融機関への借り換えを検討するのも一手です。残高と残期間を定期的にチェックすることが大切です。
(一般論として、金利の有利な変動があれば借り換えも有効な場合はあると考えますが、変動金利から固定金利への借り換えは2026年9月24日時点ではやや機を逸したと考えます。)
④. 住み替え・リバースマゲージなどの「出口戦略」を持っておく
どうしても返済が難しくなった場合の選択肢として、「子どもが独立したらコンパクトな家に住み替えて家屋を売却し、残債を完済する」「自宅を担保に融資を受け、死亡時に自宅を売却して弁済するリバースマゲージを活用する」といった「住まいの出口戦略」をあらかじめシミュレーションしておきます。
(こちらは高度な検証が必要になります。検討される場合は専門家へのご相談をされたから取り組まれた方が良いと考えます。)
おわりに:
<構造を知り、今日から「自分の退職金」を作り始めよう>
退職金制度の有無や、住宅ローンの返済期間といった条件は、一見すると逃れられない重圧のように感じるかもしれません。
しかし、「退職金が出ない」「65歳以降もローンが続く」という事実をあらかじめ分かっていること自体は、ある意味、対応の機会が持てるという強みでもあります。直前になって慌てるのではなく、40代・50代の「今」から対策を始められるからです。
現役時代のうちに少額から資産形成をスタートし、生活費や住宅ローンの総額をコントロールする計画(ライフプラン)を立てておけば、65歳以降もゆとりを持って自分らしい老後を迎えることができます。
「我が家のローンはいつまで続く?」「退職金がない場合、今月いくら積立投資に回せばいい?」と疑問に思われた方は、ぜひ一度プロのFPにご相談ください。皆様が将来への不安を解消し、安心して笑顔で暮らせるロードマップを一緒に描いていきましょう!
---------------------------
ここでブログはおしまいです。住宅ローンはとても長いので、借りる前の相談はもちろんですが、どのように返していくかも相談が必要な重要箇所です。退職金がない場合は計画的に65歳までに完済できる方向にもっていくか、売却を絡めて計画的に動くかなどの戦略も必要になります。ライフプランニングでのご相談の場合はこちらからお尋ねください。