最低賃金で一家四人生活できるか?
〜激変する賃金水準と、これからの時代を生き抜くライフプランニング〜
こんにちは、FP1級の星です。
最近のニュースでも大きく取り上げられている「最低賃金の引き上げ」。
全国的に時給の上昇が続いており、労働者にとっては嬉しいニュースである反面、「物価高に追いついていない」「企業の負担が増えている」といった声も聞かれます。
ここで、皆様に一つ質問です。「もし東京都の最低賃金水準で働いた場合、夫婦と子ども2人の『一家4人』で生活していくことはできるでしょうか?」
今回は、政府の統計データと令和8年度(2026年度)の最新数値をベースに具体的なシミュレーションを行い、これからの時代に求められる「現実的な働き方と家計の防衛策」についてFPの視点から解説します。
1. 2026年現在の最低賃金と「月給25万円」等の見え方の落とし穴
まず、前提となる数字を確認してみましょう。2026年度の東京都の最低賃金は「時給1,280円(10月1日から)」がベースとなっています。
これを法定労働時間(1日8時間・週40時間=月平均173.3時間)のフルタイムで計算すると、以下のようになります。
月の額面給与:1,280円 × 173.3時間 = 約221,824円
月の手取り額(約8割と試算):約177,459円
ここでの重要な気づきは、「これまで『そこそこの給与』と思われていた月給25万円すら、働き方(残業時間や休日数)によっては最低賃金ラインギリギリ、あるいは割り込んでしまう時代が来ている」ということです。
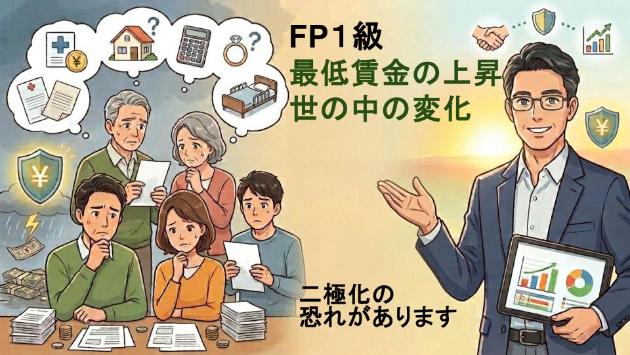
世の中の賃金構造は今、「最低賃金に張り付く層」と「それを大きく超える高額賃金を得る層」へと急速に二極化が進んでいます。
だからこそ、「最低賃金レベルの収入で家族が暮らせるのか?」という視点で家計の安全性を検証しておくことが極めて重要なのです。
2. 【シミュレーション】4人家族の生活費 vs 最低賃金収入
総務省統計局の「家計調査(二人以上の世帯)」によると、4人家族の1か月の平均生活費(消費支出)は約341,398円です。※注:この金額は税金や社会保険料などの「非消費支出」を含まない「純粋な生活費」の平均値です。
この平均生活費に対し、最低賃金フルタイムで働いた場合の手取り額をぶつけてみましょう。
項目金額判定
〇(A)4人家族の平均生活費約341,398円
〇(B)働き手1人が最低賃金で働いた場合の手取り額 約177,459円
(A)-(B)=マイナス 163,939円(大幅な赤字)
〇(C)夫婦共働き(2人)の手取り額約354,918円
(A)-(C)=プラス 13,520円(ギリギリ黒字)
夫婦共働きでも2人とも最低賃金労働であれば、一家四人の生活は厳しく、実質的には不可能に近いといえます。
【解説】なぜ共働きでも「実質的には不可能に近い」のか?数字だけ見ると、「夫婦フルタイム共働き(C)」なら約1.3万円の黒字に見えます。しかし、現場の家計診断のプロとして断言すると、これでは現実的に生活が破綻するリスクが極めて高いと言わざるを得ません。
理由は以下の2点です。
〇住居費の「統計上のトラップ」
政府統計の平均住居費(約1.7万〜2万円)は、持ち家率の高さ(ローン完済世帯を含む)によって極端に低く算出されています。賃貸住まいや住宅ローンがある場合、実質的な住居費としてさらに月5万〜10万円程度が上乗せされるのが一般的です。住居費が月7万〜8万円かかれば、共働きでも即座に毎月5万円以上の赤字に転落します。
〇育児・家事との両立コスト
小さな子どもが2人いる中で、夫婦ともに週40時間のフルタイム労働を継続するのは物理的・精神的に極めてハードルが高くなります。時短勤務を選べば収入は下がり、認可保育園や学童保育の費用、外食・惣菜などの時短コストが発生すれば、家計はさらに圧迫されます。
3. 結論:共働きは「必須」であり、かつ「どちらか一方は最低賃金超」が必要
以上のシミュレーションから導き出される現実的な結論は以下の通りです。
片働き(単独収入)且つ最低賃金の収入のみで一家4人を養うことは不可能です。
夫婦共働きはもはや「必須」の時代ですが、夫婦二人とも最低賃金では家計のゆとりは皆無(実質赤字)となります。つまり、これからの時代に一家4人で安定した生活を送るためには、「夫婦共働きを前提とし、かつ少なくとも『どちらか一方は』最低賃金をしっかり超える『高付加価値な収入』を得ること」が最低条件となってきます。
昭和や平成初期のような「夫一人の収入で家族4人を養い、マイホームを買う」というモデルは完全に過去のものとなり、現代は共働きでも戦略が求められる厳しい時代へと変化しているのです。
4. この時代を生き抜くために:
<FP1級が提案する「ライフプランニングの力」>
「そんな厳しい時代なら、どうやって家族を守っていけばいいの?」と不安になられたかもしれません。しかし、過剰に恐れる必要はありません。
時代の変化に合わせて「正しい計画(ライフプラン)」を立てて進めていけば、確実に家計を安定させ、希望ある未来を築くことができます。
堅実な未来を手に入れるために、今すぐ取り組みたい3つのステップをご紹介します。
ステップ①:中長期の「キャッシュフロー表」を作成する単年での「毎月の赤字・黒字」だけでなく、教育費がピークを迎える時期や住宅ローンの返済、老後資金までを見通した「10年・20年単位の収支計画」を見える化します。数字で見える化することで、「いつ、いくら不足するのか」「いつまでに収入をいくら増やせばいいのか」が明確になります。
ステップ②:世帯全体の「稼ぐ力(スキル・キャリア)」を再設計する最低賃金の引き上げに頼るのではなく、夫婦それぞれが自身のスキルアップや転職、正規雇用化、あるいは副業などを通じて「時給単価を上げる」努力を計画的に組み込みます。一度に大きな年収アップを目指す必要はありません。「月数万円のベースアップ」を目指して学び直す(リスキリング)価値は非常に大きいです。
ステップ③:固定費の削減と「少額からの資産形成(NISA等)」収入を増やすと同時に、通信費・保険料・不要なサブスクなどの「固定費」を徹底的に見直します。そこで浮いた余剰資金(例:月1万〜3万円)をNISAなどを活用して長期運用に回すことで、複利の効果を得ながら将来の教育資金や老後資金のセーフティネットを育てることができます。
おわりに:
<計画性を持てば、未来はいくらでも変えられる>
「最低賃金では生活が厳しい」という現実は、一見すると厳しい告知のように思えるかもしれません。
しかし、見方を変えれば「これからの時代のルールが明確になった」ということでもあります。ルールが分かっていれば、対策を打つことは可能です。
あらかじめ現実を正しく知り、夫婦で将来のロードマップを共有し、一歩ずつ計画的に準備を進めていくこと。この「ライフプランニングの視点」こそが、変化の激しい時代において家族の暮らしと笑顔を守る最強の武器になります。「我が家の場合はどうだろう?」「将来のキャッシュフローを見てみたい」と思われた方は、ぜひ一度プロのFPにご相談ください。皆様が安心して前を向いて歩んでいけるよう、一人ひとりのご家庭に合わせた最適なライフプランづくりを全力でサポートいたします!
-----------------------
これでブログはおしまいです。厳しい時代を「計画性」で乗り切る必要があるということをお伝えしたいブログでした。具体的にライフプランを作成して時代に対応していきたいという方がいらっしゃいましたら、こちらまでお願いいたします。