就職氷河期世代の問題
〜「クレヨンしんちゃん」が憧れになった世代と、迫り来る老後への備え〜
こんにちは、FP1級の星です。
実は、私自身もまさに「就職氷河期世代(概ね1970年代半ば〜1980年代前半生まれ)」の当事者です。
少し上の先輩方は「バブル世代」と呼ばれ、手厚い採用や華やかな社会人生活を謳歌されていました。しかし、私たちが社会に出る頃には景気が冷え込み、就職口を探すことすら至難の業という厳しい現実に突入していたのです。
現在、この就職氷河期世代は40代半ばから50代半ばを迎え、人生後半戦や老後設計を本格的に考える時期に差し掛かっています。今回は、同世代としての実感を込めつつ、この世代が抱える構造的な問題と、これから向かうべき未来についてFPの視点から整理してみたいと思います。
1. 私たちが直面した「厳しい現実」と生活の厳しさ
当時を振り返ると、まず「希望する仕事に就くこと」自体が非常に困難でした。新卒一括採用の枠は極めて狭く、志半ばで諦めざるを得なかった人、あるいは就職自体ができずに非正規雇用(フリーターや派遣社員)としてキャリアをスタートせざるを得なかった人が数多く存在した時代です。
幸運にも正社員として就職できた人であっても、当時は「失われた30年」の真っ只中。定期昇給は極限まで抑え込まれ、どれだけ真面目に働いても給与は上がらず、日々の生活を維持するのが精一杯という状態が続きました。非正規雇用の方々の中には、今日明日の生活すら困窮するような過酷な状況に置かれた方も少なくありませんでした。
こうした経済的な不安定さは、人々の人生観や家族形成にも大きな影を落とすことになります。
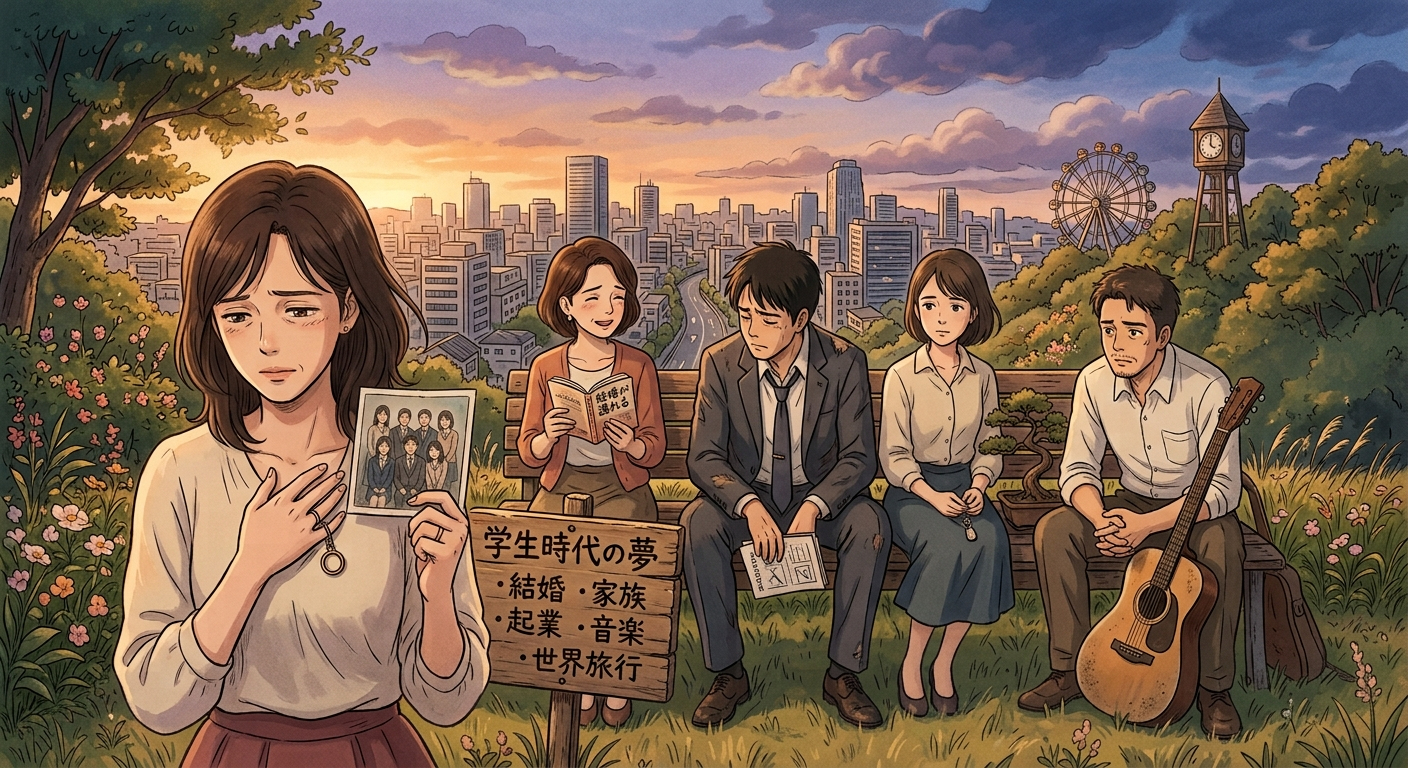
学生時代には「将来は当たり前に結婚して家庭を持つだろう」と語り合っていた同級生たちも、
現実の厳しさに直面する中で結婚が遅れたり、あきらめたりする傾向が顕著にあらわれました。
私自身の周囲(同級生たち)の感覚を見渡しても、結婚したのは約半数程度。さらにその中で子供を持ったのは3分の2ほどです。残りの3分の1の方々は、学生時代の会話を思い返すと意図的に子供を持たなかったというよりは、経済的・将来的な理由から晩婚化し、結果として授かる機会に恵まれなかったのではないかと感じています。
2. 「クレヨンしんちゃん」の野原家は、いまや「超エリート家庭」?
私たちが20代前半の頃、漫画やアニメで親しまれていた『クレヨンしんちゃん』。(もちろん今も親しまれています)
物語に登場する野原家は、父・ひろしさんが会社員、母・みさえさんが専業主婦で、結婚して子どもが生まれ、ローンで一戸建てと車を購入し、第2子が誕生する……という日常生活が描かれています。
20歳前後の当時、作品を読んでいた私の感覚としては「ごく普通の一般的な家庭だな」と思っていました。しかし、今の時代に照らし合わせると、この「昭和・平成初期の普通」を実現できる人は決して多くありません。
〇30代前半で郊外に一戸建て(マイホーム)をローンで購入
〇自家用車を所有し、子ども2人とペットを育てる
〇配偶者は専業主婦(主夫)として家事・育児に専念できる
これらすべてを1人の収入で賄うことは、現代の平均的な現役世代の年収水準から見れば、極めてハードルの高い「恵まれたライフスタイル」となっています。
経済的な不安定さから婚姻率が低下し、望んでも子どもを持てない環境が続いた結果、本来訪れるはずだった「第3次ベビーブーム」は起きませんでした。社会全体の低迷が、個人の人生の選択肢を狭めてしまった側面は否定できません。
3. 就職氷河期世代が抱える「3つの構造問題」と「老後リスク」
ここまでの話を整理すると、就職氷河期世代が抱える構造的な問題は次の3点に集約されます。
〇正社員の期間が短い、あるいは非正規雇用である確率が高い
〇未婚率が高く、単身世帯が多い
〇子どもがいない(または少ない)割合が高い
これらがもたらす最大のリスクは、「老後資金やセーフティネットの準備が著しく不足している」点にあります。
厚生年金の加入期間が短かったり、低収入の期間が長かったりしたことで、将来受け取れる公的年金額の低さが懸念されています。また、金融資産の蓄えも十分でないケースが目立ちます。
さらにFPとして強い危機感を抱いているのは、「就職氷河期世代が老齢期を迎えたとき、それを支える下の世代(子ども世代)の負担があまりにも重くなりすぎる」という問題です。少子化が進んだ中で、このボリュームゾーンである氷河期世代の介護や医療、生活困窮を社会全体でどう支えていくのかは、日本経済全体における極めて深刻な課題(いわゆる「2040年問題」)となっています。
4. 政府の支援策と、私たちが「今」取れる現実的なアクション
もちろん、こうした事態に対して社会が無対策だったわけではありません。
政府や自治体も「就職氷河期世代支援プログラム」などを立ち上げ、正社員化の推進やリカレント教育(学び直し)、社会保険の適用拡大といった各種施策を進めてきました。
しかし、制度だけに頼るのではなく、50代前後を迎えた私たちが「個人のライフプラン」として今から取れる手札を整理しておくことが極めて重要です。
「社会保険の加入」と働き方の維持・拡大
手取り額だけでなく、将来の「老齢厚生年金」の受給額を1円でも増やすため、短時間労働であっても社会保険が適用される環境で長く働き続けることが最大の防衛策になります。
「NISA」などを活用した少額からの資産形成
まとまった余剰資金がなくても、月数千円〜数万円からの積立投資であれば、50代からでも長期・分散投資の恩恵を得る時間はまだ残されています。
「公的制度・セーフティネット」の正しい知識を持つ
万が一、病気やケガ、失職などで動けなくなった場合には、障害年金や生活困窮者自立支援制度、住宅確保給付金など、国や自治体には様々な支援制度が存在します。「自分だけで抱え込まない」姿勢が大切です。
おわりに:
<過去の足枷を外し、これからの人生を前向きにデザインする>
同じ時代を生きてきた当事者として、構造的な煽りを受けて苦労されてきた同世代の皆様の悔しさや不安な気持ちは、痛いほどよく分かります。「自分たちの努力不足だったのではないか」とご自身を責める必要はまったくありません。社会構造の激変という大きな波の中で、必死に今日まで生き抜いてこられたこと自体が、誇るべき事実です。
過去の環境を変えることはできませんが、これからの老後や人生の後半戦をどうデザインするかは、今日の自分自身の選択で変えていくことができます。
社会の支援制度を活用しつつ、今できる範囲で「長く働く環境を整える」「少額でも資産を育てる」「地域のコミュニティや専門家とつながっておく」という準備を1つずつ進めていきましょう。
「あの厳しい時代を生き抜いてきた」というしなやかな強さは、これからの人生を歩む上での大きな糧になります。FP1級として、就職氷河期世代の皆様が不安を解消し、自分らしい安心した老後を迎えられるよう、これからもお一人おひとりのライフプランに寄り添い、全力でサポートしてまいります。不安なことがあれば、いつでもお気軽にご相談くださいね。
-------------------
これでブログはおしまいです。ライフプランニングは老後を意識した場合、50代の過ごし方が非常に重要となります。よろしければこちらからご相談ください。