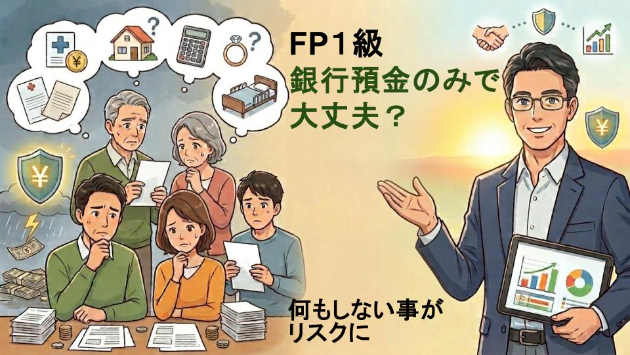
銀行預金のみで大丈夫?
〜2,000万円を「円預金だけ」で持つ本当のリスクと、賢い資産防衛術〜
こんにちは、FP1級の星です。
相談現場でお客様とお話ししていると、このようなご質問をよくいただきます。
「預金が2,000万円あるのですが、投資は怖くて一切していません。銀行に預けておけば、ひとまず安心ですよね?」
大切な資産を減らしたくないというお気持ちから、確実性の高い銀行預金を選ばれるお考えはとてもよく分かります。
しかし、FP1級としての結論を率直にお伝えすると、「資産のすべてを銀行預金(円預金)だけで保有し続けるのは、非常に危険な状態」と言わざるを得ません。
一見すると「守りの姿勢」に見える銀行預金ですが、実は「すべての資産を『日本円』という単一の銘柄に集中投資している」のとまったく同じ状態だからです。
今回は、銀行預金のみで資産を持つことのメリット・デメリットを整理し、目減りリスクから大切なお金を守るための分散投資のステップについて解説します。
銀行預金のみで持つことの「メリット」と「デメリット」
まずは、預金という資産形成手段が持つ長所と短所を客観的に比較してみましょう。
<銀行預金のみのメリット>
〇元本保証と高い安全性
原則として数字上の元本が減ることはありません。また、万が一金融機関が破綻した場合でも、預金保険制度(ペイオフ)により、1金融機関につき預金者1人当たり「元本1,000万円までとその利息」が保護されます。2,000万円であれば、2つの銀行に1,000万円ずつ分けて預金しておくことで、金融破綻への備えは万全となります。
〇高い流動性(出し入れの自由さ)
急な病気やトラブル、まとまった支出が必要になった際にも、いつでもペナルティなしで現金化できます。
一見すると安心感がありますが、それ以上に大きな「目減りのリスク(デメリット)」が潜んでいます。
<銀行預金のみのデメリット(見落としがちな4つのリスク)>
〇インフレ(物価高)による実質的な価値の目減り
現在、日本でも物価上昇(インフレ)が定着しつつあります。物価が上がるということは、相対的に「お金の価値が下がっている」ことを意味します。銀行に置いた2,000万円の数字は変わりませんが、買えるモノやサービスの量が目減りしていくのです。
〇税金引後の利息ではインフレ率に到底届かない
2026年時点において、大手行やネット銀行の普通預金金利は0.5%程度、1年もの定期預金金利の平均でも0.6%〜0.7%程度まで引き上がってきました。
しかし、預金利息には20.315%の税金がかかります。仮に2,000万円を年0.7%の定期預金に預けた場合、年間利息は14万円ですが、税引き後の手取りは約11万1,500円(実質利回り約0.558%)に留まります。
仮に物価が年2%で上昇した場合、年間で約28万8,000円相当の実質的な購買力が失われていく計算になります。
〇為替レート(円安)の影響をダイレクトに受ける
食料品やエネルギーなどを輸入に頼る日本において、円安が進むと輸入コストが跳ね上がり、国内の物価高に直結します。外貨を持たず円預金だけに依存していると、円安が進むたびに生活実感としての購買力が削られていきます。
〇「機会損失」のリスク
適正なリスクをとって運用していれば得られたはずの収益(複利効果)をすべて放棄していることになります。長期で見れば、これが最も大きな損失になり得ます。
このように、銀行預金だけでは「数字上の元本は守れても、実質的な購買力を守ることができない」ため、デメリットがメリットを大きく上回る状態にあるのです。
インフレと円安から資産を守る「多様な分散投資」の選択肢
インフレによる価値の目減りに対応するためには、「企業の成長や物価上昇に連動して価値が上がる資産」や「金利水準の高い資産」へ適切に分散することが不可欠です。2,000万円全額をリスクに晒す必要はありませんが、以下のような選択肢を組み合わせる動きが重要になります。
1. NISA口座を活用した「株式・投資信託」
企業の事業価値や株式は、物価上昇に合わせて製品価格を引き上げるため、インフレに強い性質を持ちます。非課税制度であるNISAを活用し、世界中の株式に広く分散投資するインデックスファンドなどを長期で積み立て・保有することで、世界経済の成長の波に乗ることができます。
2. 高金利を活用する「外貨建て資産・外貨預金」
日本円以外の通貨(米ドルなど)をポートフォリオに組み入れることで、円安リスクに対する直接的なヘッジ(保険)になります。日本の金利水準よりも高い利回りを享受しつつ、為替による補強を図ることが可能です。
3. ミドルリスク・ミドルリターンを目指す「不動産クラウドファンディング」
「株式ほどのボラティリティ(価格変動)は避けたいが、預金以上の利回りが欲しい」という方に適した選択肢です。実物不動産をベースにした小口投資であり、インフレに伴う賃料や物件価値の上昇を享受しつつ、比較的安定した分配金を得ることができます。
<ただし、ここについてはきちんと学習してからの投資対応をお願いします>
4. 安定性を重視した「個人向け国債(変動10年)」
安全性を重視したい資金については、最低金利保証(0.05%)があり、世の中の金利上昇に合わせて適用金利が上がっていく「個人向け国債(変動10年)」が適しています。元本割れのリスクを極力抑えながら、預金以上の利回り効果が期待できます。
「リスクをとらないこと」が最大のリスクになる
もちろん、最終的にどのように資産を保有するかはご本人の判断です。
しかし、「投資は元本割れが怖いから、何もしないで銀行預金のままにしておく」という考え方は、一見安全に見えて、実は「インフレによって確実に資産価値が減っていくリスクを100%受け入れる」という選択をしていることと同義です。
何も行動を起こさないことは、「無リスク」なのではなく「無対策」なのだという視点を持つことが、資産防衛の第一歩となります。
おわりに
<一歩を踏み出し、資産のセーフティネットを整える>
2,000万円というまとまった自己資金があることは、人生において非常に大きな強みであり、素晴らしい資産形成の成果です。だからこそ、その大切なお金を「円預金だけ」の場所に放置して目減りさせてしまうのは、とても勿体ないことです。
一度に2,000万円すべてを投資に回す必要はまったくありません。
まずは「生活防衛資金」として数年分の生活費をしっかり預金に残し、残りの余裕資金から、NISAを活用した月数万円の積立投資や、個人向け国債など、ご自身が安心できるペースで少しずつ新しい手札を増やしていきましょう。
(ここについてはご年齢にもよります。ご高齢の場合は銀行預金と日本国債までの組み合わせが良いと思います。現役期間が10年以上ある方はあくまで余裕資金の範囲内ではありますが、NISAなどの資産形成側のウエイトをある程度持っておく必要があると考えます。)
正しく知識を持ち、預金・株式・外貨・不動産などへ適切に分散を図ることができれば、将来の物価高や円安を恐れる必要はなくなります。
FP1級として、皆様の大切な資産が将来にわたって価値を保ち、安心して笑顔で暮らしていけるよう、お一人おひとりのリスク許容度に合わせたライフプランと資産配分づくりを全力でサポートしてまいります。資産の預け先や分散方法にお悩みの際は、ぜひお気軽にご相談くださいね。
------------------
ここでブログはおしまいです。ライフプランを作成する際、現在保有の資産を運用に回した場合の将来予測をライフプランに落とし込んで、老後の資金状態を見ていく手順があります。よろしければ下記よりご相談ください。