「政策金利37%のスワップポイントは強烈やけど、チャートはずっと右肩下がり……」
「リラ安の為替差損とスワップ収入、結局どっちが勝つんや?」
高金利通貨の代表格として個人投資家からの注目が絶えないトルコリラ(TRY)。
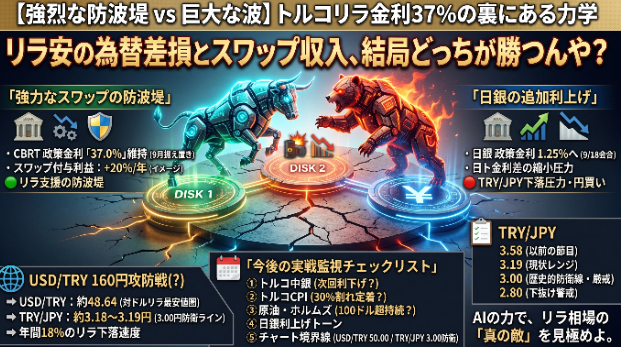
2026年9月16日現在、USD/TRYは約48.64(対ドルでリラ最安値圏)、TRY/JPYは約3.18〜3.19円で推移しています。
「高金利=通貨高」という単純な公式はトルコリラには一切通用しません。
足元では、「政策金利37%という強烈なスワップの防波堤」が存在する一方で、「中東情勢の緊迫化による原油高」「31%台の高インフレ」「日銀の追加利上げ観測」という巨大な波が外側から押し寄せています。
トルコ経済の現在地、政策金利37%の裏にある力学、そしてTRY/JPY長期スワップ運用で生き残るための監視ポイントを分かりやすく解剖します。
第1章:トルコリラの現在地――USD/TRYは最高値圏(リラ最安値圏)
まずは、足元の為替水準と金融政策の基本データを整理します。
【トルコリラの市場レート(2026年9月16日時点)】
USD/TRY:約48.64(9月に一時48.7近辺へ上昇、対ドルでリラ最安値圏を更新中)
TRY/JPY:約3.18〜3.19円(3.00円の大台攻防を視野に入れる水準)
対ドル(USD/TRY)の上昇は、ドルが買われているというよりも「トルコリラ自体の継続的な下落」を如実に物語っています。過去1年間だけでもリラは対ドルで約18%下落しており、構造的な通貨安トレンドは止まっていません。
一方で、トルコ中央銀行(CBRT)は9月の金融政策決定会合で政策金利を「37.0%」で据え置き、利下げサイクルを一旦ストップさせました(翌日物貸出金利40.0%、借入金利35.5%も維持)。
かつてのように「インフレなのに強引に利下げする」という極端な方針からは脱却し、「高インフレを抑え込むために高金利を維持する」という金融正常化の姿勢を堅持しています。
第2章:なぜ政策金利37%なのにリラは下落し続けるのか?
「インフレ率(約31.5%)より政策金利(37.0%)のほうが高いなら、実質金利はプラス(約+5.5%)やからリラ高になるんとちゃうんか?」
教科書的にはその通りですが、トルコリラが売られ続ける背景には以下の3つの構造的重石が存在します。
【リラ安が止まらない構造的メカニズム】
[インフレ期待の高さ]
8月CPIは前年比+31.51%。2026年末のインフレ見通しも約28%へ引き上げられ、高物価が長期化
[原油高・中東情勢の直撃]
ホルムズ海峡危機などで原油が100ドル超へ急伸
エネルギー輸入依存国トルコの経常赤字が急拡大
[通貨安スパイラル]
通貨安が輸入コストを押し上げ、さらなるインフレを招くため、外国人投資家の資金流入が限定的
① インフレ率は依然として31%台の超高水準
8月のトルコ消費者物価指数(CPI)は前年比+31.51%(7月の31.75%から小幅鈍化)。名目金利37%のおかげで実質金利はプラスを保っているものの、物価上昇の絶対値があまりにも高く、国内外の信認を完全に回復するには至っていません。トルコ中銀自身も2026年末のインフレ見通しを約28%へ上方修正しており、インフレ退治の長期化は避けられない情勢です。
② 原油高という最大の外的ショック
トルコはエネルギーの大半を輸入に依存しています。足元の中東情勢緊迫化やホルムズ海峡の緊張を受け、フィダン外相が航行の自由回復を訴えるなど、原油高(100ドル超)はトルコの貿易収支とインフレを直接直撃する「最大の毒薬」となっています。
第3章:TRY/JPYを動かす「5つの力」と日米中銀の影響
TRY/JPYの行方は、トルコ国内の事情だけで決まるわけではありません。日本側の金融政策を含めた「5つの力」の力関係で決まります。
最大の警戒シナリオ:「トルコ利下げ」×「日銀利上げ」
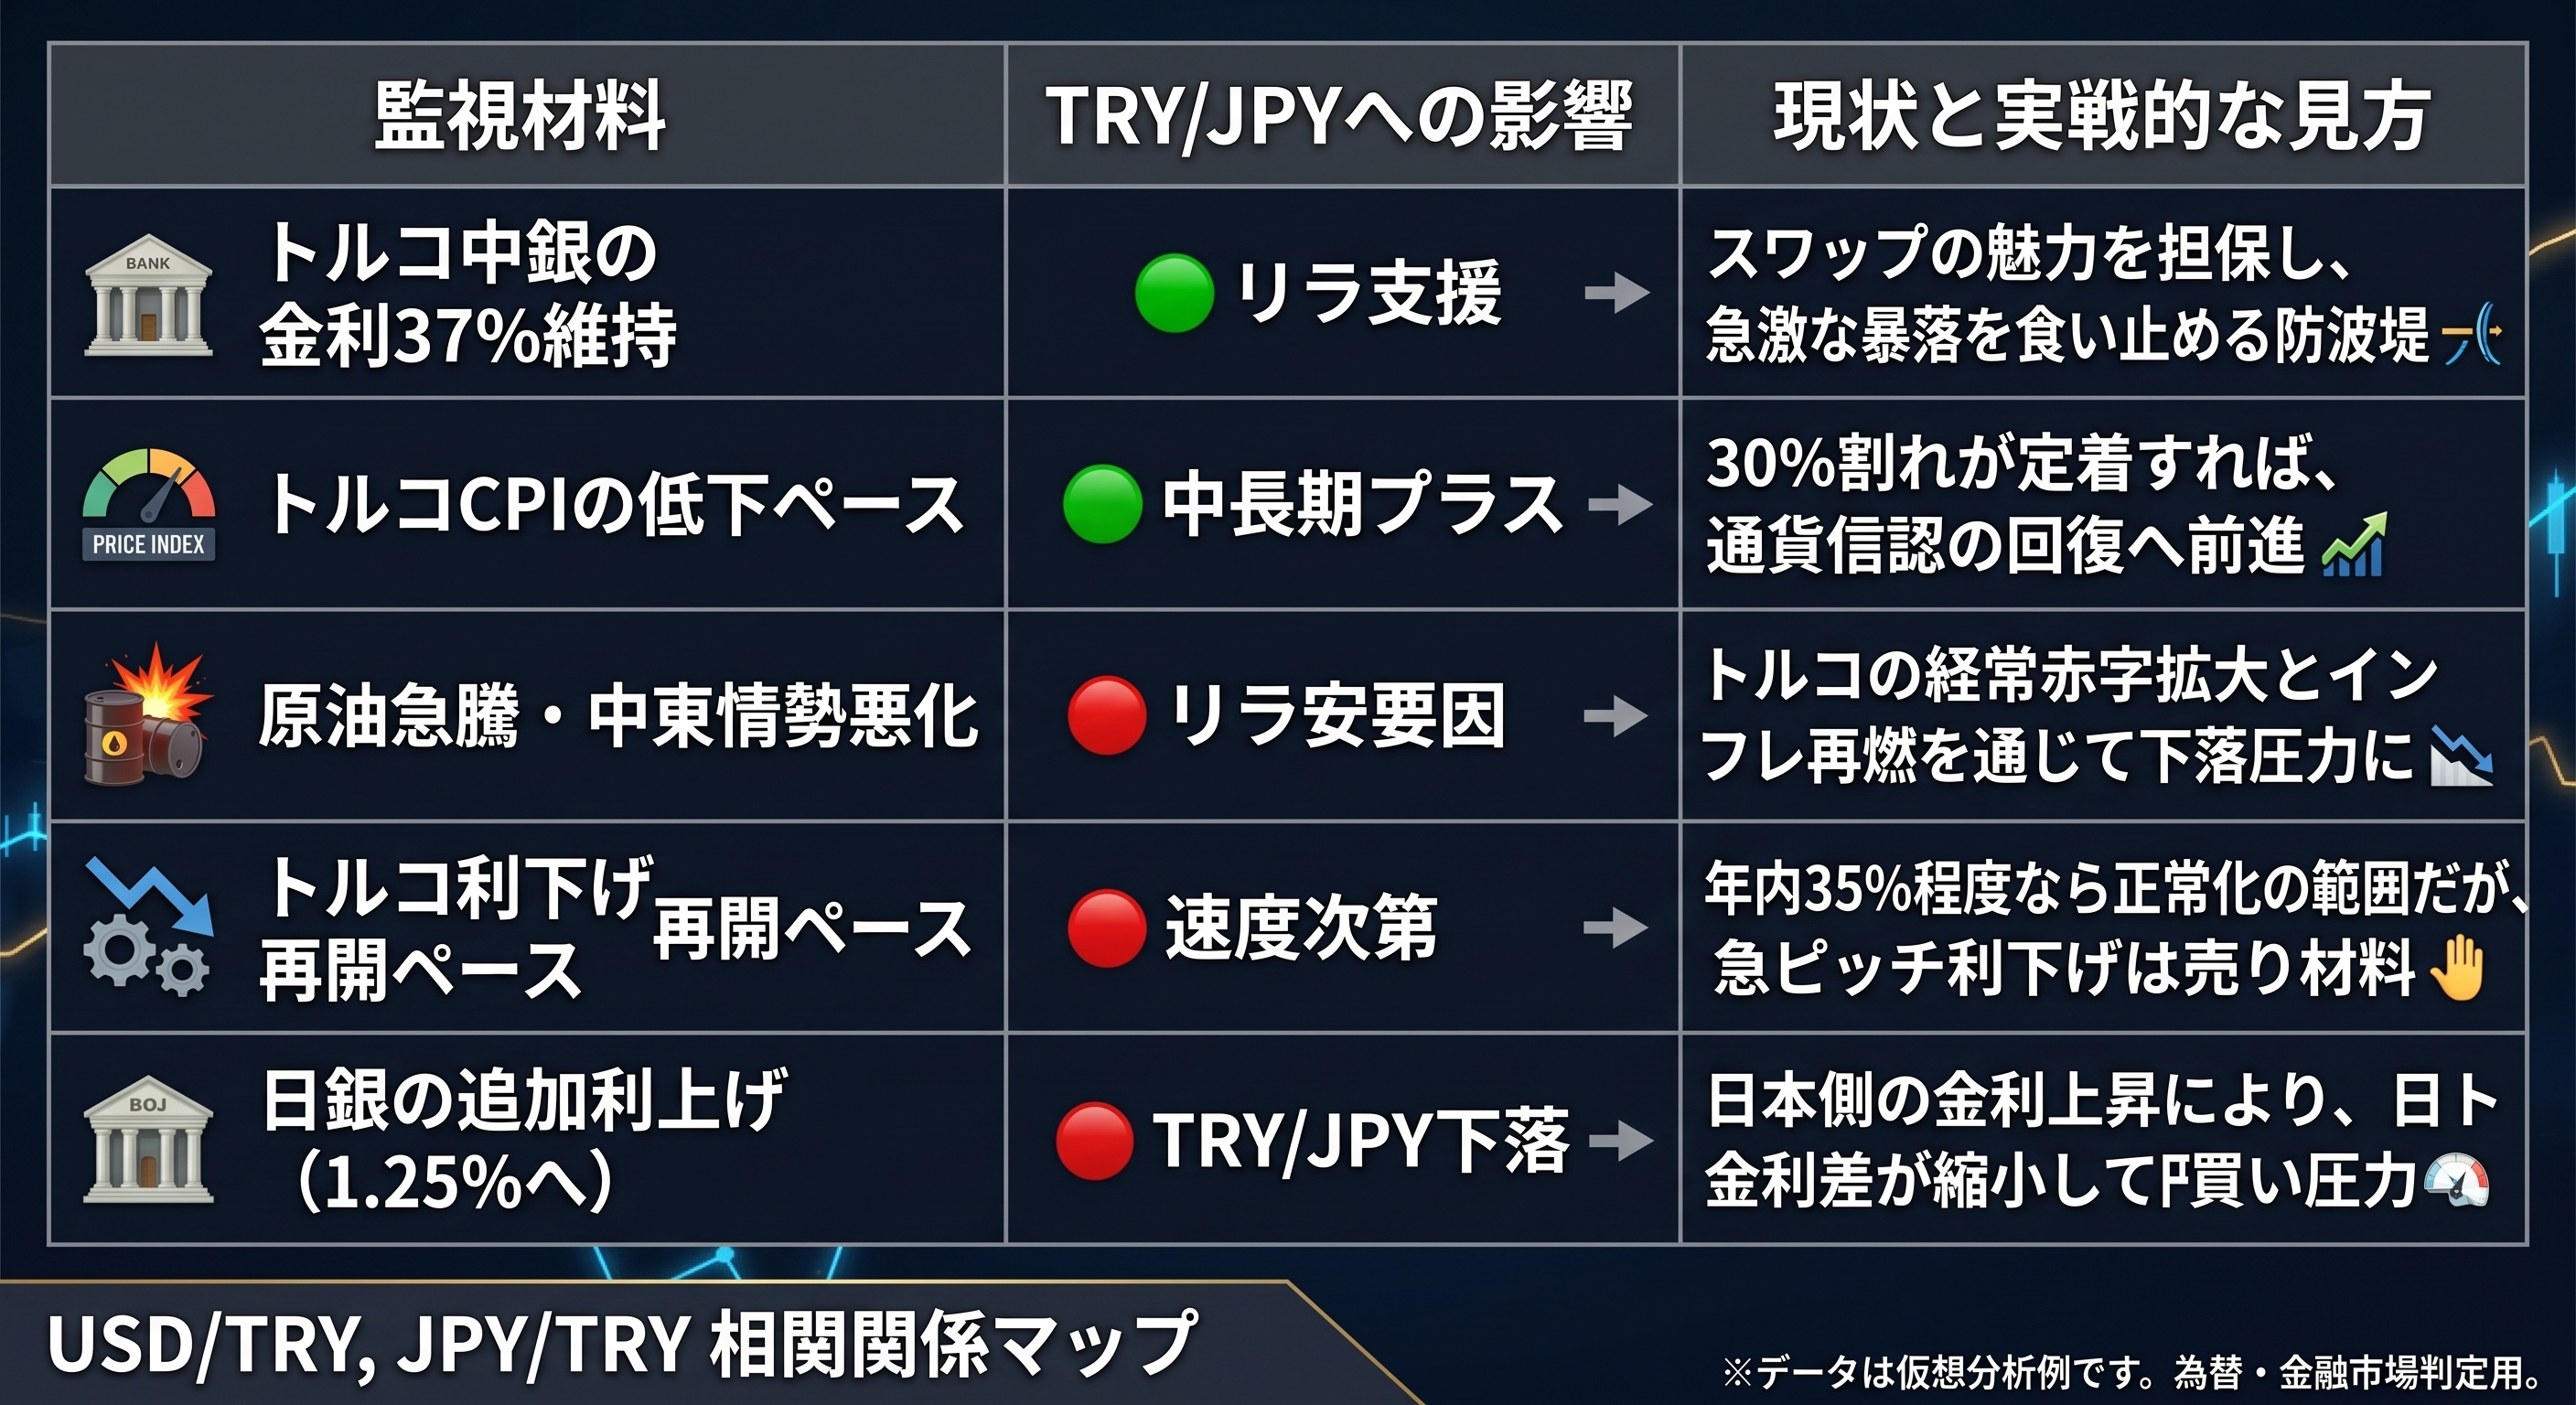
最も注意すべきは、トルコ中銀が年末に向けて利下げに動き、同時に日銀が追加利上げを進めるケースです。
金利差の縮小と円高圧力が同時に襲いかかるため、TRY/JPYには強烈な下押しバイアスがかかります。
第4章:スワップ投資の本質――「真の敵」は暴落ではなく“じわじわ下落”
長期スワップ運用を行う上で、最も知っておくべき残酷な現実があります。
それは、「1日で10%暴落すること」以上に、「年間10〜15%ずつじわじわと下落し続けること」のほうが資産形成にとって遥かに厄介であるという点です。
【スワップ運用の損益分岐イメージ】
年間スワップポイント利益:+20%
為替レート(TRY/JPY)の年間下落率:−12%
トータルリターン:実質 +8%(利益は残るが半分以上削られる)
もし為替が年間−20%を超えて下落すれば、いくら高金利を受け取っても
トータル収支はマイナスに沈みます。
例えば、以前の節目である約3.58円台から保有している場合、現在の3.18〜3.19円への下落は約11%の為替下落(含み損)を意味します。
スワップ金利によってこの為替差損をどれだけカバーできているか、そして「ここからの下落速度がスワップ付与ペースを上回らないか」を見極めることがすべてです。
第5章:今後の実戦監視チェックリスト
今後TRY/JPYをトレード・保有するにあたり、注視すべき優先順位は以下の通りです。
【最重要監視フロー】
① トルコ中銀の次回会合
据え置きか、小幅利下げ(35%方向)か
② トルコCPI
30%の大台を明確に下回れるか
③ 原油価格・ホルムズ海峡
100ドル超の高止まりが続くか
④ 日銀の利上げ姿勢
9月18日会合での植田総裁のタカ派トーン
⑤ チャートの境界線
USD/TRYが「50.00」を突破するか / TRY/JPYが「3.00円」を防衛できるか
特にUSD/TRYの「50.00」は歴史的な心理的節目です。ここを明確に上抜けて青天井モードに入った場合、TRY/JPYの3.00円割れリスクが一気に高まるため厳戒態勢が必要となります。
まとめ
2026年9月現在のトルコリラは、「終わった通貨」と切り捨てるのも、
「金利37%だから安心」と慢心するのも、どちらも間違いです。
正解は、「37%という強烈な金利バッファーを活用しながら、インフレ・原油・日銀利上げによる下落圧力をどこまで吸収できるかを見極めるゲーム」です。
スワップの付与額だけに目を奪われてレバレッジを上げすぎると、じわじわ進むリラ安や突発的なショックで証拠金を維持できなくなります。
資金管理に絶対の余裕を持たせ、客観的なテクニカルの節目とマクロ指標の推移を冷静に監視しながら、規律ある運用を徹底していきましょう。
少しでも参考になったら、フォロー&イイね!を押していただけると更新の励みになります!