9月上旬、為替市場を大きくざわつかせた強烈な一言がありました。
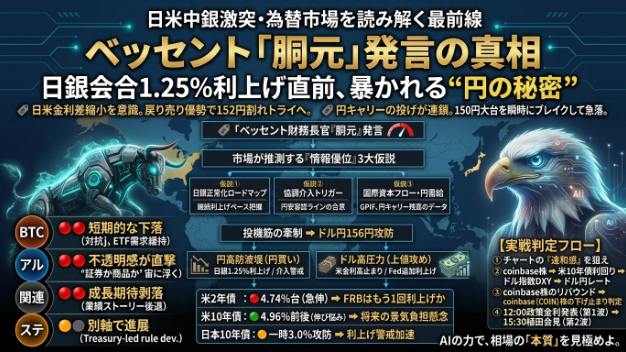
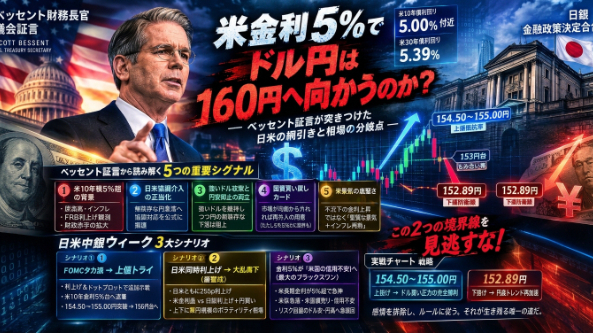
米財務長官のスコット・ベッセント氏が、円売りを仕掛ける投機筋を牽制する文脈で放ったとされる「I'm the house now(今や私が胴元だ)」という発言です。
カジノにおいて絶対に負けない「胴元(House)」を自認し、「自分は日銀や日本側について、一般の市場参加者よりも遥かに多くの情報を握っている」というニュアンスを公然と滲ませたこの言葉。
「ベッセントだけが知っている“円高の秘密”があるんか?」
「日米当局の間で、裏合意でも結ばれているんとちゃうか?」
市場では様々な憶測が飛び交いました。
この「胴元発言」の真意は何だったのか、そして本日9月18日の日銀金融政策決定会合(政策金利1.25%への引き上げ観測)とどう直結しているのか。噂のヴェールを剥ぎ取り、トレードに直結する視点で冷静に整理します。
第1章:「I'm the house now」――発言の真相と3つの仮説
まず大前提として、ベッセント氏が「具体的な非公開情報(インサイダー情報)」を公表したわけではありません。
しかし、ヘッジファンド出身であり、市場の心理と需給の急所を熟知している彼が「胴元」を名乗った背景には、「市場参加者に対する圧倒的な情報優位性の誇示」があります。
市場が推測する「円の秘密」の正体は、主に以下の3つです。
copy
市場が推測する「情報優位」の3大仮説】
① 日銀の金融政策のロードマップ
日米財務相会談等を通じ、日銀の継続利上げ姿勢やペースを一般市場より深く把握している可能性
② 日米協調介入の「発動トリガー」
7月末の協調介入を踏まえ、「どこまで円安が進めば米側が介入を容認・後押しするか」の合意ライン
③ 国際資本フロー・円需給の透視
GPIF(年金積立金)の配分変更、本邦機関投資家の外債ヘッジ、円キャリー残高の精緻なデータ
「ベッセントが円高を引き起こす魔法のスイッチを持っている」とオカルト的に捉えるのは間違いです。
本質は、「日米の政策協議・為替連携において、米財務省トップが主導権(胴元の立場)を握り、投機筋の軽はずみな円売りを牽制した」という点にあります。
第2章:その後の相場はどう動いたか?――金利差と介入警戒の綱引き
発言以降、ドル円が一気に円高へ一本調子で進んだかといえば、相場はそう単純ではありませんでした。
足元のドル円は、「米金利上昇によるドル高圧力」と「日銀利上げ・介入警戒による円高防波堤」の激しい板挟みになっています。
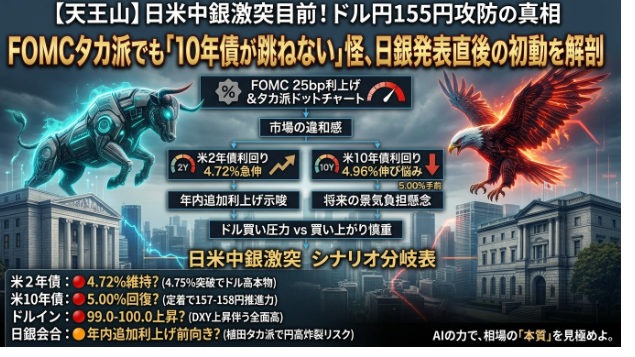
【現在のドル円を巡る真っ向対決】
[ドル高要因(上値攻め)]
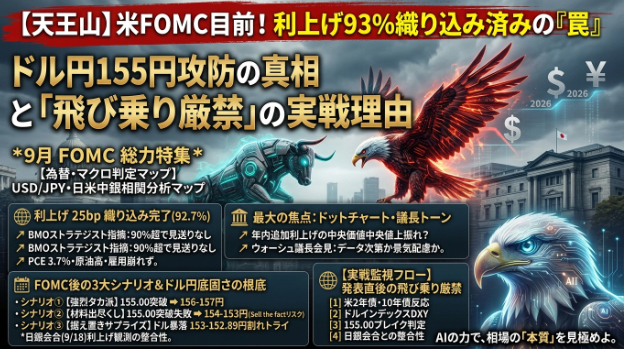
・米FOMCの25bp利上げ & 年内追加利上げ示唆(タカ派ドット)
・米2年債利回り 4.74%台、米10年債利回り 5.0%近辺の高止まり
・日米金利差の残存
VS
[円高要因(上値抑制)]
・日銀の0.25%利上げ観測(政策金利1.25%へ)
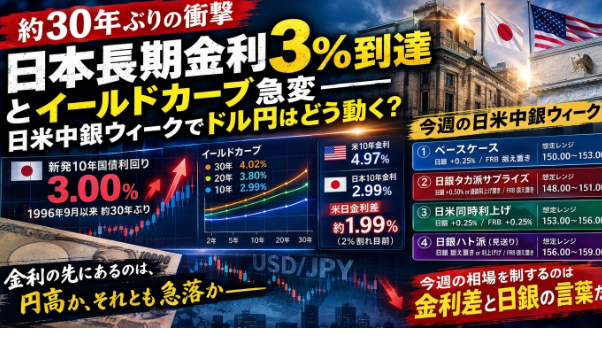
・日本10年国債利回りの急伸(一時3.0%の攻防)
・木原官房長官・片山財務相による相次ぐ円安牽制発言
・ベッセント発言を背景とした「日米協調介入」への強烈な警戒感
米金利の強烈な高さによってドル円は一時156円台に乗せたものの、日本側の利上げ警戒と当局の牽制によって押し戻され、現在は155円台半ばで膠着しています。
第3章:本日の日銀会合と「ベッセント発言」が交差する3大シナリオ
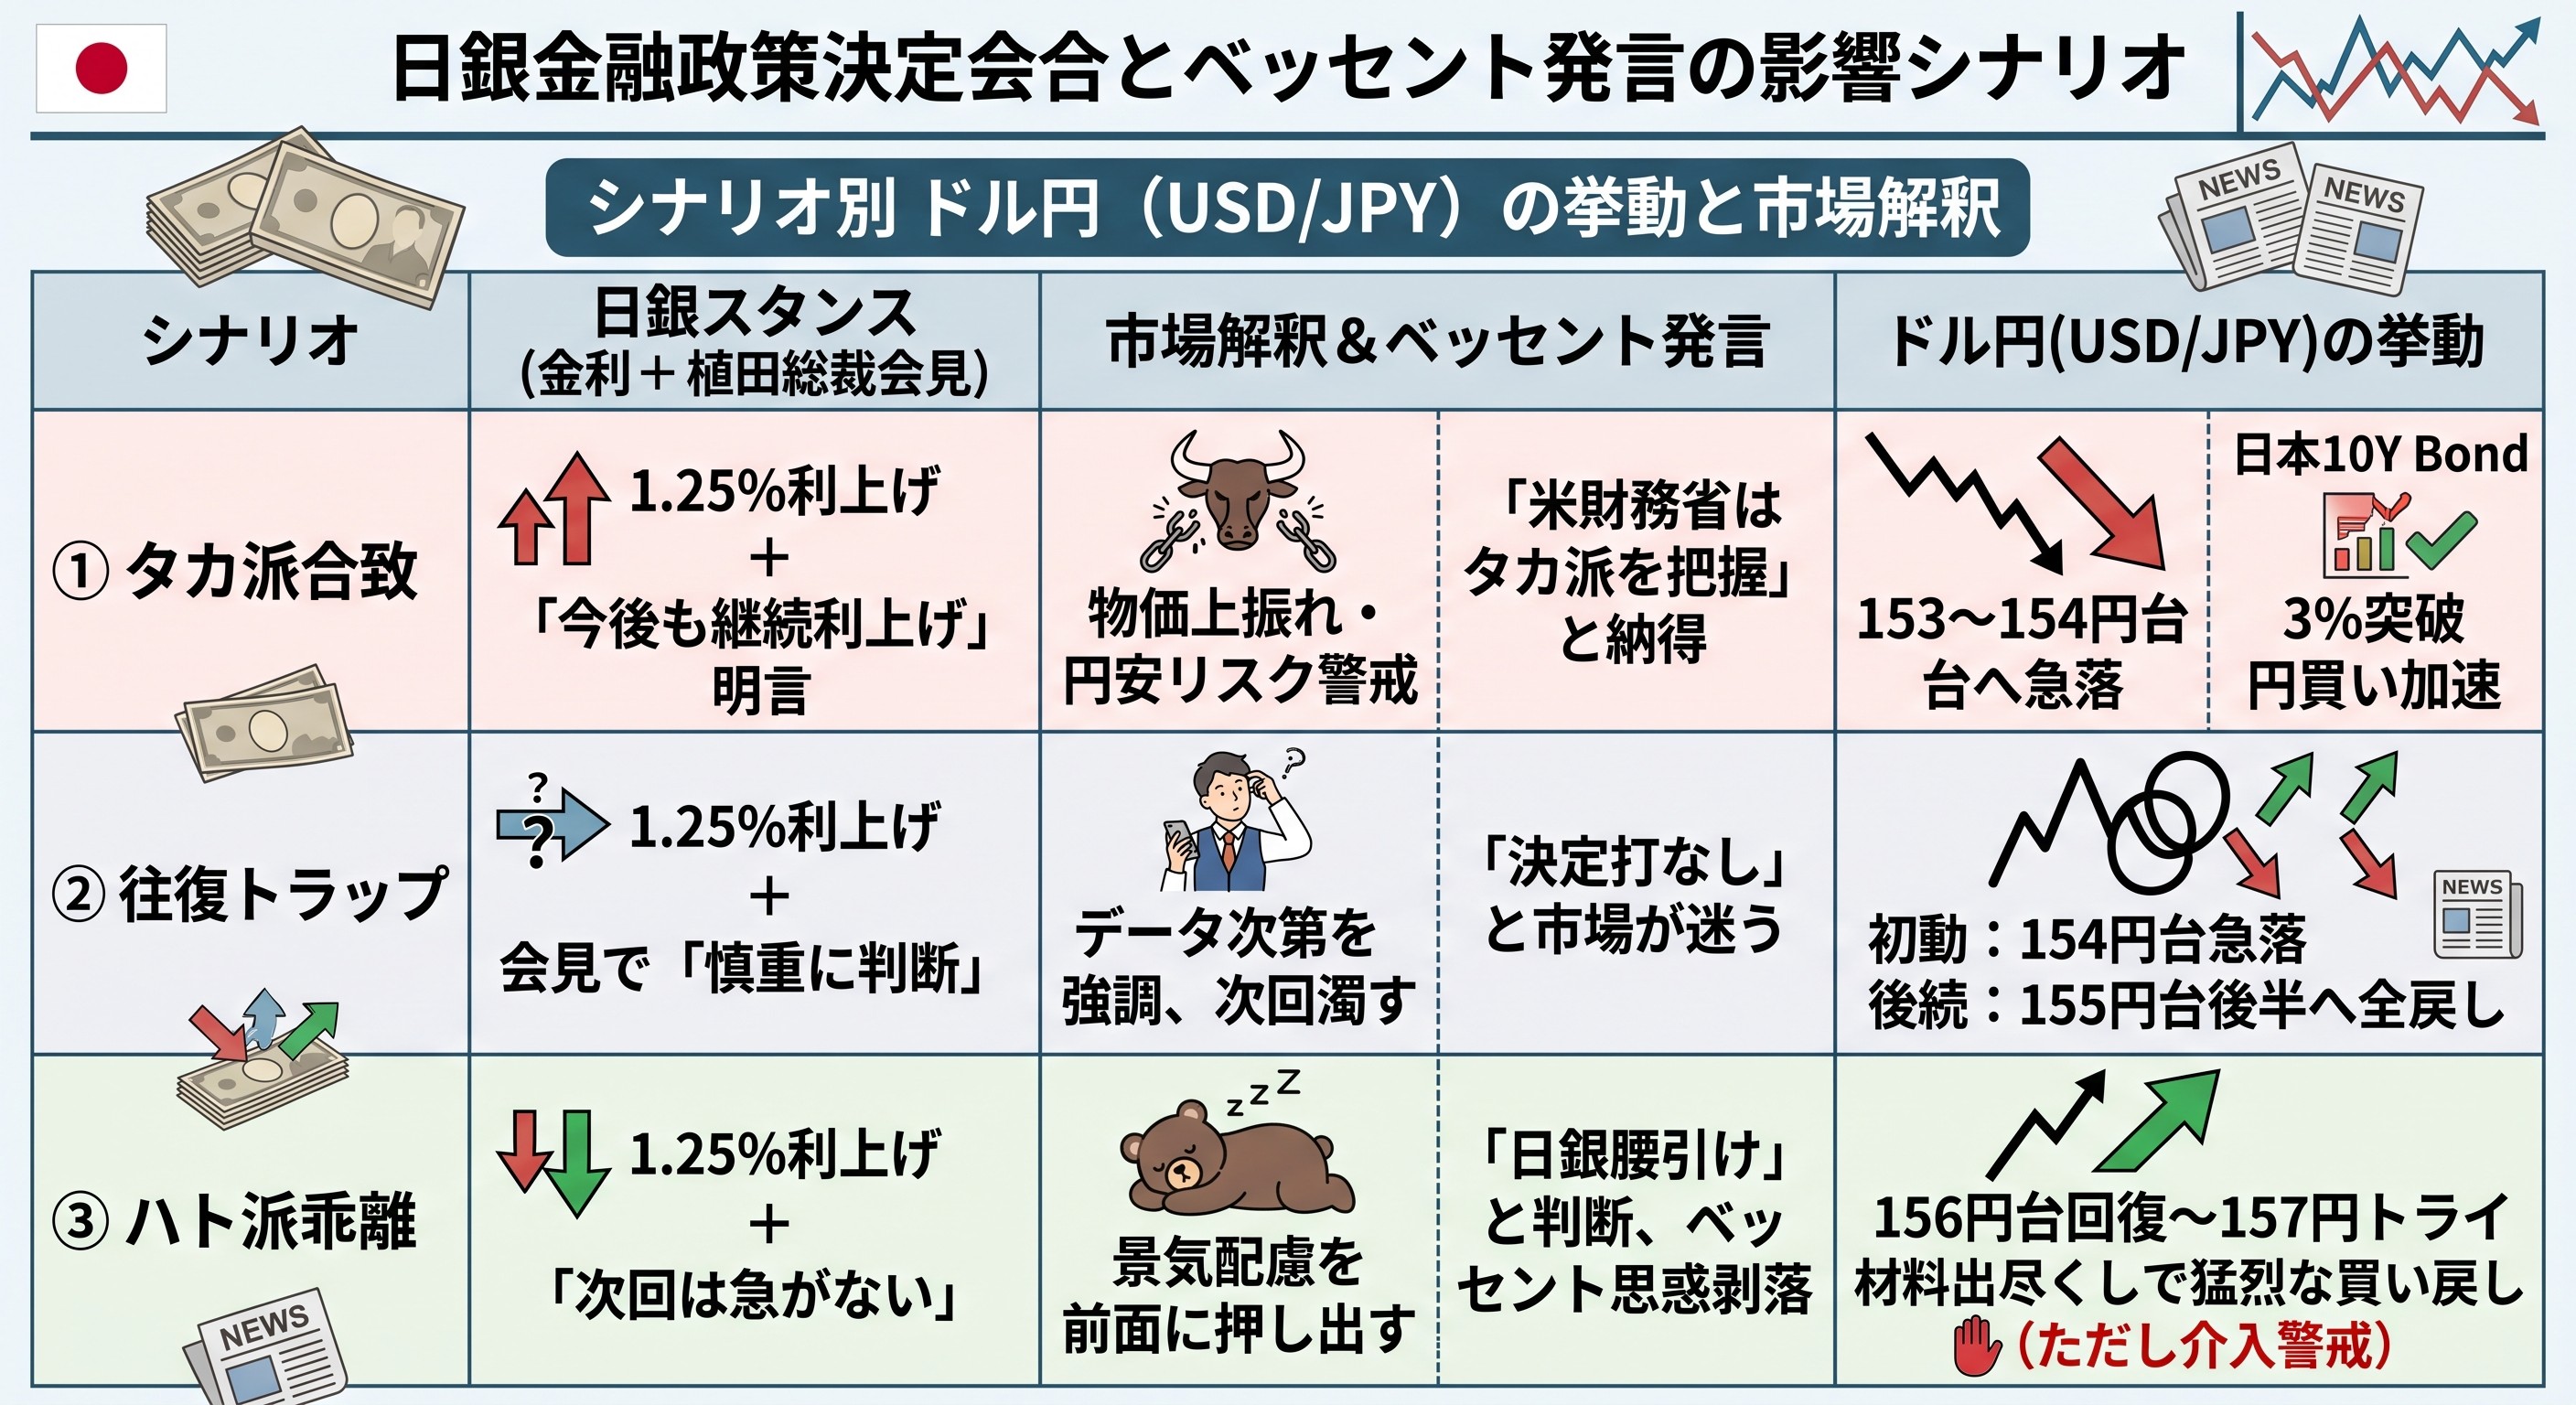
本日の日銀会合において、市場は政策金利を1.00%から1.25%へ引き上げることを約8割織り込んでいます。
焦点は「利上げの有無」ではなく、「声明文と植田総裁の会見が、ベッセントの“情報優位”を裏付けるほどタカ派かどうか」です。
シナリオ日銀のスタンス(金利+植田会見)ベッセント発言の市場解釈ドル円(USD/JPY)の挙動
第4章:実戦で見るべき「相場の違和感」の捉え方
チャートの前で立ち回る際、ベッセント発言をトレード判断に落とし込むためのルールです。
【チャートの違和感を見抜く2つの基準】
1. 「金利差を無視した円高」が発生するか:
米2年債利回りが高止まりしているにもかかわらず、ドル円が155.00円を割り込んで崩れる場合。
「政策・介入リスク」を織り込む実需・大口の円買いが入っている証拠。
2. 「156円台での上値の重さ」:
ドル円が156円台に乗せた瞬間、日本10年債が3%を超え、政府要人の口先介入が連発される場合。
ベッセント合意(協調介入ライン)を意識した利益確定売り・ショートカバーの限界点。
米国の数字(米2年債・10年債)だけで相場を張っていると、日本側の政策と日米当局の政治的圧力に足をすくわれます。
まとめ
ベッセント財務長官の「胴元」発言の正体は、オカルト的な予言ではなく、「日米協調の枠組みと日銀の正常化路線をテコにした、投機筋への強烈なブラフ兼アナウンスメント効果」です。
本日の日銀会合は、その「胴元の手の内」が本物であったかが試される審判の場となります。
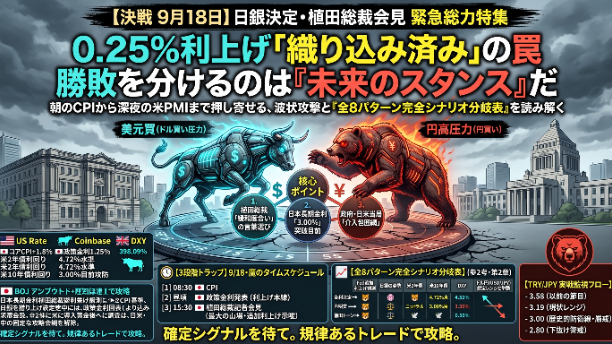
12:00前後の政策金利発表(第1波)
15:30の植田総裁記者会見(第2波)
この2段階において、金利水準と為替レートが同じ方向を向いているかを冷徹に見極めてください。
「上がったからロング」「下がったからショート」という短絡的な反応を捨て、日米中銀の思惑と客観的なテクニカル指標の確定シグナルを軸に、波乱の相場を乗り切っていきましょう。
少しでも参考になったら、フォロー&『いいね!』を押していただけると
更新の励みになります!