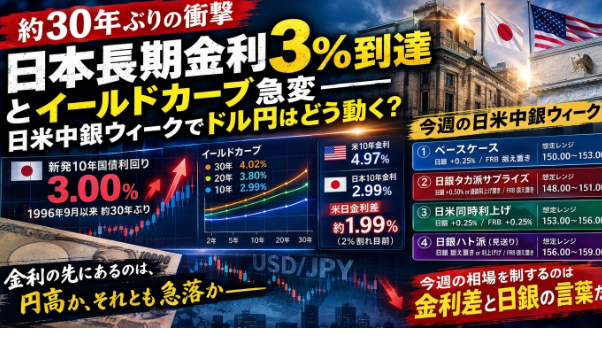
日本の新発10年国債利回り(長期金利)が、一時3.00%台へと突入しました。これは1996年9月以来、実に約30年ぶりの歴史的高水準です。
2025年末に2%台に乗せてからわずか8カ月余りで+100bp(1%)以上も急騰しており、日本の金利環境は完全に新たなフェーズに入りました。
「日本の金利がここまで上がったら、ドル円は暴落するんちゃうんか?」
「30年債4%超えのイールドカーブは何を警告してるん?」
足元で長期金利が急伸している4大要因、10年・20年・30年国債カーブの歪み、そして米日10年金利差の縮小(2%割れ目前)がドル円(USD/JPY)に及ぼす実戦的な影響を整理して解説します。
第1章:日本長期金利が「3%」へ急伸した4大要因
日本の長期金利が歴史的な急上昇を演じている背景には、単なる市場の思惑を超えた複合的な圧力が存在します。
【金利急騰を突き動かす4つのエンジン】
① 財政懸念(最大の引き金)
2027年度予算の概算要求が過去最大「143兆円」に膨張。国債大増発への警戒感
② 日銀の利上げ観測
9月17〜18日会合での0.25%利上げ(政策金利1.25%へ)を市場がほぼ完全織り込み
③ インフレ長期化・中東情勢
原油100ドル突破に伴う輸入物価高とインフレ期待の再燃
④ 米長期金利の高止まり
FRBタカ派姿勢で米10年金利が一時5%目前(4.97%)へ急伸、グローバル金利を牽引
特に見逃せないのが「政府の想定金利」とのデッドヒートです。
年度予算 積算金 利備考
2025年度 2.0% 当初予算編成時
2026年度 3.0% 当初予算編成時(長期金利が肉薄)
2027年度 3.8% 金利急騰を受けて財務省が大幅引き上げ
2026年度の国債費は初めて31兆円を突破。長期金利が想定金利3.0%に到達したことで、政府幹部からも「金利バッファーを食い潰す勢い」との悲鳴が上がっています。市場関係者の間でも「3%は単なる通過点に過ぎず、年内3.25%への上振れ余地がある」との見方が主流になりつつあります。
第2章:イールドカーブ分析――超長期(30年)4%突破と「2つの歪み」
国債は年限によって動いている理由が全く異なります。10年・20年・30年の比較から相場の深層が見えてきます。
【国債利回りの水準比較】
・10年国債:約2.99%(30年ぶり高水準、3.0%の攻防)
・20年国債:約3.80%(1996年以来の高水準)
・30年国債:約4.02%〜4.07%(1999年発行以来の【過去最高水準】)
イールドカーブが示す2つの重要なメッセージ
中短期(2〜10年)の急激な立ち上がり:日銀の利上げ織り込み
直近3カ月の上昇幅を見ると、30年債が+8bpにとどまる一方、10年債は+27bpと突出して上昇しています。これは日銀の継続利上げ観測を反映し、手前のゾーンが急速に再評価されている証拠です。
超長期(20〜30年)の高止まり:債券番人(ボンド・ビジランス)の反乱
30年債利回りが4%を超えて過去最高水準にあるのは、積極財政路線に伴う国債増発リスクへの警告です。「将来の財政悪化」を見越した機関投資家が、より高い利回りを要求して超長期債を売り叩いています。
第3章:日米金利差「2%割れ」とドル円の力学
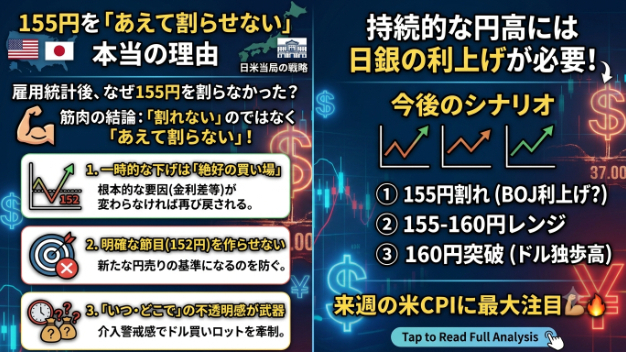
足元のドル円は、7月の160円台から一時152円台まで急落し、現在は154円前後でもみ合っています。
この値動きの背骨となっているのが「米日10年金利差の急速な縮小」です。
【米日金利差とドル円の構図】
米10年債利回り:4.97%(高水準だが上値重い)
日本10年債利回り:2.99%(30年ぶり急伸)
米日10年金利差:約1.99%(ついに2.0%の大台を割り込む水準へ)
金利ゾーン別のドル円への作用
中短期(2〜5年)
日銀利上げ観測直撃により、直接的な円買い・ドル円押し下げ圧力。
9月3日の1日-3.40円暴落を引き起こした主因。
長期(10年)
日米金利差の構造的縮小(2%割れ)による持続的な円買い要因。
同時に未決済円キャリーの巻き戻しリスクを刺激。
超長期(20〜30年)
財政不安による円売り要因(悪い金利上昇)の側面も持つが、
現状は金利差縮小の円買い圧力が勝る。
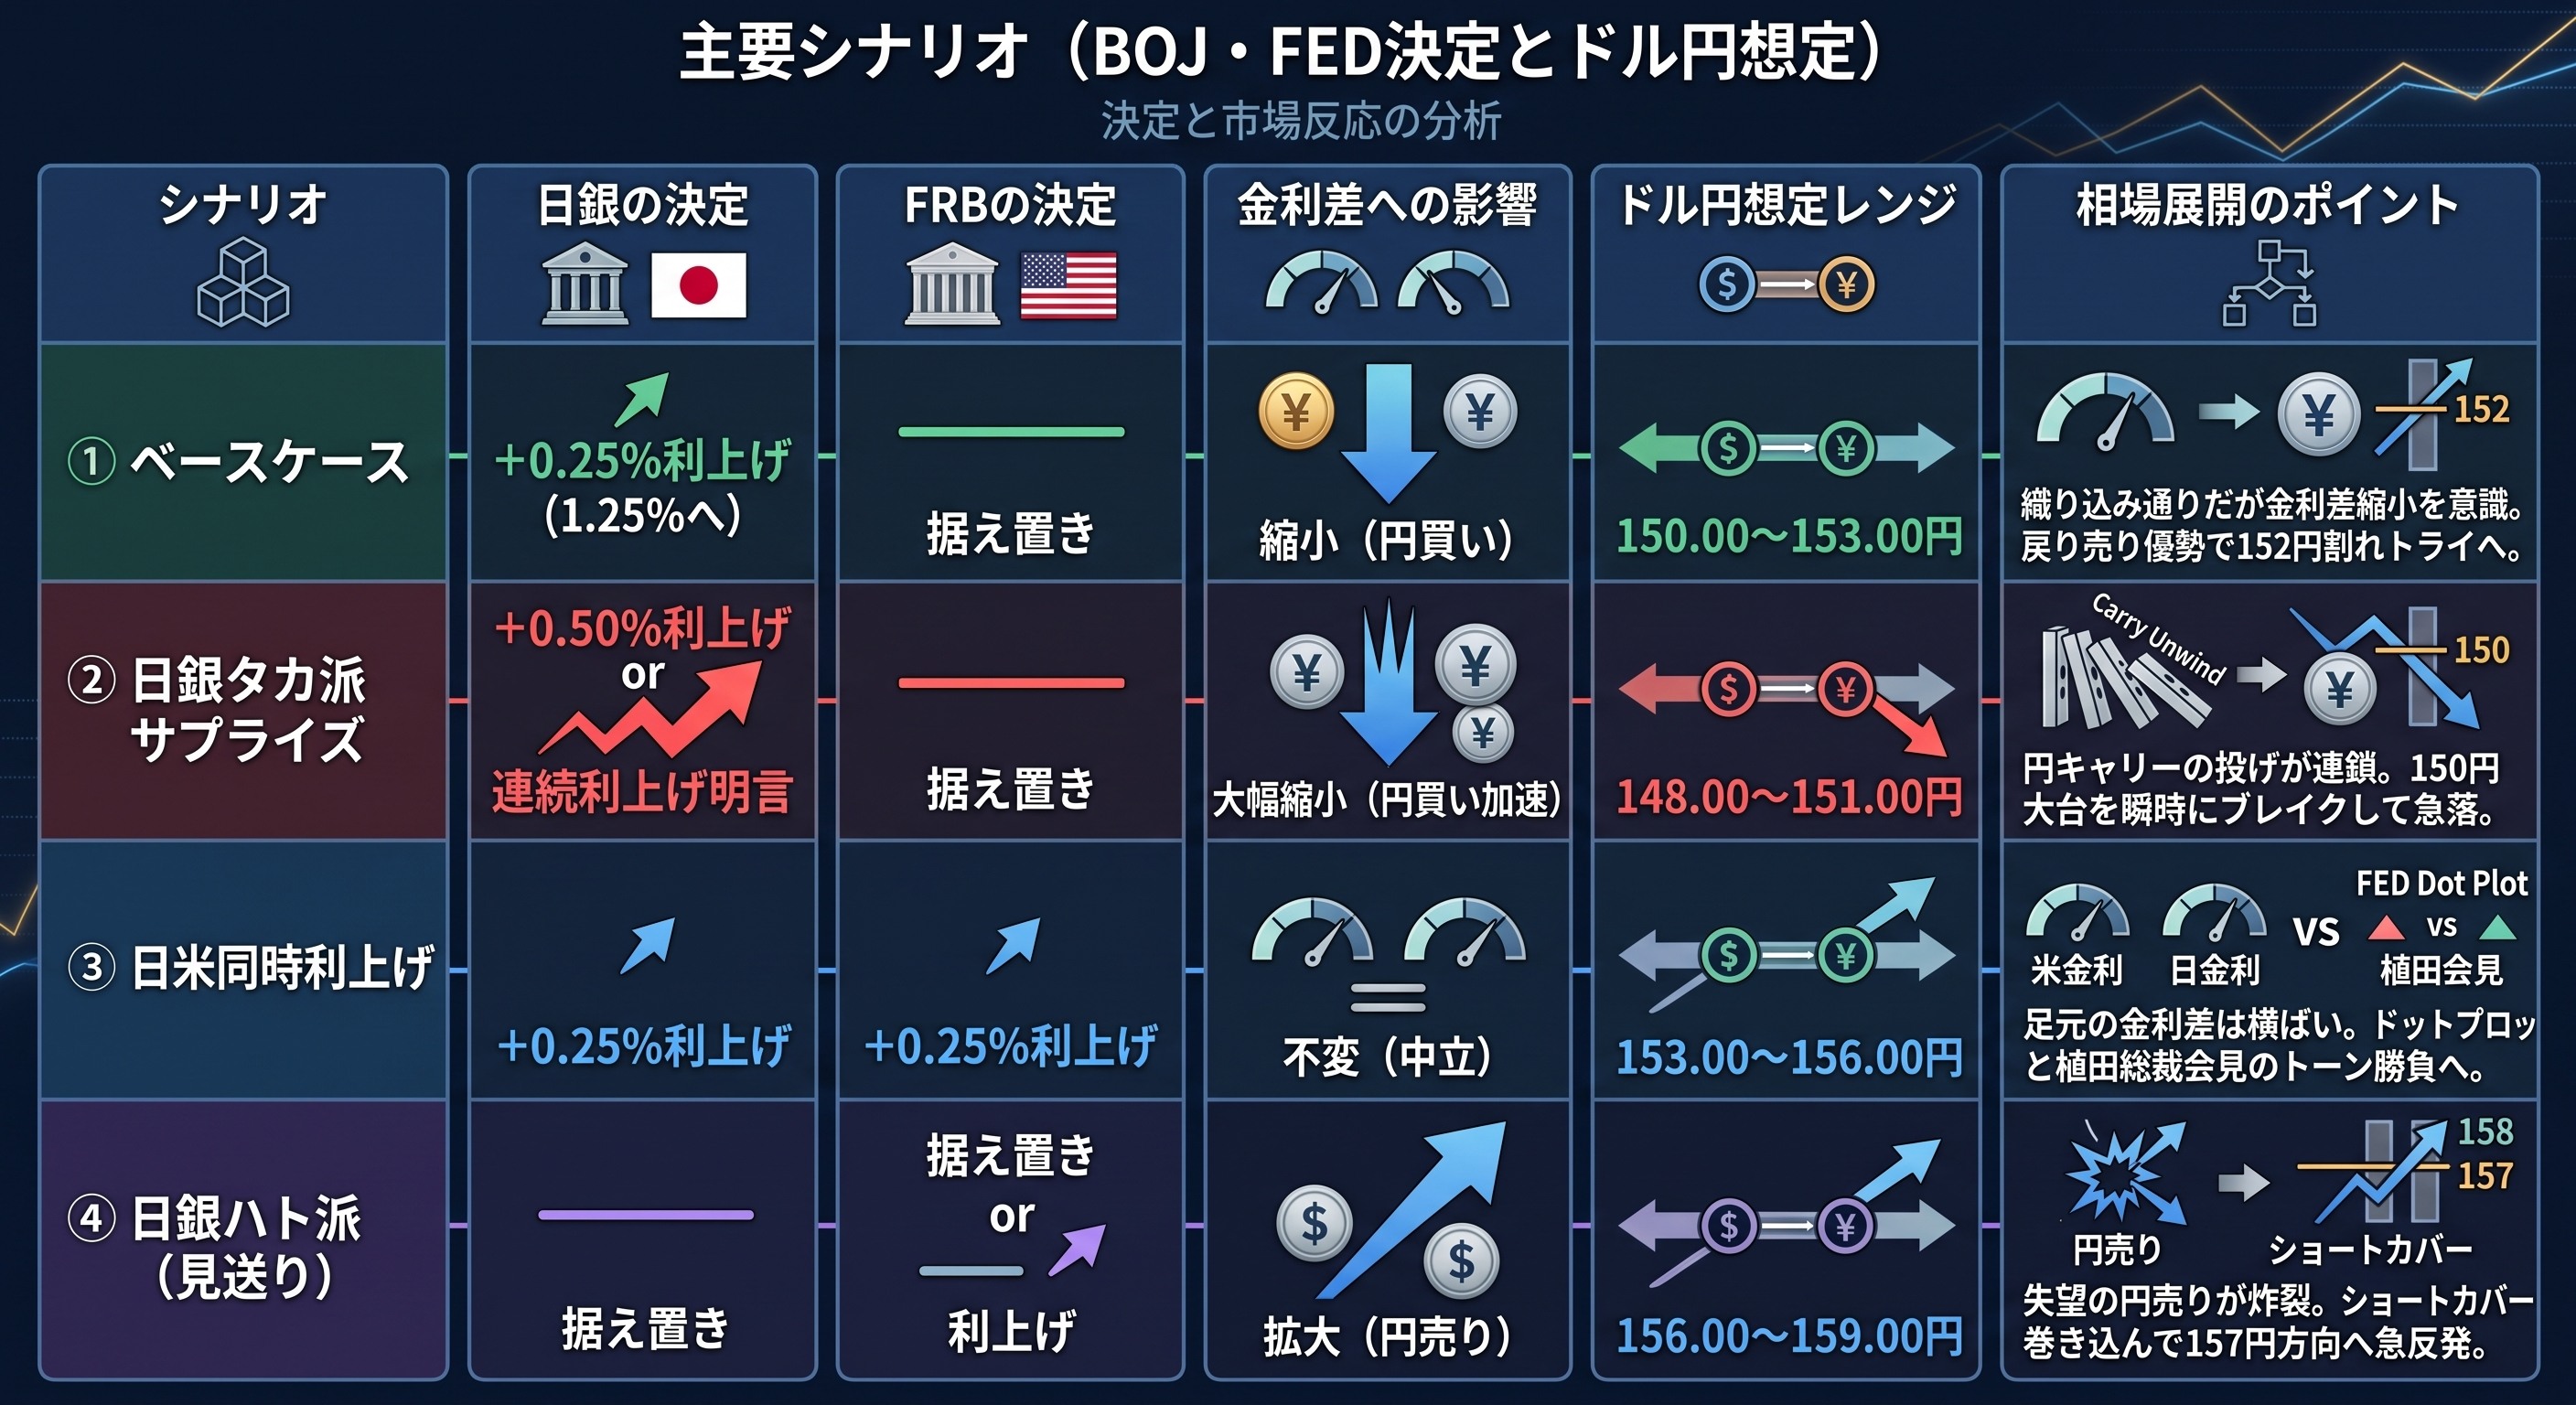
第4章:今週の日米中銀ウィーク――4大シナリオと想定レンジ
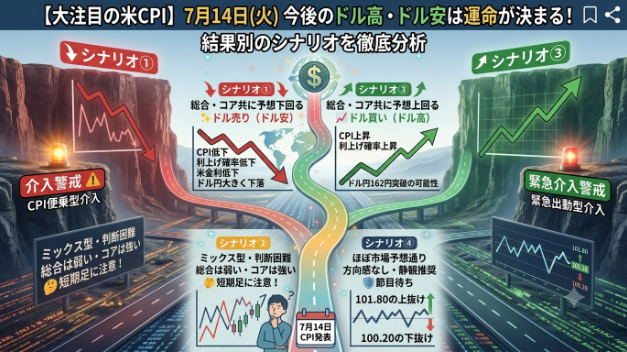
9月15〜16日の米FOMC、そして9月17〜18日の日銀金融政策決定会合。今週の決定とシグナルに応じたシナリオマップです。
まとめ
日本の長期金利3%到達は、単なる国内債券のニュースではありません。
「長年続いた超低金利・円キャリー前提の相場構造が根本から覆りつつある」という巨大なシグナルです。
米日10年金利差が2%を割り込む水準まで縮小している以上、
ドル円の中長期的な上値は構造的に重くなっています。
今週の中銀ウィークは、発表瞬間の金利差だけでなく「日銀のターミナルレート(最終到達金利)への言及」を注視し、荒れ狂うボラティリティの中で冷静にシグナルに従ったトレードを徹底していきましょう。