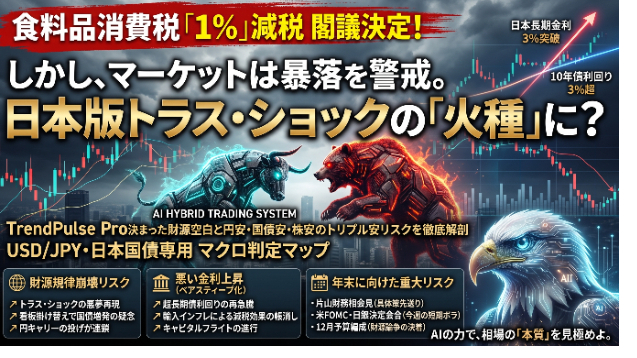
政府は本日9月15日、食料品の消費税減税と所得連動給付を盛り込んだ「税制改正大綱」を正式に閣議決定しました。
飲食料品の税率が現行の8%から「1%」へと大幅に引き下げられる(2027年4月から2年間限定)という、家計にとっては一見すると特大の朗報です。
しかし、マーケットの反応はまったく祝福ムードではありません。
むしろ金融市場では、「財源10兆円の目処が立っていない」「日本版トラス・ショック(円安・国債安・株安のトリプル安)の火種になる」と、極めて強い警戒感が渦巻いています。
この消費税減税のウラで何が決まり、なぜ為替(ドル円)や日本国債に強烈な下押し圧力がかかっているのか。片山さつき財務相の会見の意図や年末に待ち受ける重大リスクまで、分かりやすく解剖します。
第1章:閣議決定された「税制改正大綱」の全貌
まずは、今回決定された減税スキームと給付の概要を整理します。
減税対象
飲食料品全般(現行の軽減税率適用対象)
税率の変更現行 8% ➔ 引き下げ後 1%(マイナス7%)
実施期間
2027年4月1日 〜 2029年3月末(2年間の時限措置)
給付措置
残る1%相当分として中低所得層向け「就業者負担軽減支援金」を先行実施
減税終了後
2029年4月より、本格的な「所得連動給付制度(給付付き税額控除)」へ完全移行
所要財源
2年間で約10兆円(年間約5兆円規模)
財源の明記
「特例公債(赤字国債)に頼らない」と明記(ただし具体策は年末へ先送り)
国会提出
10月5日召集予定の臨時国会に関連法案を提出方針
一見すると完璧な物価高対策に見えますが、マーケット関係者が全員頭を抱えているのが「年間5兆円、2年で10兆円の穴埋めをどうするのか」という財源問題です。
第2章:なぜ減税なのに「円安・債券安」になるのか?
「国民の負担が減るなら日本経済にとってプラスなのでは?」と思うかもしれません。
しかし、為替や金利の世界では以下の3つの悪循環ルートで「強烈な円安・日本売り要因」として処理されます。
【財源なき減税が引き起こす悪循環】
飲食料品の消費税を1%へ減税(2年で約10兆円の減収)
[財政規律への懸念]
赤字国債に頼らないと言いつつ穴埋めの具体策はゼロ
[日本国債の投げ売り(債券安)]
将来的な国債増発を見越して10年債利回りが急上昇(一時3%突破)
[悪い金利上昇と円安の同時進行]
国の財政信認が揺らぎ、「円売り・債券売り」のキャピタルフライトが発生
[輸入インフレの加速]
円安でエネルギー・輸入食品が跳ね上がり、減税効果が帳消しに
1. 財政規律の崩壊懸念(日本版トラス・ショックのリスク)
2022年、イギリスのトラス政権が財源の裏付けのない大型減税を発表した際、ポンド急落・国債暴落・株安の「トリプル安」が発生し、政権崩壊に追い込まれました。
日本の財源見積もりを見ても、2025年度の決算剰余金のうち自由に使える上振れ分はわずか5,850億円程度。年間5兆円の減税穴埋めには到底足りず、市場は「結局、看板を掛け替えて国債を刷るしかないのでは?」と疑っています。
2. 長期金利の「悪い上昇」(ベアスティープ化)
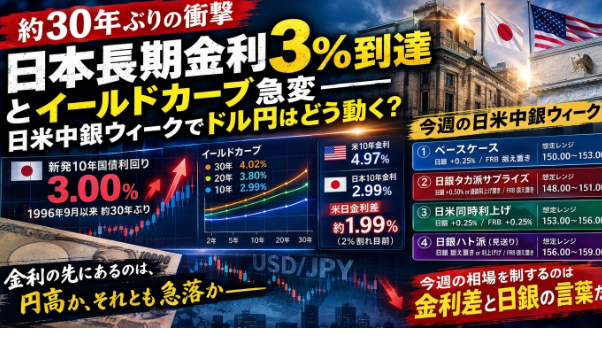
1月に減税方針が報じられた際も長期金利は跳ね上がりましたが、9月に入り日本の10年債利回りは約30年ぶりの3%台へ到達しました。財源先送りの姿勢そのものが、長期・超長期国債の売り圧力を生み出しています。
3. 米国(ベッセント財務長官)からの視線
日本の長期金利急騰や制御不能な円安は、米国の長期金利を押し上げる余波をもたらします。米財務省も日本の財政規律維持を注視しており、日米中銀・財政当局にとっても極めて神経質な政治問題となっています。
第3章:片山財務相会見(9月15日)のウラ側――徹底された「具体策の先送り」
本日閣議後に行われた片山さつき財務大臣の会見では、この財源論争に対する政府の苦しい台所事情が浮き彫りになりました。
【片山財務相の会見ポイント(9月15日)】
① 減税期間の厳守
「2年間に限り引き下げる」ことを大綱と法案に明記
② 財源の決まり文句
「特例公債(赤字国債)に頼らず、歳出・歳入全般の見直しで確保」
③ 基金の見直し
「資金が滞留して生きていない基金の基準を【これから具体的に作る】」
④ 付け替え論への回答拒否
「他で赤字国債を刷ったら同じでは?」の問いには具体策を明言せず
片山財務相の発言は一貫して「国債増発はしないと宣言しつつ、具体的な歳出削減の数字は年末の予算編成まで一切出さない」というスタンスです。
高市首相による内閣改造でも片山氏の留任が確実視されており、「減税の骨格を作った大臣がそのまま秋の国会審議と年末の予算編成を取り仕切る」流れが固まっています。しかし、具体的な数字が示されない以上、市場の不信感を払拭することはできません。
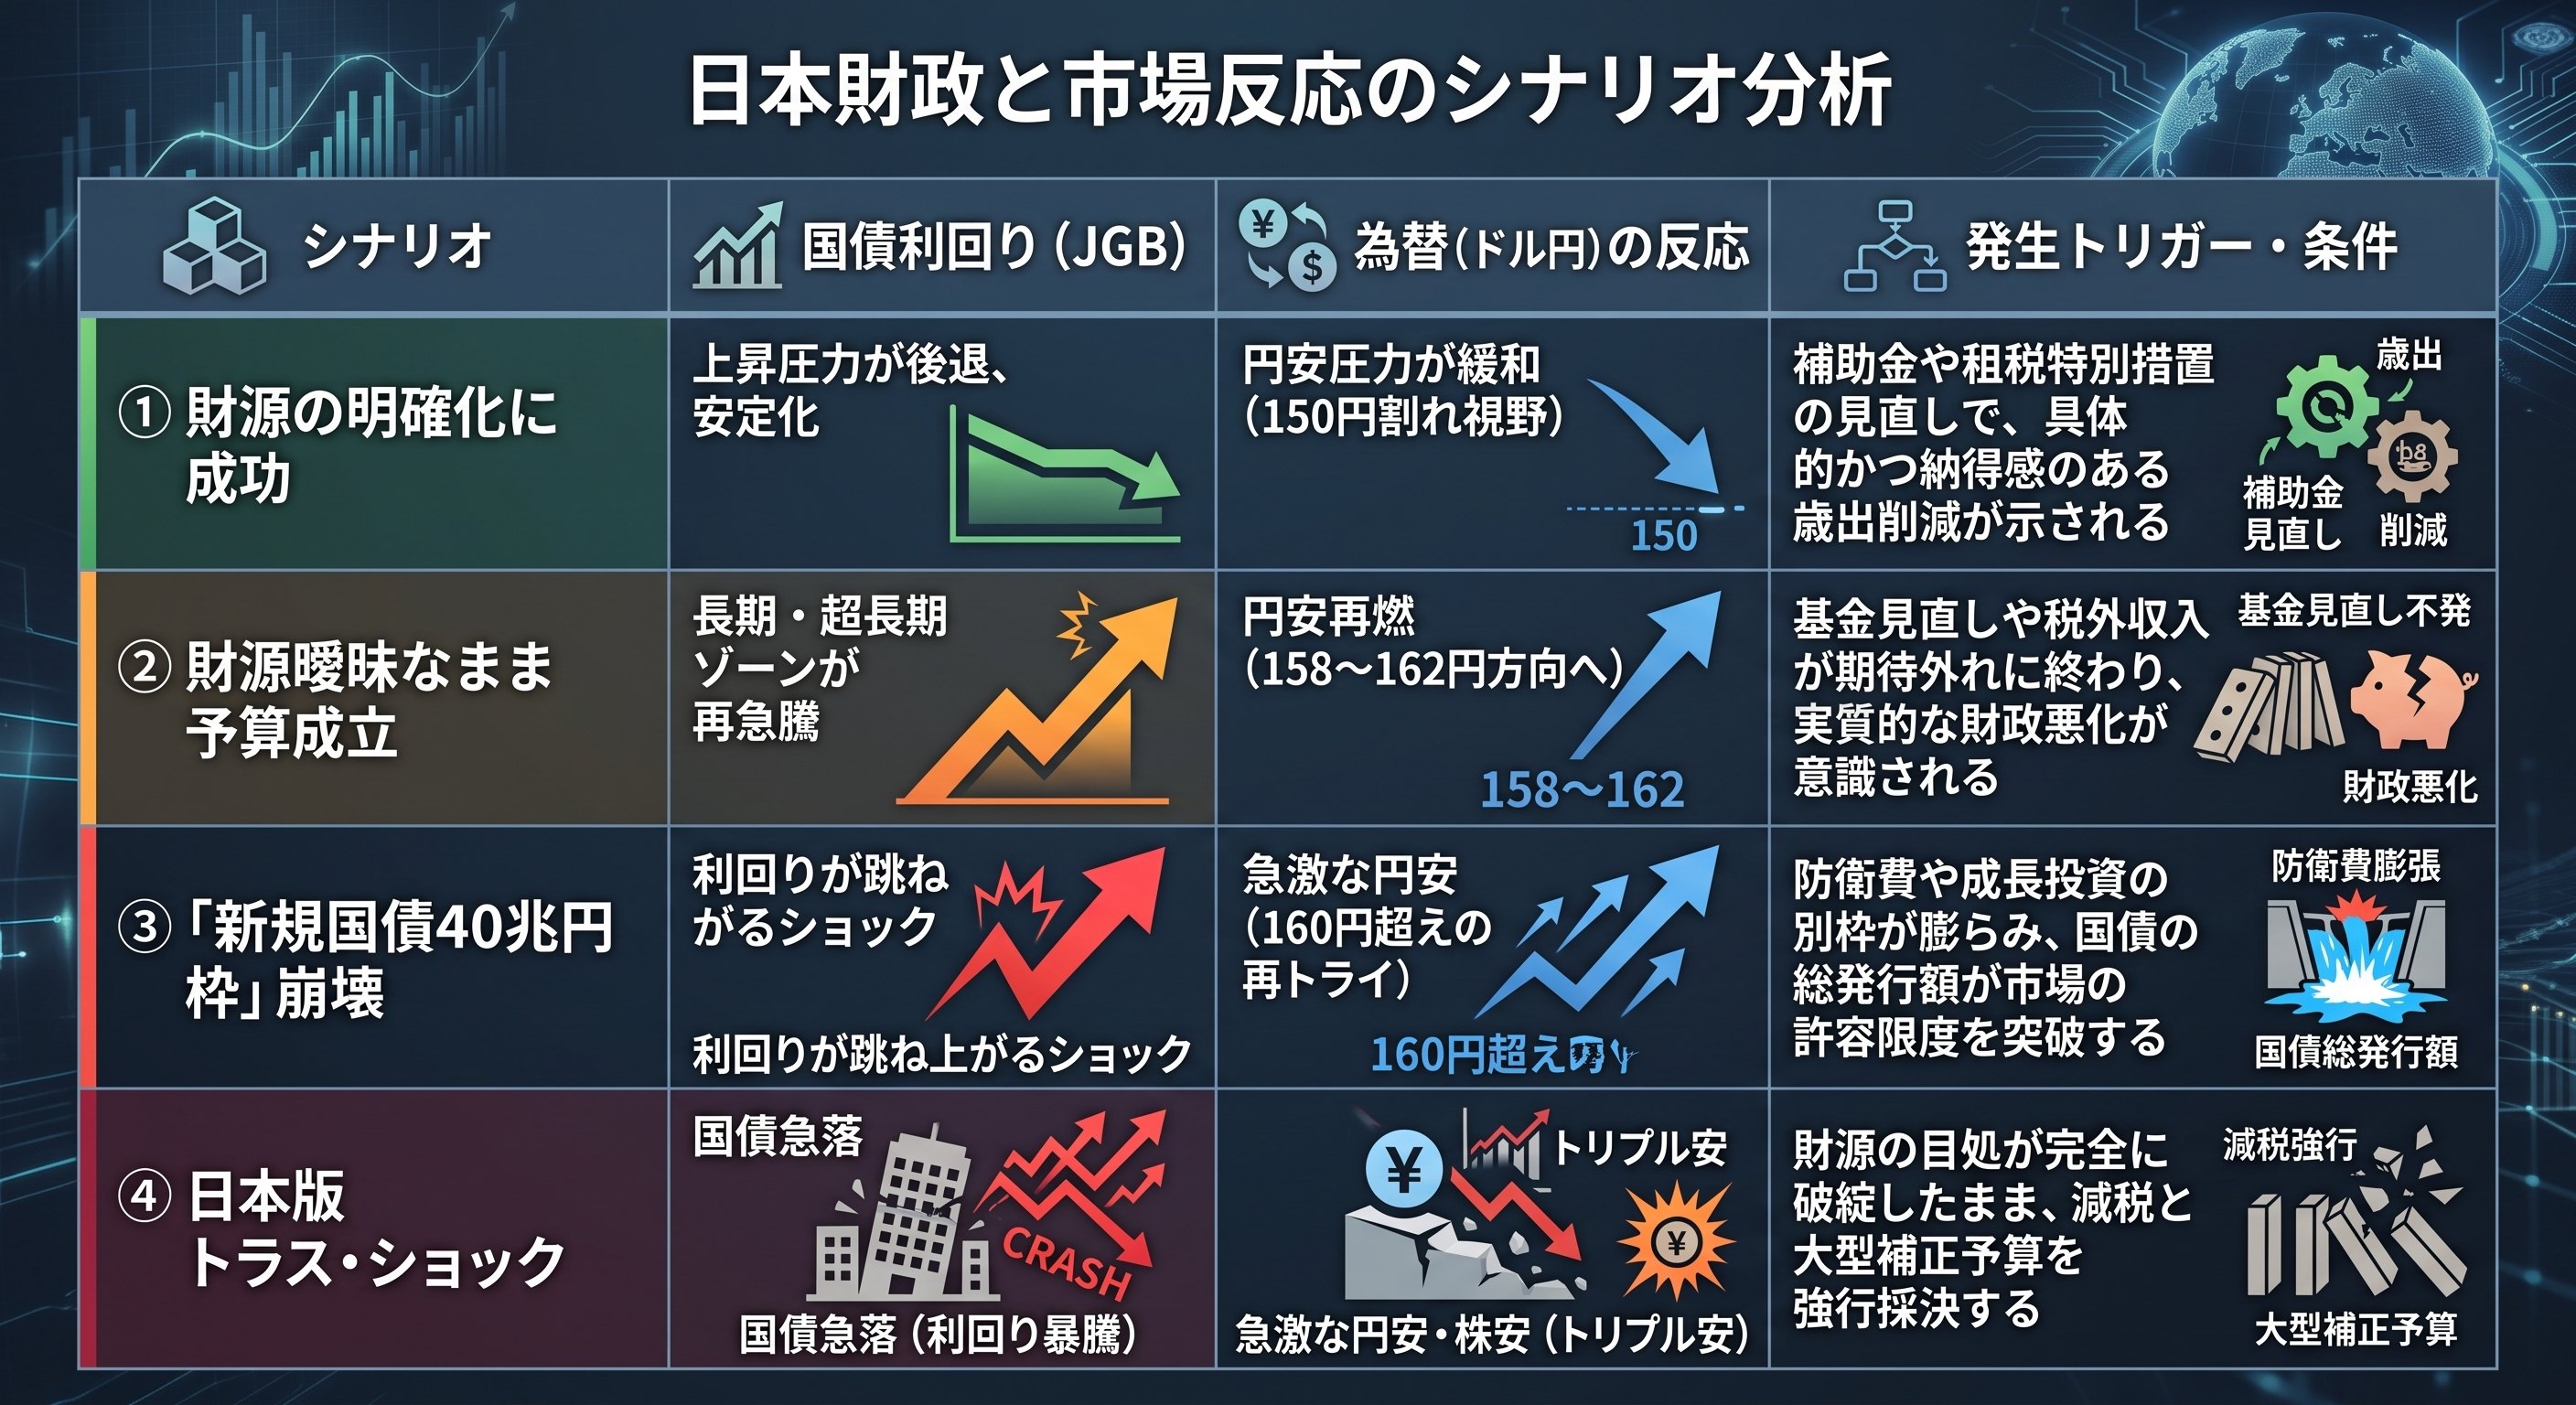
第4章:年末に向けた4大シナリオとドル円への影響
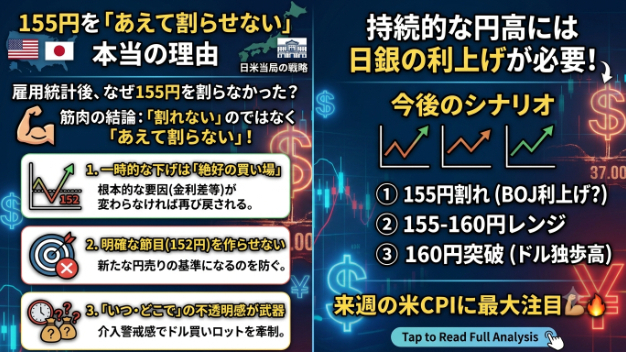
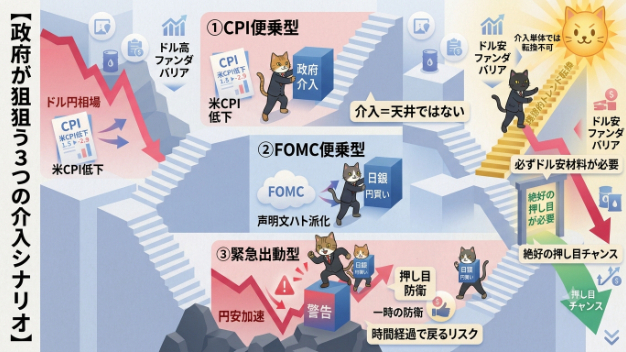
為替介入の累計が27兆円に達し、実需の買いが吸収されたことで、9月上旬のドル円は160円台から一時152円台まで急落しました。
しかし、今回の消費税減税大綱の決定と財源の空白により、年末にかけて再び「円安・ドル高」へ押し戻される巨大なリスクが浮上しています。
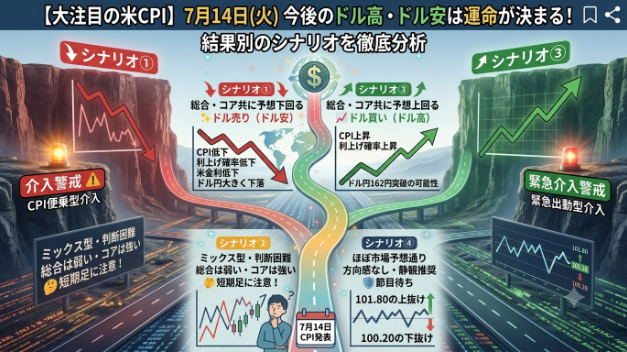
目先は今週の米FOMC(利上げの有無)や日銀決定会合(利上げ確率8割超)に視線が集まりますが、中長期的なドル円の底固さ(下がりにくさ)の根底には、この「日本の財政拡張・減税による円売り圧力」がどっしりと居座っています。
まとめ
「消費税1%」という言葉の響きは魅力的ですが、金融市場の目線は冷徹です。
「減税の痛み(10兆円の穴埋め)をどう手当てするのか」が年末に証明されない限り、市場は日本国債と日本円を信認できません。
短期的な中銀イベントのボラティリティを乗りこなすとともに、年末に向けて「財源論争がどう決着するか」を必ず注視してください。財源なきバラマキが露呈した瞬間、為替介入の27兆円を吹き飛ばすような円安圧力が再び市場を襲うことになります。
感情を排し、ファンダメンタルズの歪みとテクニカルの確定シグナルを冷静に見極めていきましょう。