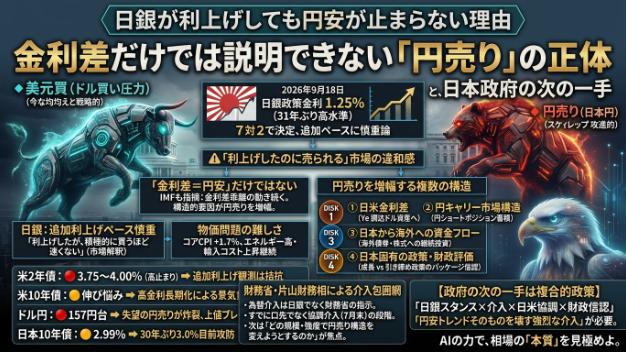
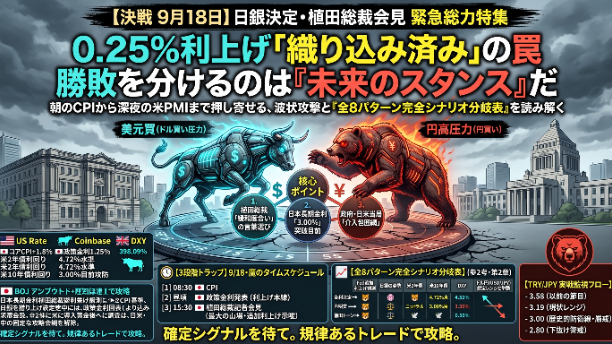
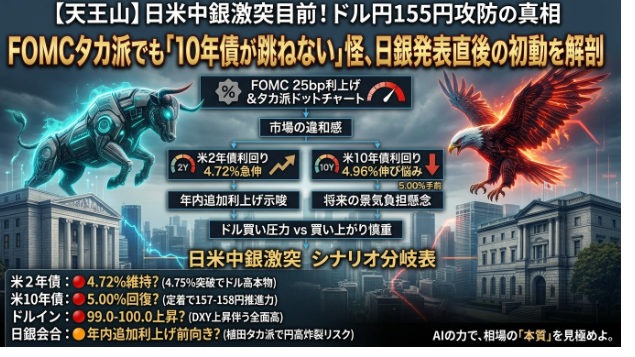
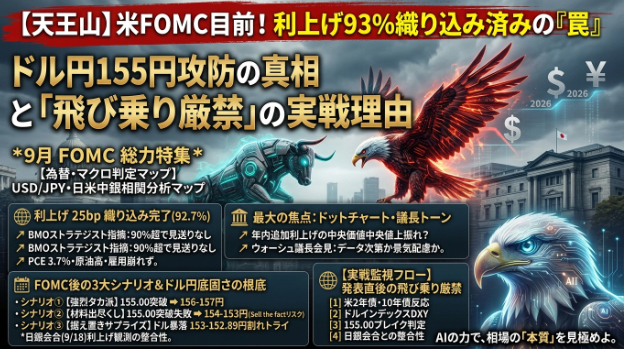
2026年9月18日、日本銀行は政策金利を1.00%から1.25%へと引き上げました。
政策金利1.25%といえば、実に約31年ぶりの高水準です。採決結果は7対2。日銀が金融正常化のレールを着実に歩んでいること自体は、誰の目にも疑いようのない事実でした。
しかし、マーケットが返してきたリアクションは、教科書通りの「円買い」ではありませんでした。
発表直後から円は叩き売られ、ドル円(USD/JPY)は157円台へと急伸。
「31年ぶりの利上げをしといて、なんで円が売られるんや?」 「日米金利差が縮まったのに、円安が加速する理由が分からん……」
画面の前でそう違和感を覚えたトレーダーは多いはずです。しかし、相場を何年も見続けてきた私の結論は極めて明快です。
現在の円安は、もはや「日米金利差」という単一のモノサシでは絶対に説明できません。
日銀利上げの裏で蠢く「円売り構造」の正体、そして157円台に乗せた相場に対し、日本政府・財務省が仕掛けてくるであろう「次の一手」について、私自身の私見と実戦的な視点から徹底的に解剖します。
第1章:「金利差があるから円安」という思考停止を捨てる
経済ニュースを開けば、判で押したように「日米の金利差が開いているため円売り・ドル買いが優勢」と解説されます。
確かに米国の政策金利は3.75〜4.00%、日本は1.25%ですから、金利差が存在すること自体は事実です。しかし、高金利通貨は米ドルだけではありません。ユーロ、ポンド、豪ドル、さらには新興国通貨に至るまで、世界中に魅力的な利回りを持つ通貨は溢れています。
にもかかわらず、なぜ「日本円だけ」がこれほど突出して売られ続けるのか?
国際通貨基金(IMF)も指摘している通り、足元の為替市場では「従来の金利差モデル」と「実際の円相場」の乖離が急速に拡大しています。
つまり真相はこうです。金利差はあくまで「引き金(土台)」に過ぎず、その上に幾重にも積み重なった「構造的な円売り増幅装置」が、円の価値を押し下げ続けているのです。
第2章:円売りを暴走させる「4つの増幅装置」
日銀が0.25%利上げした程度ではびくともしない、円安の巨大な正体は以下の4点に集約されます。
円安を加速させる4重の構造
① 金利差を燃料にした「巨大な円キャリープール」 長年続いた超低金利のせいで、「円を調達して海外資産を買う」取引が世界中に定着。 相場が崩れない限り、ショートを維持したほうがスワップを稼げるため円売りが自己増殖する。
② 国内から海外へ流出し続ける「恒常的な資本フロー」 日本の金利が1.25%になったところで、投資家や機関投資家の資金が海外から一気に還流するわけではない。 新NISAや外債投資を通じた構造的な円売り需要はビクともしていない。
③ 財政拡張(減税・大型予算)に対する市場の不信 食料品消費税1%への引き下げや143兆円規模の概算要求など、財源の裏付けが乏しい積極財政に対し、 市場は「国債増発・財政規律の弛緩=通貨価値の毀損」と見なして円を売っている。
④ 「日銀の利上げペースは極めて遅い」という足元の見透かし 7対2の採決と「今後のデータ次第」という慎重スタンスにより、 市場は「日銀はこれ以上ハイペースで利上げできない」と確信し、安心して円ショートを積み直した。
同日発表された日本の8月全国消費者物価指数(CPI)は、総合で前年比+1.9%、生鮮食品を除くコアで+1.7%と、表面上は日銀の目標である2%を割り込んでいました。
日銀からすれば「無理な連続利上げをして景気の腰を折りたくない」のが本音です。しかし市場参加者は、その日銀の腰の引け方(慎重姿勢)を冷徹に見透かし、「利上げ発表=絶好の円売り場(Sell the fact)」として利用したわけです。
第3章:財務省のジレンマ――「5円下げる介入」では絶対に勝てない
日銀が利上げしても157円台へ突き進む円安。これを放置すれば、輸入エネルギーや食品価格が跳ね上がり、国民生活と政権の屋台骨を直撃します。
ここで舞台の主役に躍り出るのが、日本銀行ではなく為替介入の決定権を持つ「財務省・片山さつき財務相」です。
日本政府はすでに2026年7月31日に日米協調介入を実施しており、市場参加者も「介入なんてどうせ口だけで撃てないだろう」とは思っていません。問題は「どう撃つか」です。
多くの個人投資家は「介入が入れば数円下がる」と考えがちですが、実務上、単にドル円を157円から152円へ5円下げるだけの介入には何の意味もありません。
【生半可な介入が失敗するメカニズム】
財務省が単独で介入を実施
157円 ➔ 152円へ一時的に5円急落
「絶好の押し目買いチャンス到来!」と世界中の投機筋が待ち構える
安いレートで新たなドル買い・円キャリーが再構築される
あっという間に155円、157円へと全戻し(外貨準備の無駄遣い)
7月末の協調介入後、一時155円台まで押し下げながら、再び160円近くまで買い戻された歴史がそれを完全に証明しています。
第4章:日本政府の次の一手――「トレンド破壊型介入」のシナリオ
もし財務省が本気でこの強烈な円安トレンドをへし折る気なら、市場の認識そのものを塗り替える「トレンド破壊型(パニック誘発型)のオペレーション」を仕掛けてくるはずです。
私が想定する本気の介入シナリオは、単発の弾を撃つことではなく、「ストップロスの連鎖を人為的に引き起こす一方向の急落劇」です。
【市場の骨を折る「トレンド破壊型介入」の連鎖】
[第1段階]
実弾投入:157円台から155円の心理的節目を一気に叩き割る
[第2段階]
節目崩壊:直近安値の152.89円を容赦なくブチ抜く
[第3段階]連鎖爆発:円売り投機筋の逆指値(ストップロス買い戻し)が雪崩を打って発動
[第4段階]構造破壊:150円の大台を割り込み、円キャリー取引の強制アンワインド(解約)を誘発
ここまでやって初めて、投機筋に「円を売っていれば儲かる」という前提を捨てさせ、円売りポジションの巻き戻しを自己増殖させることができます。
そして、このオペレーションを成功させるために不可欠なのが、以下の「政策の総合格闘技」です。
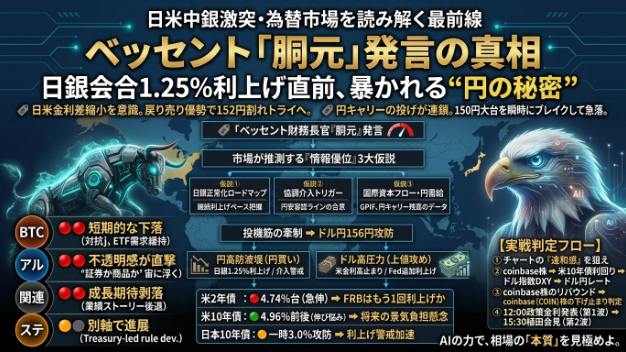
日米財務当局の再協調: 米ベッセント財務長官を巻き込み、「無秩序な相場急変に対する日米合同の鉄槌」として実弾を投下する。
金融政策との歩調: 介入直後のタイミングで、日銀が「次回会合での追加利上げ」を強く示唆するアナウンスを被せる。
財政規律のメッセージ: 減税や補正予算について、赤字国債に依存しない現実的な歳出削減枠を明示し、財政不信を払拭する。
バラバラに動く政策カードを束ね、「金融引き締め × 巨額協調介入 × 財政規律」のパッケージとして市場に突きつけられるかどうかが、円の命運を分けます。
第5章:実戦チャートの攻防ライン――「157円台」が持つ意味
最後に、トレーダーとして画面に向き合うためのテクニカルな急所を整理します。
日銀利上げというビッグイベントを通過した今、チャート上の最重要ゾーンは「157.00〜157.50円」です。
【ドル円・当面の重要レジスタンス&サポート】
[上値警戒ゾーン]158.00〜160.00円:
いつ協調介入の実弾が降ってきてもおかしくない危険地帯
[目前の攻防ライン]157.40〜157.50円:
ここを日足実体で上抜けると、158円台へのブレイクが加速 ─────────────
現在レート:157円台前半
─────────────
[初動の下値支持]155.50〜155.00円:
利上げ前の起点。ここを割ると上値追いが一服
[大局の防衛ライン]152.89円:
直近安値。ここを割り込むとトレンド転換の決定打
市場参加者は現在、「日銀が1.25%まで引き上げても円は平気で売れる」という成功体験に浸っています。しかし、相場において「全員が同じ方向に確信を持った瞬間」こそが最も危険です。
157円台半ばを超えて158円方向へ進むにつれ、当局の実弾発射ボタンに指がかかるリスクは指数関数的に跳ね上がります。
まとめ
今回の日銀利上げ後にドル円が急伸した事実は、「単なる中央銀行の利上げだけでは、長年積み上がった円売りの需給構造を覆すことはできない」という冷徹な現実を浮き彫りにしました。
相場のテーマは、すでに「日銀はどこまで利上げできるか」から、「この歪みきった円安構造を、日米当局が一体どんな実弾を使って破壊しにくるか」へと完全にシフトしています。
157円台という高値圏でロングを握るなら、ストップロスをタイトに設定し、突発的なボラティリティの爆発にいつでも対処できる準備を怠らないでください。
金利差という幻想に惑わされず、大口の需給構造とテクニカル指標の確定シグナルを武器に、規律あるトレードを徹底していきましょう。
少しでも参考になったら、フォロー&『いいね!』を押していただけると
更新の励みになります!