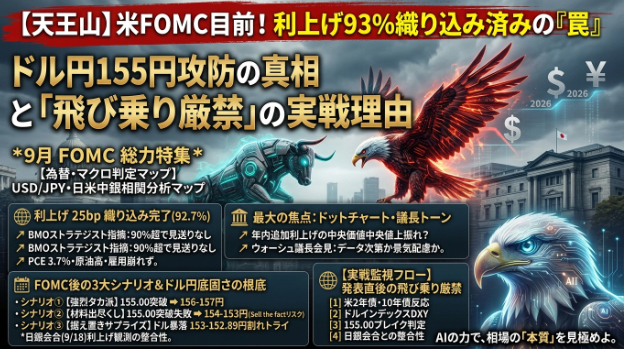
いよいよ金融市場最大の天王山、米FOMC(連邦公開市場委員会)の結果発表が目前に迫っています。
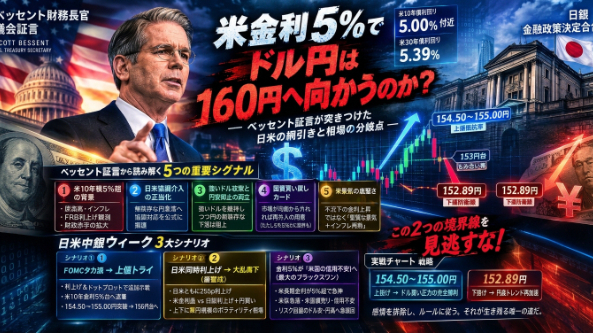
足元のCME FedWatchにおける「9月25bp利上げ確率」は約92.7%。市場はすでに利上げをほぼ既定路線として価格に織り込み、米10年債利回りは一時5%の大台を突破、ドル円(USD/JPY)も心理的節目である155円ラインを巡る激しい攻防を繰り広げています。
「利上げ確率93%なら、発表と同時にドル円をロングすれば勝てるんちゃうんか?」
もしそう考えているなら、極めて危険です。過去の相場データが示す通り、「利上げそのもの」はすでに織り込み済みであり、相場を動かす真のドライバーは別の場所に移行しているからです。
FOMC直前の力学、ウォーシュ議長の出方、ドットチャートの読み方、そして「利上げ直後の飛び乗り」を絶対に避けるべき実戦的理由を分かりやすく解説します。
第1章:なぜFedは利上げに追い込まれたのか?
今回の利上げは、FRBが余裕を持って決断したというよりも、「粘着するインフレと原油高によって利上げせざるを得ない状況に追い込まれた」側面が色濃く出ています。
【FRBを利上げに追い込んだ3大圧力】
① 高止まりするインフレ:
米PCEインフレ率は「3.7%」と目標の2%を大幅に超過
② 中東情勢と原油100ドル超:
エネルギー価格急騰が第二次インフレ懸念を直撃
③ 崩れていない雇用と成長:
8月非農業部門雇用者数は+16.2万人増、Q3成長率も2%台半ばを維持
大手金融機関(ゴールドマン・サックス、JPモルガン、HSBC、ドイツ銀行など)も相次いで25bp利上げ予想へ舵を切りました。BMOのストラテジストが「先物市場が90%以上織り込んだ政策変更をFedが見送った例はない」と指摘する通り、「9月に25bp引き上げて政策金利を3.75〜4.00%にする」こと自体はもはやサプライズではありません。
第2章:最大の焦点は「連続利上げ」の有無――ドットチャートとウォーシュ議長
利上げが当たり前になった今、市場関係者の視線は「年内(10月・12月)も連続で利上げするのか、それとも今回で打ち止め(様子見)なのか」の一点に注がれています。
注目すべきは以下の2点です。
1. ドットチャート(金利予測分布図)のタカ派度合い
前回6月時点では、年内「少なくとも2回利上げ」を予想した参加者は6人にとどまっていました。
今回の改定で、「年内もう1回(計2回)の追加利上げ」を支持するドットが過半数(中央値の上振れ)に達するかどうかが最大の分岐点です。
2. ウォーシュFRB議長の記者会見トーン
8月のジャクソンホール会議で「インフレが高すぎるなら追加利上げを辞さない」と強いタカ派姿勢を示したウォーシュ議長。会見で「次回以降もデータ次第で引き締める」と強気姿勢を崩さないか、あるいは「景気への配慮」を口にして慎重姿勢を見せるかが相場の命運を分けます。
第3章:FOMC後のドル円「3大シナリオ」と155円の分岐点
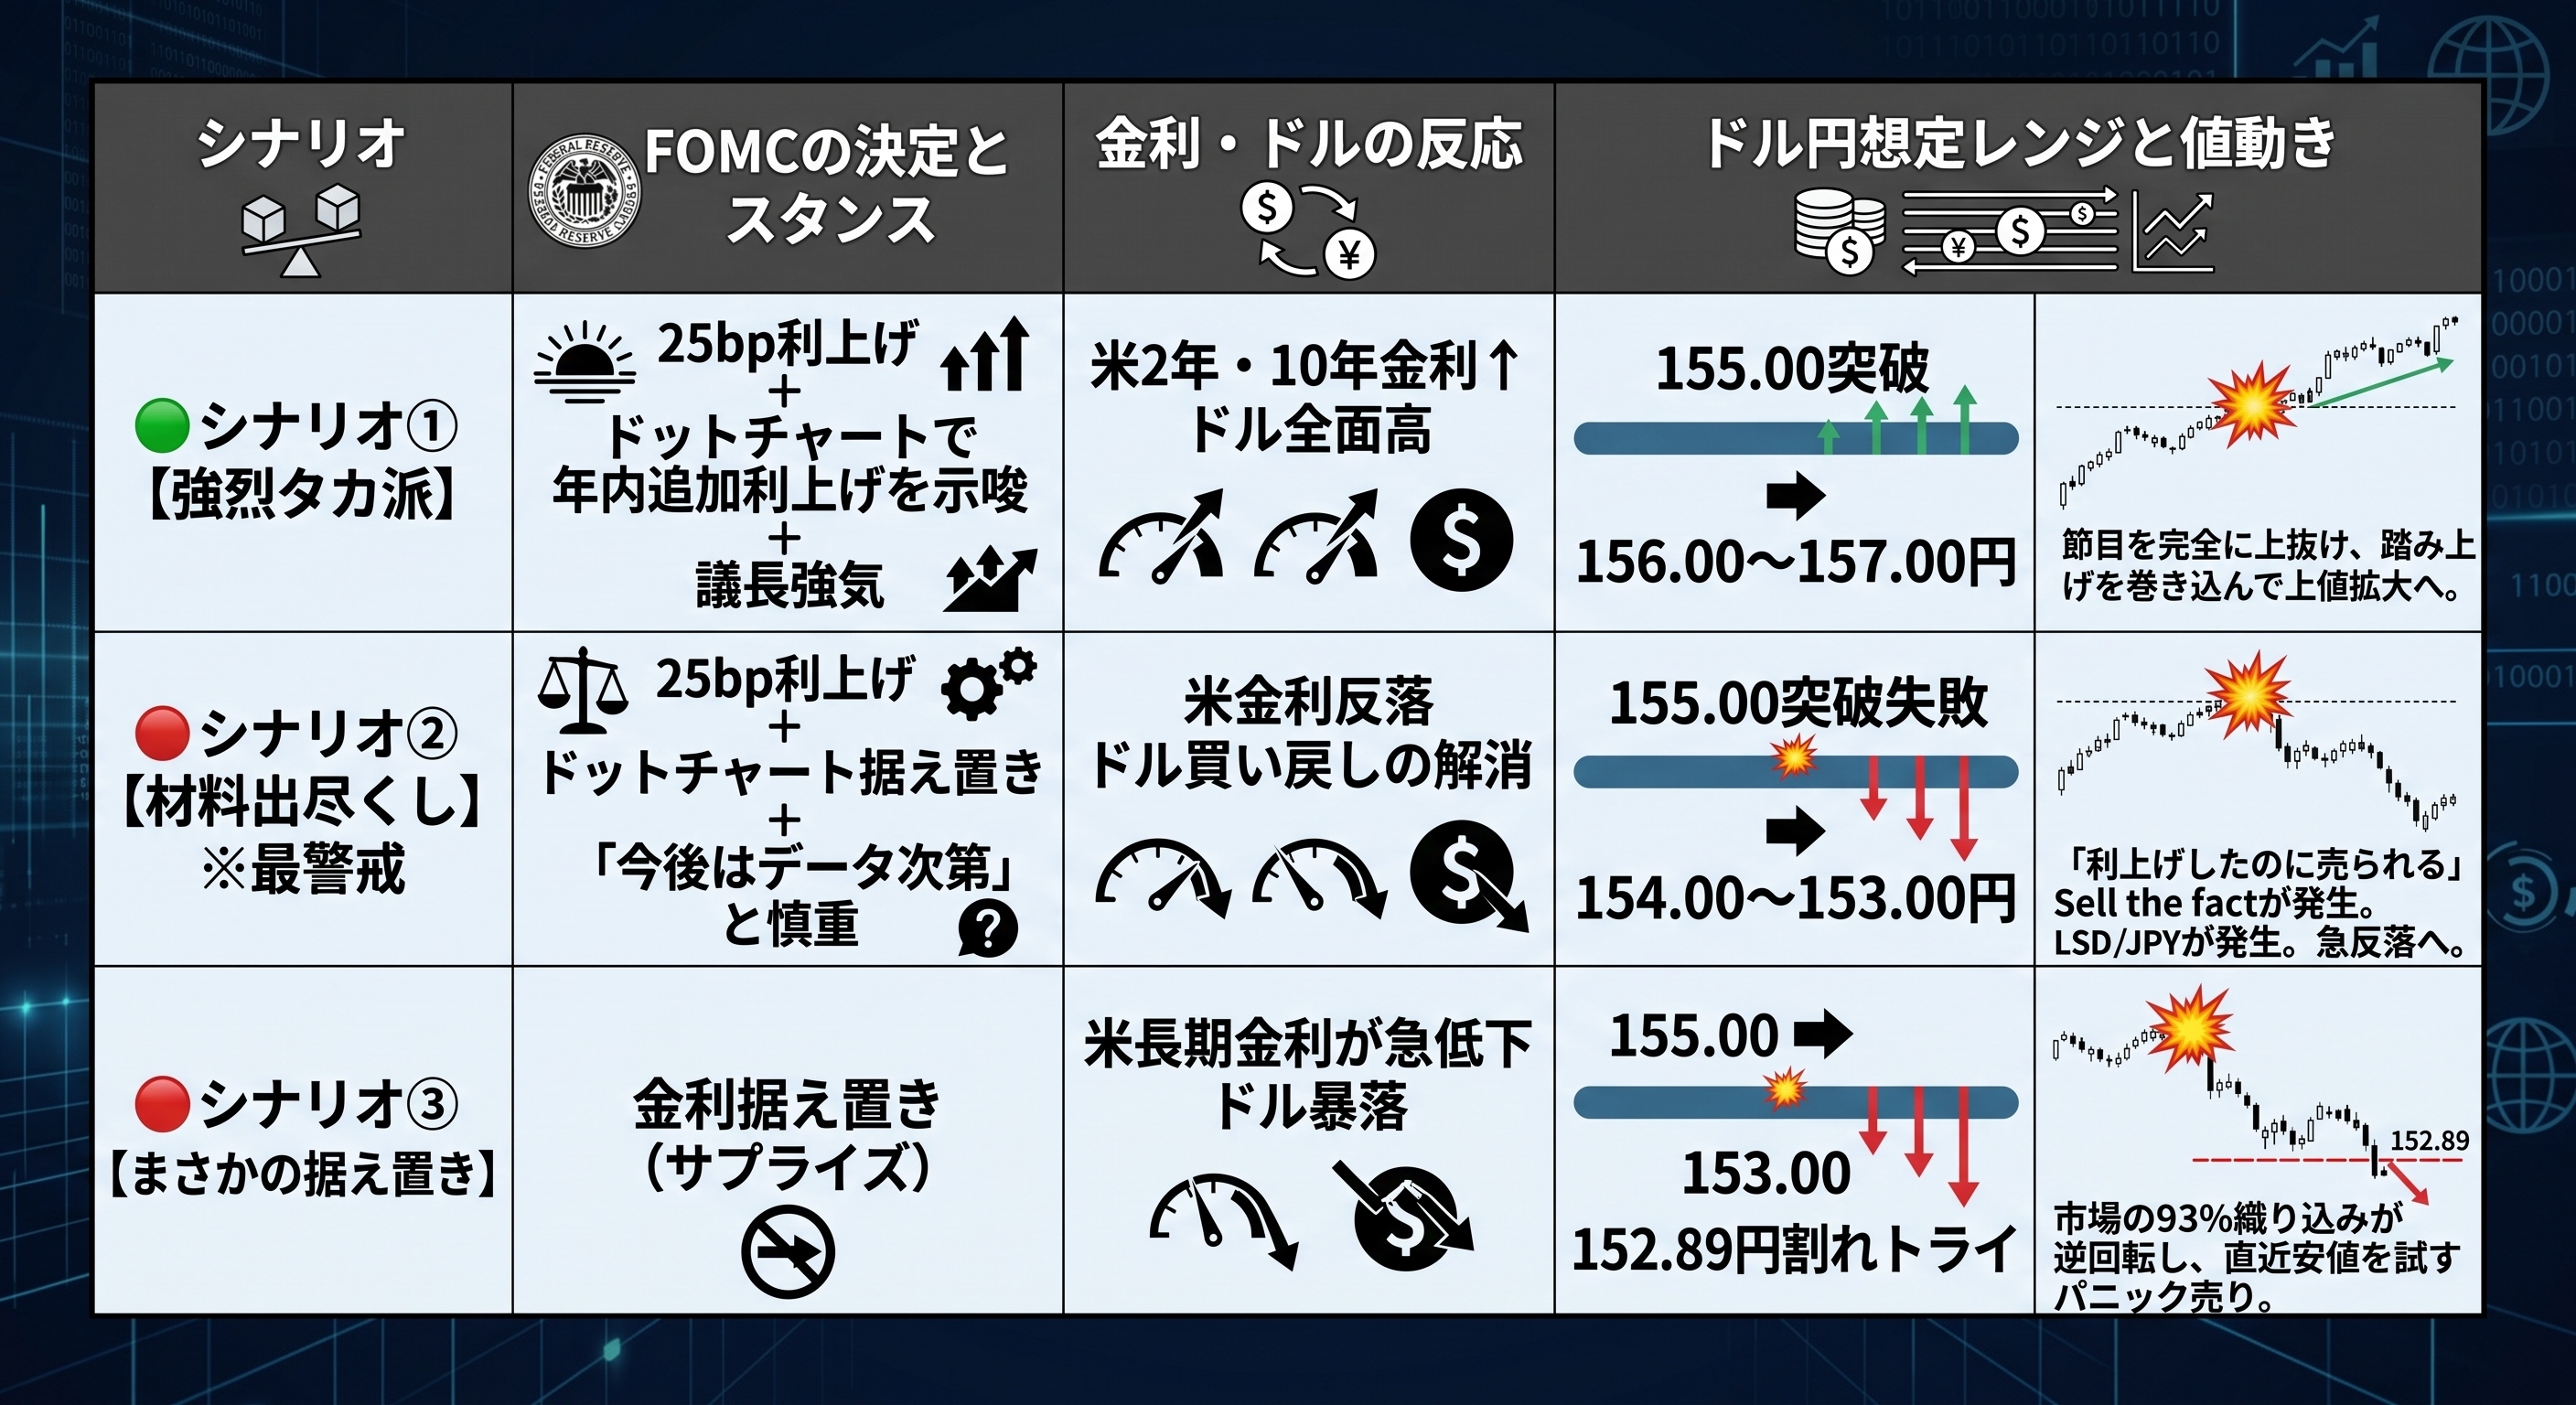
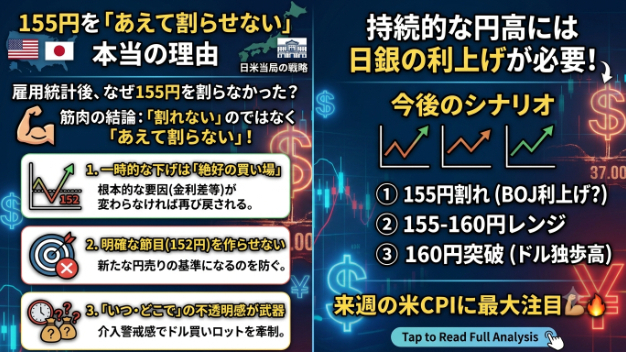
現在、ドル円は「155.00円」という強烈なレジスタンスラインの直下に位置しています。FOMCの結果と声明によって、以下の3つのルートへ分岐します。
特に警戒すべきは「シナリオ②(材料出尽くし)」です。
「利上げ決定!」のヘッドラインで一瞬155円台後半へ跳ね上がった後、議長会見で追加利上げへの慎重論が出た瞬間に米2年債利回りが急反落し、153円台まで叩き落とされるような「往復ビンタ」のパターンは日常茶飯事です。
第4章:発表直後の飛び乗り厳禁!実戦の「5段階確認フロー」
荒れ狂う中銀相場を生き残るために、発表直後の数分間に感情で飛び乗るトレードは絶対に避けてください。
相場の本質を見極める確認手順は以下の通りです。
【FOMC直後の確認フロー】
[第1段階]米2年債利回りの反応(政策金利の先行きを最も正確に反映)
[第2段階]米10年債利回りの維持(5.00%台に乗せて定着するか)
[第3段階]ドルインデックス(DXY)の方向性
[第4段階]ドル円の「155.00円」ブレイク判定(ヒゲではなく実体で抜けるか)
[第5段階]明日控える「日銀会合(政策金利1.25%への利上げ観測)」との整合性
もし米10年債利回りが5%を超えているにもかかわらずドル円が155円を維持できない場合、それは「上値が極めて重く、円高圧力が潜んでいる強烈な違和感のサイン」となります。
まとめ
今回のFOMCの真の勝負は、「利上げするかどうか」ではなく、「93%織り込んだ市場の期待を、FRBがさらに上回るタカ派姿勢を示せるかどうか」です。
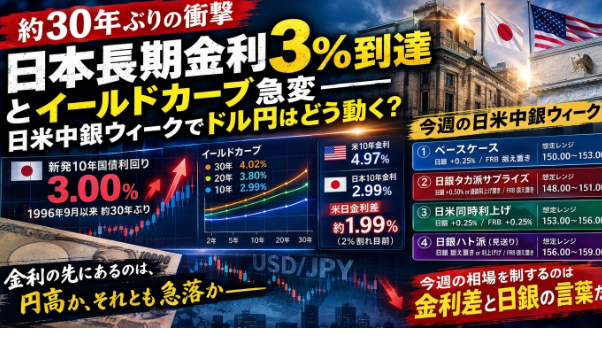
さらに明日9月17〜18日には、追加利上げが強く意識される日銀金融政策決定会合が控えています。
「上がったからロング」「下がったからショート」という短絡的な思考を捨て、金利と為替の相関、そして客観的なテクニカル指標の確定シグナルを待ち、冷静沈着に立ち回っていきましょう。
少しでも参考になったら、フォロー&『いいね!』を押していただけると
更新の励みになります💪