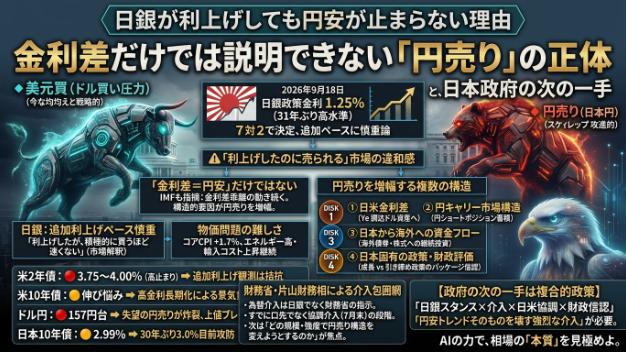
2026年9月18日、日本銀行は政策金利を1.00%から1.25%へと引き上げました。
しかし、発表後のドル円(USD/JPY)は教科書通りの円高へ向かうどころか、156円台から一時157.80円手前まで急伸。その直後の金曜NY市場では、日銀による為替水準の照会――「レートチェック」が突如発動され、156円台前半へ約1円急落するという荒れ狂うジェットコースター相場を演じました。
「日銀が利上げしたのになんで円が売られたんや?」
「NY時間に入ったレートチェックは何を意味しているんや?」
「ベッセント米財務長官の『胴元(House)』発言はどうなった?」
表面的なニュースだけを追っていると、機関投資家が仕掛けた流動性トラップの餌食になります。
海外デスクが植田会見を「実質的なハト派(Dovish Hike)」と判定した4つの理由、156円台でも実弾介入が飛んでくる根拠、そして面子を潰されたベッセント米財務長官の「次の一手」まで、来週のトレードに直結する視点で徹底解剖します。
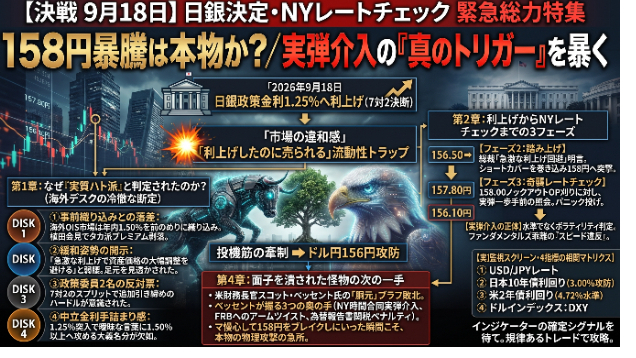
第1章:なぜ植田会見は「実質ハト派(Dovish Hike)」と判定されたのか?
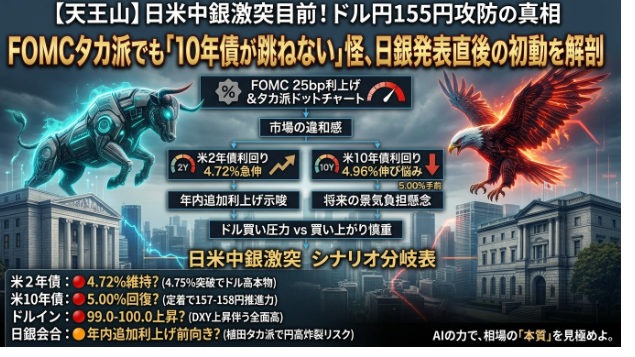
国内メディアが「利上げ継続を示唆」と報じる一方、海外のヘッジファンドやアナリストデスクは会見直後から「実質ハト派(Dovish Hike)」と冷徹に断定しました。
市場の期待と現実の間に生じた「4つの致命的ギャップ」が原因です。
【海外デスクがハト派と見抜いた4つのギャップ】
① 事前織り込みとの落差:
海外OIS市場は「年内1.50%への連続利上げ」まで前のめりに織り込んでいた。 植田総裁が「具体的なペースは想定せずデータ次第」と逃げたため、タカ派プレミアムが剥落。
② 「資産価格の急変回避」という弱腰の開示:
「急激な利上げで金融環境の過度なタイト化や資産価格の大幅調整(株安)を避ける」と発言。 市場には「株が崩れれば日銀はすぐ躊躇する」と足元を見透かされた。
③ 政策委員2名の反対票(7対2のスプリット): 安田・佐藤両審議委員が「物価2%割れなど指標が不十分」と反対。 「執行部が一枚岩ではない」ことが露呈し、追加引き締めのハードルが意識された。
④ 中立金利(1.1〜2.5%)下限突入による手詰まり感: 政策金利が1.25%に達し、中立金利の領域に突入。 「どこにあるか見極める」と曖昧にしたことで、1.50%以上へ攻め込む大義名分の欠如が露呈。
海外勢から見れば、「言葉面はタカ派を装いつつ、実際はブレーキを踏みまくっている」と映ったわけです。これが利上げ直後の強烈な円売りに火をつけました。
第2章:乱高下の解剖図――利上げからNYレートチェックまでの3フェーズ
金曜日の相場では、為替市場の典型的なトラップが連続して発動しました。
【金曜日のジェットコースター劇】
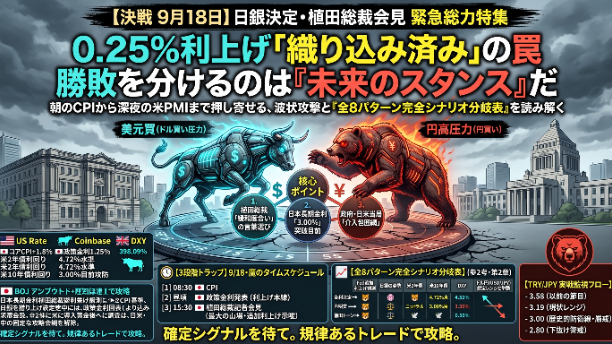
[フェーズ1:発表直後のSell the fact(156円台前半 ➔ 157円手前)] 0.25%利上げは100%織り込み済み。 7対2のスプリット判明でテールリスク(50bp利上げ等)が消滅し、円ロングが一斉に買い戻される。
[フェーズ2:植田会見での踏み上げ(156.50円 ➔ 157.80円手前)]
総裁が「急激な利上げは避ける」と明言。 年内1.50%のタカ派観測が消えたと確信した投機筋が、ショートカバーを巻き込みながら158円の真空地帯へ突撃。
[フェーズ3:NY市場での奇襲レートチェック(157.80円手前 ➔ 156円台前半へ急落)]
158.00円のノックアウトOPを刈り取りにいく動きに対し、当局がディーラーへレート照会を実施。 「実弾一歩手前」を察知したアルゴリズムと高レバ勢がパニック投げを発生させ、わずか数十分で1円超の急落。
市場は「日銀の金融政策ではもう円安を止められない」と確信して買い上がりましたが、財務省は「158円台突入=160円直行」を阻止すべく、伝家の宝刀の手前にあるレートチェックで力ずくで頭を叩き潰した形です。
第3章:「156円台での実弾介入」は十分にあり得る
「158円や160円まで上がらないと介入は来ない」と思い込むこと自体が、当局が最も狙っている市場の油断です。
財務省の行動原理から見れば、156円台であっても本弾(実弾介入)が撃ち込まれる根拠は揃っています。
当局の基準は「レート水準」ではなく「変動速度(ボラティリティ)」:
日銀発表から半日で155円台後半から157.80円近辺まで2円以上吹き上げたピッチは、当局が定義する「ファンダメンタルズから乖離した急激な変動(スピード違反)」そのものです。
レートチェック後の「即・実弾」という定石:
レートチェックで警告を与えた後、市場が「脅しだけか」と舐めて再び上を買いに来た局面こそが、本弾をぶち込む絶好のタイミングになります。
祝日・連休(薄商い)のレバレッジ効果:
東京市場の休場や飛び石連休などの流動性が枯渇する時間帯を狙えば、通常時の半分の資金量で153円台、あるいは150円台のストップロスを巻き込むパニックを演出できます。
第4章:ベッセント米財務長官の「口先敗北」と「残された奥の手」
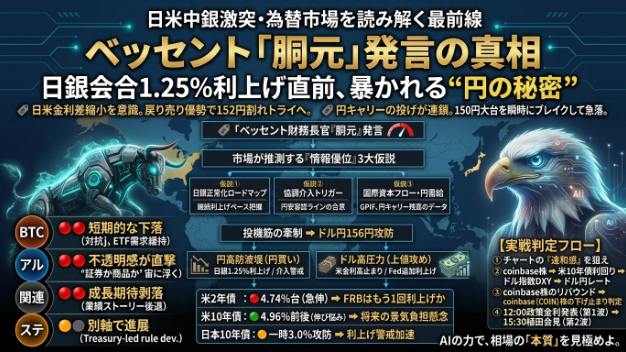
9月上旬、米財務長官スコット・ベッセント氏は円売り投機筋に対し「I'm the house now(今や私が胴元だ)」と豪語し、日銀の情報優位性をチラつかせました。
しかし蓋を開けてみれば、日銀はハト派利上げに終わり、ドル円は152円台から157円台後半まで全戻し。口先・ブラフとしてのベッセント氏は、市場から事実上の不信任を叩きつけられ「完全な負け確定」となりました。
問題はここからです。
ジョージ・ソロス率いるクォンタム・ファンド出身の伝説的ヘッジファンドマネージャーが、自らの大見得を市場に鼻で笑われたまま黙って引き下がるでしょうか?
彼が「真の胴元の権力」を行使する場合、まだ使っていない以下の3つの隠し玉が存在します。
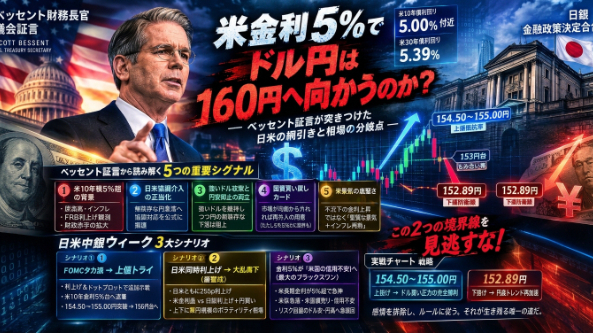
【ベッセントが握る3つの奥の手】
① 米財務省(ESF:為替安定化基金)を使った「NY時間の日米合同実弾介入」:
日本単独の介入ではなく、米国自身が物理的にドルを叩き売るオペレーション。 これが発動した場合、ヘッジファンドのアルゴリズムは逃げ場を失い一斉に崩壊する。
② スワップラインとFRBへの政治的アームツイスト:
「過度なドル高は米国の通商赤字を拡大させる」として、水面下でFRBの引き締め姿勢や ドル流動性供給に政治的圧力をねじ込む。
③ 「為替報告書」を通じた関税・通商制裁カード:
金融市場で勝てない場合、日本に対して「円安放置は為替操作に等しい」と難癖をつけ、 高市政権の積極財政に対して関税ペナルティをチラつかせて緊急引き締めを迫る。
「ベッセントの口先は口先倒れに終わった」と市場が慢心して158円をブレイクしにいった瞬間こそ、面子を潰された怪物が「本物の物理攻撃(NY時間の共同実弾介入)」のトリガーを引く最大の急所になります。
第5章:来週(9月21日週)のドル円・想定シナリオと重要水準
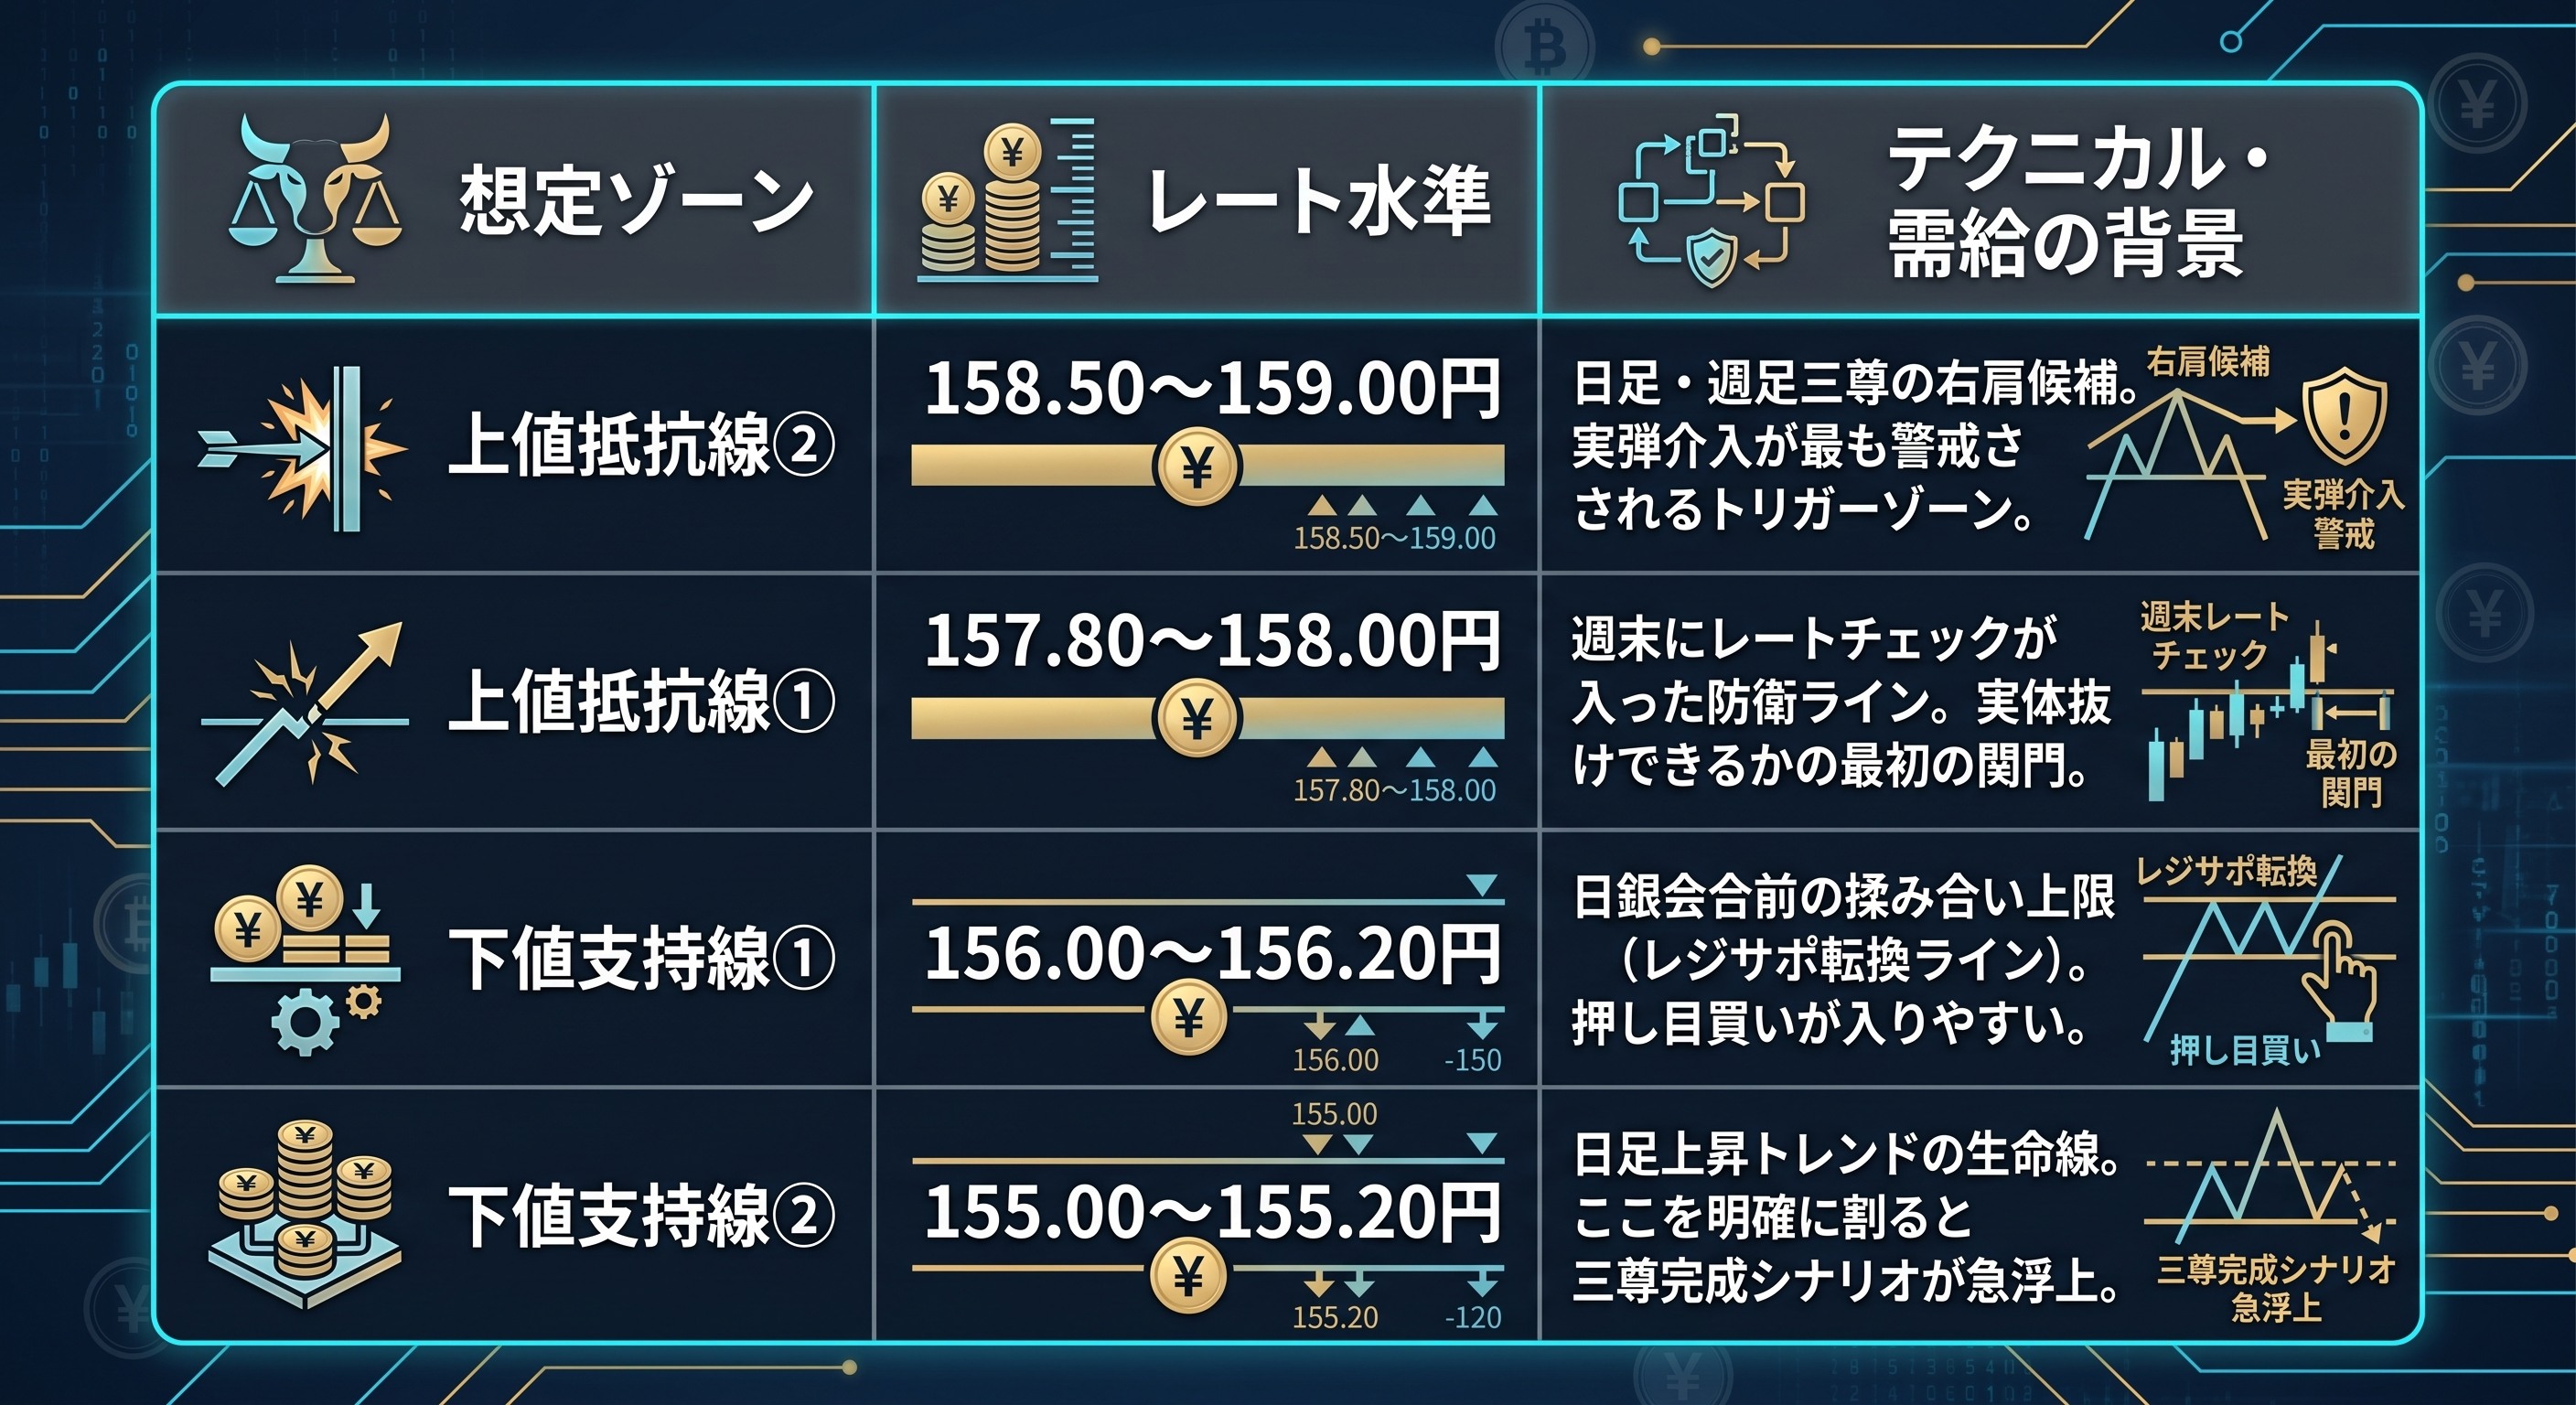
週末に156.80円近辺まで押し戻されて引けた地合いを引き継ぎ、来週は「155.00〜158.50円」の極めて荒いレンジ攻防を想定します。
2大シナリオと実戦の立ち回り
本命シナリオ(60%):156円台固めからの158円再アタック
週前半に156.00〜156.50円で下値を固め、実需のドル買いを背景に再び157円台後半〜158.00円を試す。ただし158円に突入した瞬間に再度強烈な牽制が入る往復ビンタ相場。
波乱シナリオ(40%):実弾投入による154〜155円への下ヒゲ急落
158円ブレイクを焦った市場に対し、薄商いの時間帯を狙って日米の実弾が炸裂。300pips規模で瞬間蒸発するパターン。
立ち回りの鉄則:
週初からの157円台後半〜158円台の飛びつきロングは、レートチェック直後の地雷原に突っ込む自殺行為です。狙うなら「156円台前半までの深い押し目をタイトなストップ(155円割れ)で拾う」か、「158円台オーバーシュート後の実弾介入による急落を待って、下ヒゲを回収する」立ち回りに限定してください。
まとめ
現在、為替市場の底流にあるのは「実需の円売り+日銀の手詰まり」による強烈な上値志向です。
しかし、その上空には「レートチェック済みの財務省」と「面子を潰されたベッセント財務長官」という2つの爆撃機が旋回しています。
「158円まで介入はない」「ベッセントは何もできない」という市場の思い込みに身を委ねて高値ロングを握るのは極めて危険です。
突発的な実弾投下で一瞬で数円持っていかれても生き残れるよう、資金管理と逆指値の設定を徹底し、インジケーターの確定シグナルに従って規律あるトレードを徹底していきましょう。
少しでも参考になったら、フォロー&画面下の『スキ(♡)』を押していただけると更新の励みになります!