私の身の回りの世話をしてくれる人は誰なの?
〜単身・おひとり様の老後リスクと、55歳から整える「現実的な選択肢」〜
相談現場に立っていると、老後の「生活費」や「介護」、「孤独」に対する強い不安の声をよく伺います。
今回はいくつかの似た相談の記憶を参考にお話しさせていただきます。
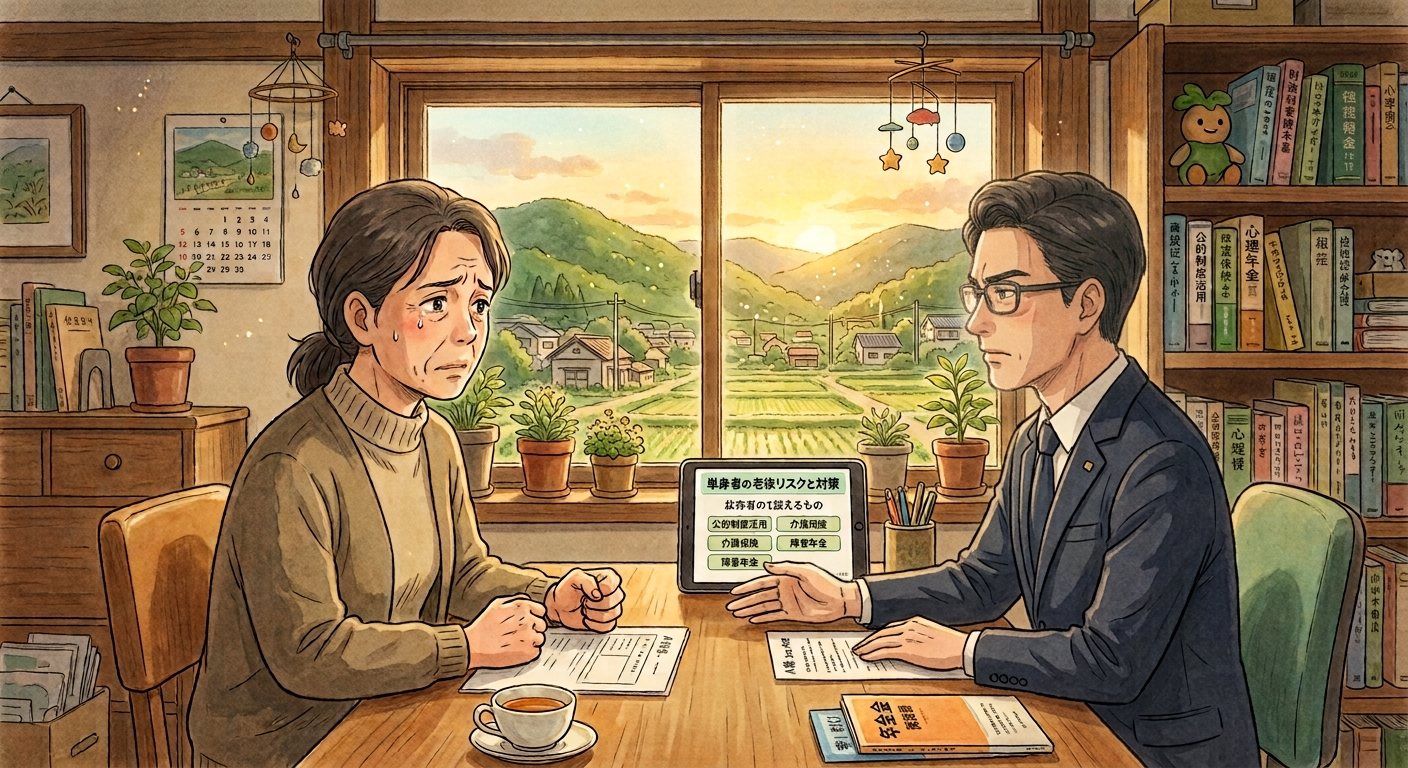
55歳でパート勤務をされている女性(A様)からの相談とさせていただきます。
現在は高齢のお母様と二人暮らし。配偶者やご自身のお子様はおられず、ご兄弟や頼れる親族もいないという状況です。
「お母様の介護をしながら、ふと自分の将来が怖くなった」とおっしゃるA様。今回はこのご相談のエピソードをもとに、単身者が直面する老後リスクの現実と、55歳からでも取れる「具体的な公的制度・民間サービスの活用法」について解説します。
【現場のエピソード】
<私の身の回りの世話をしてくれる人は誰なの?>
A様は切迫した表情で、胸の内を明かしてくださいました。
A様:「母の世話をしながら、ふと思うんです。私が年を取って動けなくなったとき、一体だれが私の身の回りの世話をしてくれるのでしょうか? その時が来るのが怖くてたまりません」
私:「身も蓋もない言い方になってしまいますが、現在の状況のままでは、あなたが老いた際にプライベートで身の回りの世話(介護や生活支援)をしてくれる家族や親族はいません。もしその未来が怖かったのであれば、早い段階で安定した収入が得られる正社員になり、老後資金を準備し、家族を作るという選択肢を真剣に検討する必要がありました」
A様:「でも、家族がいても結果的に一人になることだってありますよね?」
私:「もちろん、配偶者に先立たれるなどして一人になる可能性は誰にでもあります。しかしその場合は、遺族年金などの資金補填があったり、子供が遠方に住んでいて一定のサポートをしてくれたり、溜めた資金で施設に入居するといった選択肢が残りやすいのです。A様が今、一番恐怖に感じているのは具体的に何でしょうか?」
A様:「まずは生活費です。今は私のパート代と母の年金でやりくりしていますが、母がいなくなればパート代だけでは到底生活できません。それに、話し相手がいなくなる恐怖や、自分も母のように体が動かなくなったときに助けてくれる人が誰もいない恐怖があります……」
私:「これまで正社員として働いたり、老後資金を蓄える行動をとられなかったのはなぜでしょうか? 厳しいことをお伝えしますが、老後が怖いと感じる人は、リスクを避けるために就職し、資金を形成し、老後に備える行動をとります。お父様がご存命の際、ご自身の将来についてどう考えられていましたか?」
A様:「父が現役の頃は収入がありましたし、退職後も比較的年金が多かったです。『結婚するまでの繋ぎだから軽い仕事(パート)でいい』という父の言葉もあり、そのままにしてしまいました。35歳頃に『もう結婚はしないかも』と思った時期もありましたが、『今はどうにかなっているし、楽だから』と行動を起こさずに今に至ります……」
「……つまり、私は自分で『老後が怖くなる人生』を選んでしまったということですね」
私:「はい。過去の選択の結果として『今』があるという事実は、まず受け止めなければなりません。しかし、過去を変えることはできなくても、55歳である『今日』から未来を変えるための行動を起こすことは可能です。 ここから何ができるかを一緒に考えていきましょう」
55歳・単身・パートから考える「現実的な公的制度と民間サービスの活用」
家族というセーフティネットがない場合、老後は「社会の制度(公的制度・民間サービス)」を自分のセーフティネットとして構築するしかありません。
「誰も助けてくれない」と絶望する前に、以下の対応策を順番に実行していく必要があります。
1. 働き方の見直しと「社会保険の加入(厚生年金の積み増し)」
55歳からであっても、今から正社員や社会保険(厚生年金・健康保険)が適用されるフルタイムに近い働き方へ切り替えるべきです。
60歳(あるいは65歳)までの5〜10年間であっても、厚生年金に加入して働くことで、将来受け取れる「老齢厚生年金」の額を確実に増やすことができます。また、厚生年金に加入していれば、万が一ご自身が病気やケガで動けなくなった際に「障害年金」を受給できる可能性も広がります。
2. 「身元保証サービス」や「成年後見制度」の検討
家族がいない場合、病院への入院や老人ホーム等の施設入居時に「身元保証人(保証人)」がいないことが最大の障壁になります。
これを解決するのが、身元保証等を行う一般社団法人やNPO法人、弁護士・司法書士などの専門機関が提供する「身元保証サービス」や、将来の判断能力低下に備える「任意後見制度」です。
生存中の日常的な金銭管理や事務手続き、要介護時の手続き、死亡後の葬儀・供養までを契約によって第三者に委任することができます(※一定の契約費用や月額費用がかかります)。
3. 公的介護保険サービスと「ケアマネジャー」という存在
体が動かなくなったときの介護については、基本的に「公的介護保険サービス」を利用します。
要介護認定を受ければ、ケアマネジャー(介護支援専門員)がつき、ご自身の状態に合わせた介護サービス計画(ケアプラン)を作成してくれます。ヘルパーの訪問介護やデイサービスなどを受けることで、家族がいなくても日常生活の介助を受ける仕組みが日本には整っています。
4. 最終的なセーフティネットとしての「生活保護」と「公営住宅」
どうしても収入や貯蓄が底をつき、自立した生活が困難になった場合、日本には憲法で保障された生活困窮者自立支援制度や「生活保護制度」があります。
「自分には持ち家も貯蓄もないから生きていけない」と諦める必要はありません。医療費の自己負担が免除される医療扶助や、生活費・住宅費の扶助を受けながら、最低限の生活を維持することが可能です。また、単身者向けの「公営住宅(市営・県営住宅)」を活用することで、住居費を極力抑える選択肢もあります。
おわりに
<過去を受け入れ、これからの手札を1つずつ増やす>
過去の選択を悔やんでも、時計の針を戻すことはできません。
大切なのは、「過去の自分の行動」が生み出した現状を客観的な事実として受け止め、「これからの時間をどう使い、どの制度を頼るか」へと頭を切り替えることです。
血縁の家族がいなくても、正しく知識を持ち、社会の制度や専門機関とつながっておくことで、人は一人で生きて、一人で老後を迎えることができます。
〇今すぐできる限り労働収入を増やし、厚生年金を積み増す
〇お母様がご存命のうちに、行政の相談窓口(地域包括支援センターなど)
に足を運び、今後の生活について相談しておく
(※『親が死んだ後の自分の心配なんて、行政に相談してもいいの?』と思われるかもしれません。しかし、答えは大いにYESです。
行政や地域包括支援センターは、まさにこうした『親亡き後の孤立や生活困窮』を未然に防ぐための相談に力を入れています。お母様がご存命で、まだお元気に会話ができる『今』だからこそ、行政や社協といった地域のセーフティネットと繋がりを作っておくことが、ご自身の未来を守る第一歩になります。)
〇身元保証や成年後見など、将来の自分をサポートしてくれる社会の仕組み
を調べておく
今回はいくつかの過去相談の特徴を平均的にした感じで構成して、お話としてお伝えしております。
それ程に、現代に多いお話です。
「誰もいないから怖い」と一人で怯えるのではなく、「自分を支えてくれる公的制度や仕組みとつながる」ための行動を今日から始めましょう。
FPとしても、どのような状況からであっても、相談者様が現実的な選択肢を見つけ出し、安心して前を向いて歩んでいけるよう、これからもライフプランの伴走をしてまいります。
---------------------
これでブログはおしまいです。このような相談についても、55歳からのライフプランニング表を作成することで、今後取る対応を明確化できるようになります。考えてみたいと思われる方はこちらへご相談ください、