介護が始まる前に絶対にやっておくべき「お金と意思の確認」
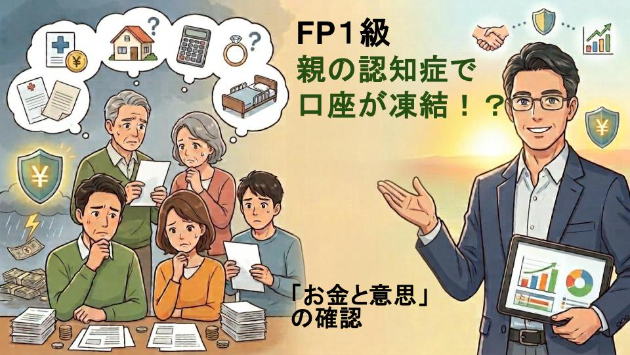
近年、FP1級としての相談業務の中で急速に増えているのが、「親の介護とお金」に関するご相談です。
特に多いのが、「親に相応の蓄えがあるはずなのに、そのお金を介護費用に使えない」という切実な問題です。
「親のお金の話は聞きづらい」「まだ元気だから大丈夫」と後回しにしているうちに、突然の脳血管疾患や認知症の発症により、親の銀行口座が事実上凍結してしまうケースが後を絶ちません。
今回は、親の介護が始まる前に知っておくべき「資産凍結の現実」と、実際に凍結された場合に直面する具体的で過酷な手続き、そして今すぐ実践できる事前対策について解説します。
【現場のエピソード】
先日、50代の男性(A様)から深刻な口調で電話がありました。
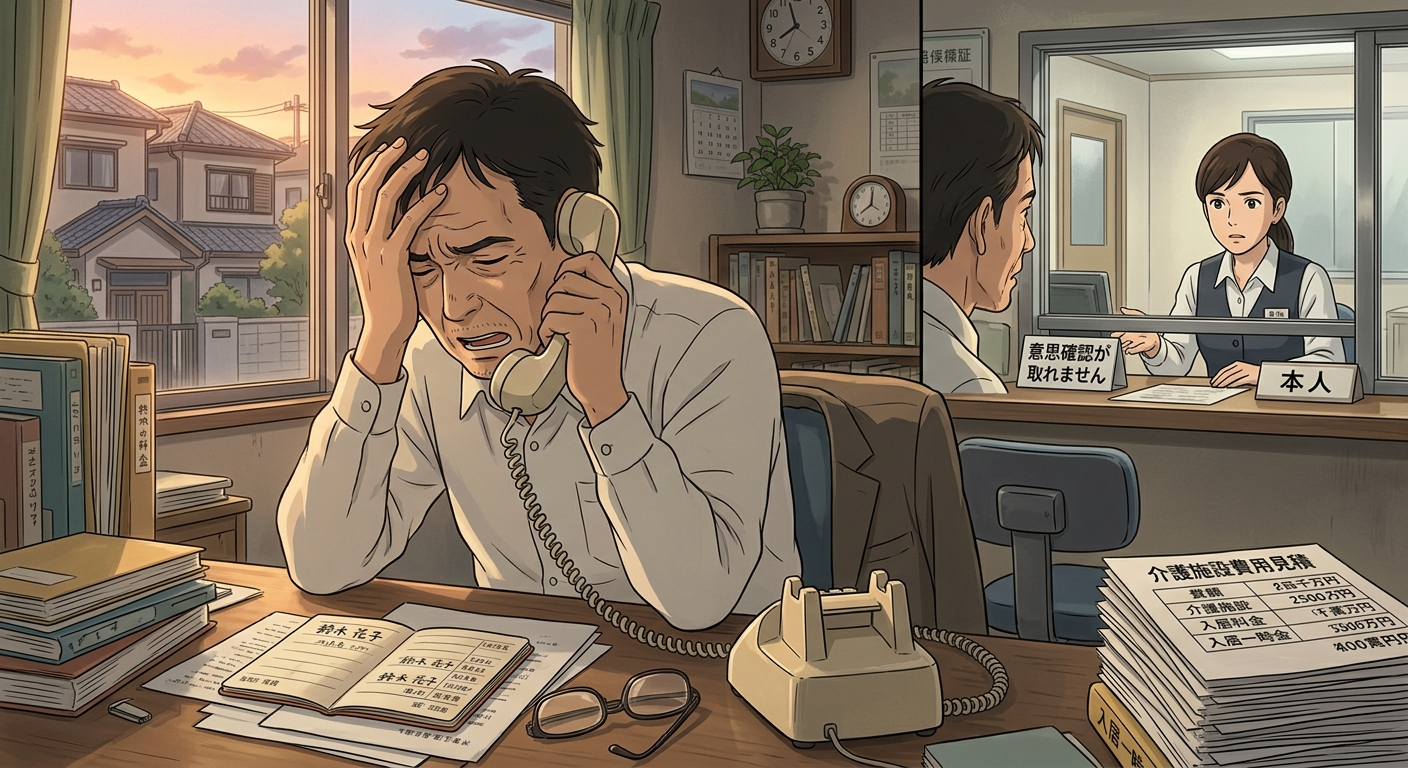
「親の口座にお金があるのに、親は死んでもいないのに、お金が下せない!!私が立て替えることになるのですか?」
私が金融機関経験もあるので、どういうことかと聞いていらしたのでしょう。
<具体的な状況は?>
聞いていくと80代のお母様が倒れ、要介護状態となって急遽介護施設への入居が決まったとのこと。入居一時金や月額費用の支払いのために、お母様の口座からお金を引き出そうと銀行の窓口へ向かったA様ですが、窓口で「お母様ご本人の意思確認が取れないため、お引き出しや定期預金の解約はできません」と断られたとのことでした。
(なぜだろうか?と私も思いつつお話を聞いていきました。すると…)
お母様は認知症が進行しており、ご自身の意思表示ができない状態になっていたのです。A様は「母の口座には十分な老後資金があるのに、なぜ子どもの私が自分の生活費を削って数百万円も立て替えなければいけないのか……」と頭を抱えておられました。
口座が凍結された後、お金を引き出すために必要な「現実の手続き」とは?
本人の判断能力が失われて口座が凍結された場合、家族であっても自由に本人の預金を引き出すことは法律上できません(※医療費等の直接払い込みに応じる例外対応を行う金融機関もありますが、原則として制限されます)。
お金を管理・動かすためには、「法定後見制度(成年後見制度)」を利用するケースが一般的です。
しかし、この手続きは非常に煩雑で、多くの時間と費用がかかります。
具体的には以下のようなプロセスを踏む必要があります。
1. 家庭裁判所への申立て準備(1〜2か月)
親の戸籍謄本、「登記されていないことの証明書」、財産目録(不動産、全口座の残高証明、有価証券等)を収集・作成します。さらに、主治医による認知症の「診断書」や「鑑定書」を取得する必要があります。
2. 家庭裁判所による審理と鑑定(2〜4か月)
申立書類を提出後、裁判所による調査官の面接や、必要に応じて医師による精神鑑定が行われます。申立てから後見人が正式に選任されるまでに早くて2〜3か月、長ければ半年以上かかります。この期間中、親の口座から資金を自由に動かすことはできません。
3. 専門職後見人の選任と費用負担
「家族が後見人になれるだろう」と思われがちですが、一定の財産がある場合、裁判所の判断で弁護士や司法書士などの「専門職後見人」が選ばれるケースが多くを占めます。
初期費用:申立手数料、鑑定費用等(数万円〜10万円程度)
継続費用:専門職後見人が選ばれた場合、親が亡くなるまで毎月2万〜6万円程度の報酬が親の財産から払い続けられます。
4. 後見人選任後も「親のお金」を自由には使えない
無事に後見人が決まり、手続きが完了した後も、お金は自由に使えません。
後見人は「本人の財産保護」が義務であるため、生活費や介護費用の支払いは認められますが、「実家を売却して介護費用に充てる」「孫に祝い金をあげて喜ばせる」「節税対策をする」といった行為には裁判所の許可が必要、または原則認められなくなります。毎年の収支報告も裁判所に義務付けられます。お金を守る「事前・事後対策」比較親が元気で判断能力がしっかりしている「今」であれば、こうした過酷な手続きを回避し、スムーズに資金を動かす準備が可能です。
<今のうちに始められる対策、始まってしまった場合の対策>
お金を守る「事前・事後対策」の選択肢
親が元気で判断能力がしっかりしている「今」であれば、こうした過酷な手続きを回避し、スムーズに資金を動かす準備が可能です。対策には大きく分けて「生前に行う3つの事前対策」と、発症後に取る「最終手段」があります。
1. 銀行の代理人指名制度(元気なうちに)
日常的な金銭管理をシンプルに解決したい場合、最も手軽なのが銀行の代理人指名制度です。元気なうちに家族を代理人として登録しておくことで、将来の生活費や医療費の引き出しが簡易に行えるようになります。ただし、定期預金の解約や不動産売却といった大規模な取引には使えない点に注意が必要です。
2. 任意後見契約(元気なうちに)
「将来、認知症になったら信頼できるこの人に後見人になってほしい」と、あらかじめ自分で指名しておく契約です。作成にあたっては公正証書での手続きが必須となります。なお、実際に認知症が進行して制度がスタートする際には家庭裁判所が「任意後見監督人」を選任するため、月1万〜3万円程度の監督人報酬が継続して発生する点も押さえておきましょう。
3. 家族信託(元気なうちに)
親の財産(預金や実家など)の管理・処分権限を、信頼できる子どもに託す仕組みです。最大の強みは、将来的に実家を売却して施設入居費用に充てるなど、状況に応じた柔軟な資産管理・処分が行える点にあります。一方で、契約設計には専門的な知識が必要不可欠であり、導入時に初期コンサルティング費用がかかります。
4. 法定後見制度(認知症発症後)
事前に何の対策も取らないまま認知症を発症してしまった場合の、いわば「最終手段」です。本人の権利と財産を守ることが最優先される制度ですが、手続きにかかる時間や費用、さらには資金使途の厳格な制限といったハードルが非常に高くなります。また、一度スタートすると原則として親が亡くなるまで途中でやめることができません。
※これらの対応を考える場合は、行政書士・司法書士・弁護士などの法律専門家やFPへ相談し、ご家庭の状況に合った設計を行うことが重要です。
家族の未来を守る「前向きな話し合い」に「親にお金の話をするのは、遺産を当てにしているようで気が引ける」と感じる方は少なくありません。
しかし、親の資産状況や意思を確認することは、親の財産を奪うためではなく、「親が積み上げてきた財産で、親自身が最期まで自分らしく安心して暮らせるようにするため」、自由な意思と生活、そして「子どもの生活や家族関係を守るため」の愛ある準備です。
「もし万が一のときに、お父さん(お母さん)の口座が使えなくなると困るから、元気なうちに確認しておきたいんだ」という伝え方であれば、親御様も理解しやすいはずです。
(しかしながら、同様のことを親に伝えて、親とけんかをしたケースも聞きますので、お互いが信頼しあっている関係が必要です。)
事前準備さえ整えておけば、介護は「お金や手続きの不安」に振り回されることなく、親への感謝を伝え、温かい時間を共有する時間に変わります。FP1級として、ご家族の安心な未来づくりをこれからも全力で応援してまいります。
------------------------------------------
ライフプランニング表は、その作成過程で、上記のような手続きについても触れてまいります。年を取っていく過程で必要な事項を整理できますので、必要と思われた方は下記の窓口よりご連絡ください。