相続財産を整理するとき、預貯金は「現在の残高」、株式は「現在の株価」を入力すればよいと思っていませんか。相続税では、原則として亡くなった日である「相続開始日」を基準に評価します。
今回は、預貯金と上場株式の基本的な評価方法、専門家へ相談する前に準備したい資料を紹介します。
預貯金は相続開始日の残高が基準
国税庁によると、預貯金は原則として、相続開始日現在の預入残高と、その日に解約した場合に受け取れる既経過利子から源泉徴収税額相当額を差し引いた金額の合計で評価します。
ただし、普通預金など定期性の預貯金以外で、既経過利子が少額である場合は、相続開始日の預入残高で評価できます。定期預金や定額貯金については、元本だけで判断せず、金融機関に既経過利子を含む残高証明書の発行を依頼すると確認しやすくなります。
直前の出金にも注意する
相続開始日の前に引き出されたお金がある場合、通帳残高だけを見て終わりにしないことが大切です。引き出した現金が手元に残っていれば、相続財産として整理が必要になる可能性があります。
葬儀費用、医療費、生活費などに使用した場合は、出金日、金額、使途、領収書の有無を一覧にします。誰が管理していたのか分からない出金は、自己判断で除外せず「確認中」として専門家へ伝えましょう。
家族名義の口座でも、実際には亡くなった人が資金を出し、管理していた可能性があります。名義だけで判断せず、資金の出所や通帳・印鑑の管理状況を確認することが重要です。
上場株式は死亡日の株価だけではない
上場株式は、相続開始日の最終価格を基本に評価します。ただし、その価格が次の3つの月平均額のうち最も低い金額を上回る場合は、その最も低い金額を使用できます。
・相続開始日の属する月の月平均額
・相続開始月の前月の月平均額
・相続開始月の前々月の月平均額
つまり、死亡日の終値だけを証券会社の残高に掛ければ完了するとは限りません。死亡日に取引価格がない場合や権利落ちがある場合などは、別の確認が必要です。
非上場株式は、会社の規模、株主の区分、配当、利益、純資産などによって評価方法が異なります。専門性が高いため、会社経営者や自社株を保有していた方の相続では早めに税理士へ相談しましょう。
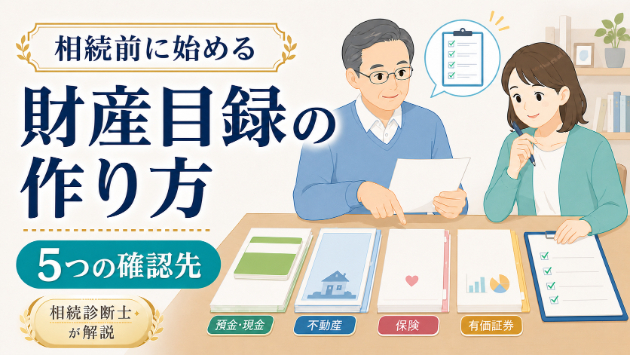
相談前にそろえたい資料
金融資産は、金融機関ごとに次の資料を整理します。
・相続開始日現在の残高証明書
・預金通帳や取引履歴
・定期預金の既経過利子が分かる資料
・証券会社の残高証明書
・銘柄名、証券コード、保有株数
・配当金支払通知書
・相続開始日前後の入出金記録
・ネット銀行やネット証券の名称と口座情報
口座が見つからない場合は、郵便物、スマートフォンのアプリ、確定申告書、配当通知なども手掛かりになります。パスワードを無理に推測するのではなく、金融機関の相続手続窓口へ確認してください。
まとめ
預貯金や株式の整理では、「どの金融機関に何があるか」「相続開始日の残高はいくらか」「直前の出金や未受領の配当がないか」を確認することが第一歩です。
財産情報を入力しながら概算の目安を整理したい方へ、ココナラで「相続税かんたん概算Excelシート」をご用意しています。専門家へ相談する前の財産整理にもお役立てください。
※本記事およびシートは一般的な概算確認用であり、個別の財産評価、税額計算、申告要否の断定、節税提案または法律判断を行うものではありません。正式な判断は税理士または税務署へ相談してください。
参考:国税庁「相続税がかかる財産」「預貯金の評価方法」「上場株式の評価」