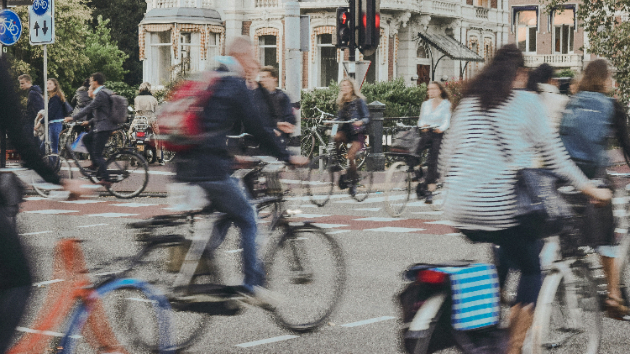
従業員から「自転車通勤でも通勤手当はもらえますか?」と質問されたことはありませんか。
自転車通勤は電車やバスと異なり、運賃が発生しないため、通勤手当を支給すべきか迷う企業も少なくありません。
また、手当の金額だけでなく、通勤距離の測定方法や雨天時の対応、事故防止など、あらかじめ決めておくべき事項があります。
今回は、自転車通勤手当の基本的な考え方と、企業が制度を整備する際のポイントを解説します。
1.自転車通勤手当の支給は義務?
結論からいうと、法律上、自転車通勤者に通勤手当を支給する義務はありません。
ただし、就業規則や賃金規程、雇用契約書などで支給を定めている場合は、その内容に従って支給する必要があります。
例えば、就業規則に「従業員に通勤手当を支給する」と定めている場合、自転車通勤者も対象となるか確認が必要です。
一方、「公共交通機関を利用する場合に実費を支給する」と定めていれば、自転車通勤者を対象外とする制度設計も考えられます。
まずは、自社の規程がどのような内容になっているか確認しましょう。
2.通勤距離と支給金額を明確にする
自転車通勤手当を設ける場合、支給対象となる距離や金額を決める必要があります。
例えば、次のような事項です。
・片道何km以上を支給対象とするか
・通勤距離をどのように測定するか
・距離に応じて手当を変えるか
・月額制と日額制のどちらにするか
・休職や長期欠勤の場合にどう取り扱うか
通勤距離についても、直線距離で計算するのか、実際の通勤経路で計算するのかによって結果が異なります。
こうした基準が曖昧だと、従業員ごとに取扱いが異なり、トラブルにつながる可能性があります。
支給基準は、担当者が変わっても同じ判断ができるようにしておくことが重要です。
3.雨の日に電車やバスを利用した場合は?
自転車通勤者であっても、雨天や体調不良などを理由に、公共交通機関を利用することがあります。
その場合の交通費をどうするかも、事前に決めておきたい事項です。
例えば、通常は自転車通勤手当を支給し、会社が認めた場合に限り、公共交通機関の運賃を別途支給する方法が考えられます。
ただし、二重支給を防止するため、申請方法や精算方法を明確にしておく必要があります。
安全面を考慮しながら、従業員が利用しやすい制度を検討しましょう。
4.自転車通勤手当にも非課税限度額がある
自転車通勤手当には、所得税法上の非課税限度額が設けられています。
非課税限度額は、原則として片道の通勤距離に応じて定められており、限度額を超えた部分は給与として課税されます。
ここで注意したいのは、非課税限度額と会社が支給すべき金額は別のものという点です。
非課税限度額まで支給する義務があるわけではなく、逆に限度額を超える手当を支給することも可能です。
会社の支給基準と給与計算上の課税処理を区別して管理することが大切です。
なお、非課税限度額は改正される場合があるため、最新の国税庁の情報を確認しましょう。
5.自転車保険や事故防止のルールも必要
自転車通勤制度を整備する際は、安全管理も欠かせません。
特に確認したいのは、次のような事項です。
・自転車損害保険等への加入
・ヘルメットの着用
・通勤経路の届出
・自転車の点検・整備
・事故発生時の会社への報告
香川県では、2022年4月1日から自転車損害保険等への加入が義務化されています。
地域によって条例の内容が異なるため、勤務地や居住地に関係する自治体のルールも確認しましょう。
また、通勤中の事故は、一定の要件を満たす場合、労災保険の通勤災害として認められることがあります。
会社としても、事故発生時の連絡方法や必要な手続きを整理しておくことが大切です。
6.就業規則・賃金規程への反映も忘れずに
自転車通勤制度を新設・変更する場合は、必要に応じて就業規則や賃金規程を見直しましょう。
特に、支給対象者、支給額、申請手続、通勤方法を変更した場合の届出などを明確にしておくことが重要です。
また、既存の通勤手当を減額・廃止する場合には、労働条件の不利益変更に該当する可能性があるため、慎重な対応が必要です。
制度を変更した後は、従業員への周知と給与計算への正確な反映も忘れないようにしましょう。
まとめ
自転車通勤手当は、法律上一律に支給が義務付けられているものではありません。
しかし、制度を設ける場合には、支給基準、税金、安全管理など、さまざまな事項を検討する必要があります。
特に、就業規則や賃金規程の定めが曖昧な場合、従業員とのトラブルにつながる可能性があります。
自転車通勤制度の新設や通勤手当の見直しを検討されている企業様は、ぜひ一度、現在の規程を確認してみてください。
就業規則・賃金規程の作成や見直し、労務管理に関するご相談も承っております。お困りのことがございましたら、ココナラのサービスページからお気軽にご相談ください。