こんにちは、わっししです。
今回は住宅ローンのデメリットについてお話しします。
みなさんは住宅ローンについてどのように考えていますか?
「家はローンを組んで買うもの」
「持ち家は資産になるから、賃貸よりもお得」
「家賃を払い続けるくらいなら、ローンを組んで家を買ったほうがいい」
こういった考え方を耳にすることがあります。
確かに、マイホームには自分の好きなように住まいをカスタマイズできたり、完済後は老後の住居費を抑えられたりといったメリットがあり、万人にとって悪いとは思っていません。
働くことが苦痛でない人にとっては数十年単位の借金も苦ではないでしょう。
ただ、私自身のこれまでの経験を振り返ると、もし住宅ローンを組んでいたら、かなり苦しい人生になっていたと思います。
収入や生活の安定が崩れたときのダメージが大きい
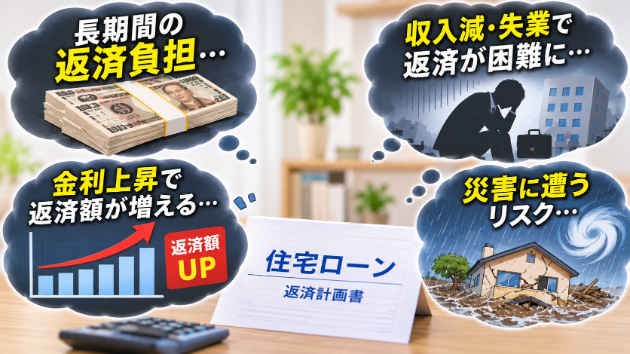
住宅ローンは、一般的に数十年単位で返済していく長期の借金です。最近では、返済期間が最長50年の商品もあります。
つまり、長期間にわたって安定した収入を得られることを前提に、数千万円もの借金を背負うことになります。
しかし、数十年先の生活や収入を正確に予測することはできるでしょうか。
私は新卒で入社した会社をわずか半年で退職しました。その後、金融機関に転職しましたが、人事異動をきっかけに仕事を取り巻く状況が大きく変わった経験もあります。
こうした経験から、今は安定していると思っていても、その状態が将来にわたって続くとは限らないと感じています。
例えば、次のようなことが起きる可能性があります。
・会社の業績悪化、転職や退職によって収入が減る
・物価上昇が生活費を圧迫する
・病気やケガで働けなくなる
更に近年は、世界情勢や金利上昇をはじめとする経済環境の変化に加え、生成AIの普及などによって、生活や働き方も大きく変わろうとしています。
数十年先の生活がどうなっているのか、正確に予測することは困難です。
しかし、生活環境や社会情勢がどれだけ変わっても、住宅ローンの返済義務は基本的になくなりません。
特に怖いのは、収入が減って生活が苦しくなっても、毎月の返済が続くことです。
住宅ローンの返済に追われ、生活を維持するために働き続けなければならない状況になれば、精神的にも大きな負担になりメンタルを壊してしまうリスクがあります。
だからこそ、長期間にわたって安定した収入が得られることを前提に、大きな借金をすることには慎重に判断する必要があります。
嫌な仕事を辞めづらくなる
住宅ローンを持っていると仕事を辞めるという選択肢を取りづらくなります。
以前の自己紹介でもお話ししましたが、私は新卒で入社した会社をわずか半年で退職しています。
理由は、仕事が合わなかったことと、上司からのパワハラです。
当時は精神的にかなり追い詰められており、仕事を続けることが難しい状態でした。その後、半年ほどのブランク期間を経て金融機関に再就職しましたが、人事異動をきっかけに再びパワハラを経験しました。
こうした経験から「会社で働いていれば安泰」という考え方に疑問を持つようになりました。
今は仕事が苦痛でなくても、人間関係や仕事内容が変われば、突然働くことが苦痛になる可能性があります。
そんなとき、住宅ローンが残っていたらどうでしょうか。
数千万円の借金がある以上、簡単に仕事を辞めるわけにはいきません。
「もう限界だから会社を辞めたい」
そう思っても、毎月の住宅ローンや生活費を支払わなければならないため、辞めたくても辞められない状況に陥る可能性があります。
もちろん、住宅ローンがあっても転職や退職はできますし、十分な貯蓄があれば一時的に収入がなくなっても生活できるでしょう。
ただ、住宅ローンという固定費があることで、生活や働き方の選択肢が狭まってしまう可能性があります。
実際にパワハラで追い詰められた経験がある私にとって、これは非常に怖いことです。自分を守るために仕事を辞めるという選択肢は、できるだけ残しておきたいと思っています。
返済中に災害に遭わないとは限らない
日本は地震、台風、豪雨など、自然災害が多い国です。
ここ数年だけでも、大きな被害のニュースは毎年のように流れています。
住宅ローンは、購入した家に長期間住み続けることを想定した借金です。
しかし、地震で家が大きく壊れたり、浸水や土砂災害に遭ったりすると、その前提は一瞬で崩れてしまいます。
怖いのは、家の修繕が必要になったり、家を失ったりしてもローンの返済義務は無くならないことです。住めなくなった家のローンを払いながら、新しい住まいの費用も用意しなければなりません。いわゆる「二重ローン」の状態です。
もちろん、火災保険や地震保険に入ることでリスクを減らすことはできます。ただ、次のような点には注意が必要です。
・地震保険は、火災保険の保険金額の30〜50%の範囲でしか設定できず、
再建費用の全額はまかなえない
・保険料は年々上がる傾向にあり、長期で見ると負担が大きい
・保険に入っていても、被災後の生活再建には時間もお金もかかる
また、住んでいる場所は将来にわたって安全とは限りません。
今まで災害が無かった場所や、ハザードマップ上では問題がない土地でも、想定外の災害が起きる可能性はあります。
数十年という長い期間を考えると、災害に遭わない前提で借金をすることには、やはり不安が残ります。
最後に:セミリタイアを目指す人の住まいについて
ここまで、住宅ローンのデメリットについてお話ししてきました。
・収入や生活の変化によっては、数千万円の借金が大きな負担になる
・嫌な仕事を辞めたくても、辞めづらくなる
・災害で住めなくなったとしても、返済は続く
こうしたリスクを考えると、私のようにセミリタイアを目指す人にとって、身軽でいられることはとても大切だと感じています。
では、住まいについてはどのように考えればいいのでしょうか。
私が意識しているのは次の2つです。
・家賃を安くする
住居費は、生活費の中でも大きな割合を占める固定費の1つです。
毎月の家賃を抑えることができれば、生活に必要なお金が少なくなります。
例えば、毎月の家賃が1万円安くなれば、年間で12万円、10年間で120万円の節約になります。生活費が少なくなれば、必要な労働収入も減らせます。
つまり、家賃を抑えることは、将来仕事を辞めたり、働く時間を減らしたりすることにつながります。
・物を減らす
物が少なければ、広い部屋に住む必要がありません。コンパクトな部屋で暮らせれば、家賃を抑えられますし、引っ越しも楽になります。
また、物が少なければ、ライフスタイルの変化に柔軟に対応できます。
ここまで住宅ローンのデメリットについてお話ししてきましたが、住宅ローンを組んで家を買うことが間違いである言いたいわけではありません。
持ち家には持ち家のメリットがありますし、住宅ローンを上手に活用することで、住居費を抑えられたり、理想の住まいを手に入れて家族との時間を充実させられたりすることもできます。
大切なのは「住宅ローンを組んで家を買うことが当たり前」と思い込まないことです。
何を大切にして、どんな働き方や暮らし方をしたいのか。
それを考えたうえで、持ち家と賃貸のどちらが自分に合っているのかを判断することが大切だと思います。
私にとっては、マイホームを持つことより、いつでも仕事を辞められることと、ライフスタイルの変化に応じて柔軟に対応できるほうが大切です。
これからも、必要以上に固定費や持ち物を増やさず、暮らしていきたいと思っています。
この記事が、住まいや働き方について考えるきっかけになれば幸いです。
最後まで読んでいただき、ありがとうございました