どうも、FXトレーダー兼システムエンジニアのナオトです。
検証ノートの71回目です。前回は、アジア時間の値幅の抜けが、ドルで数えるとPF1.23、損切り幅で数えるとマイナスだった、という話でした。
今回は、その次に測った前日の高値の抜けを、条件を足して太くしようとした話です。
もとの形はこうです。
金の価格が、その日に初めて前日の高値を上に抜けたら買います。日足が上向きのとき、つまり前日の終値が50日平均より上の日だけです。
損切りは価格の0.6%、利確はその3倍。22時になったら手仕舞い、1日に1回だけ。時刻は業者のサーバーの時刻で、入るのは3時から20時です。
この形は、業者の実際のデータの2022年から2026年でも、別のデータの23年でもプラスでした。
損切りの幅を1とした1回あたりの損益で、2022年からが+0.110、23年が+0.049です。
ただ、23年のほうは薄い。そこで、優位を太くする条件を1つずつ試しました。
まず、入る時間帯を絞りました。1回あたりの損益と、利益の合計を最大の落ち込みで割った数字です。左が2022年から、右が23年です。
3時から20時(もとの形)は、+0.110で2.55、+0.049で2.43。
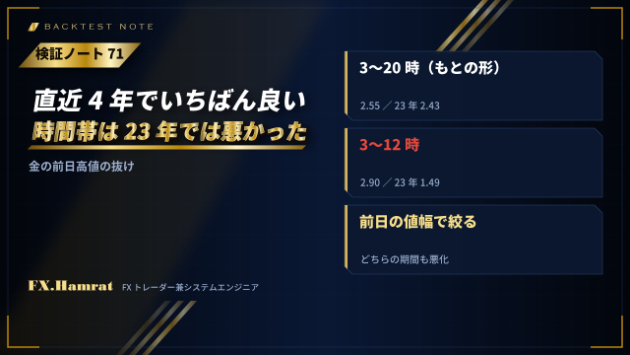
3時から12時は、+0.136で2.90、+0.036で1.49。
8時から17時は、+0.037で0.71、+0.025で1.25。
12時から20時は、+0.029で0.59、+0.030で1.68。
2022年からで見ると、3時から12時がいちばん良く、もとの形を上回っています。
ところが23年で見ると、3時から12時はもとの形より明らかに悪くなりました。
次に、前日の値幅が広い日だけに絞りました。
前日の値幅が価格の1.0%以上の日だけなら、2022年からで+0.069と1.64、23年で+0.009と0.24。
1.5%以上なら、2022年からで+0.068と0.79、23年でマイナス0.014とマイナス0.26。
こちらは、どちらの期間でももとの形より悪くなりました。
結論は、3時から20時のまま変えない、でした。
3時から12時は、直近の4年だけに合っていた形です。条件を足すと、その期間にたまたま良かった部分を拾ってしまうことがあります。足した条件が本物かどうかは、その条件を選んだ期間とは別の、長い期間で確かめないと分かりません。
優位を太くしたいときほど、直近の数字がいちばん良い条件に飛びつきたくなります。今回は、2つの期間の両方で良くならない条件は採りませんでした。
期間を分けて条件を確かめる過去検証も、ご依頼をお受けしています。
最後までお読みいただき、ありがとうございました。