開業税理士として約35年、法人・個人の税務に携わってきた税理士事務所の代表です。
インボイス登録で課税事業者になった方の多くが使っている「2割特例」は、個人事業主の場合、2026年分で終了します。
令和8年度の税制改正により、個人事業主は2027年分・2028年分に「3割特例」が使えるようになりましたが、要件があり、すべての方が使えるわけではありません。
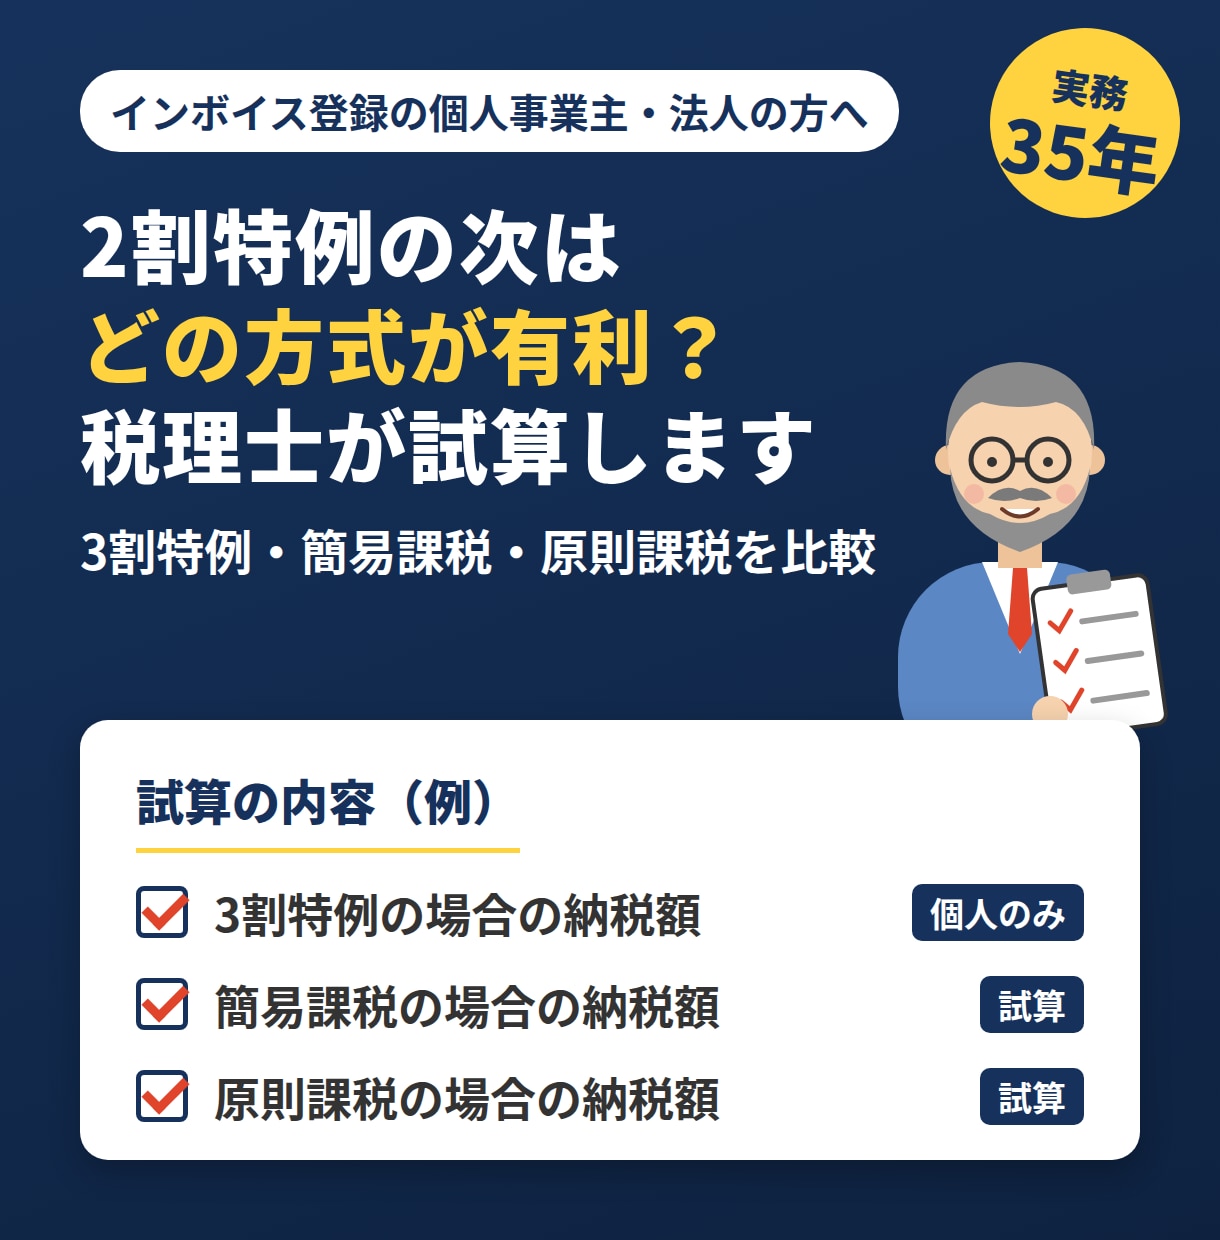
・3割特例・簡易課税・原則課税のどれが有利なのか分からない
・簡易課税の届出を出すべきか迷っている
・届出の期限がいつなのか分からない
というご相談が増えています。
本サービスでは、実際の売上・経費をもとに、どの計算方法が有利かを税理士が試算し、Excelでお渡しします。
■こんな方におすすめです
・インボイス登録をして、2割特例で申告している(する予定の)個人事業主・小規模法人の方
・YouTuber・配信者・フリーランスなど、経費が比較的少ない事業の方
・売上が1,000万円を超え、特例が使えなくなる方
・設備投資や大きな仕入れを予定している方
■お届けするもの(Excel)
・3割特例(個人事業主のみ)・簡易課税・原則課税の納付税額の比較(今年と来年の2年分)
・3割特例を使えるかどうかの判定
・簡易課税の事業区分(みなし仕入率)の判定
・おすすめの方式と、その理由
・必要な届出と提出期限の一覧
■簡易課税の届出期限について
簡易課税を使うには、原則として、適用を受けたい年の前年末(個人の場合は12月31日)までに届出が必要です。一度選ぶと、2年間は継続して適用されます。
ただし、2割特例または3割特例を適用した年の翌年は、届出の期限が延長され、その年分の確定申告期限(個人の場合は翌年3月31日)までに届け出れば、その年から簡易課税を使えます(令和8年度改正)。
ご自身がどちらに当たるかも含めて、いつまでに何をすればよいかをご案内します。
■ご依頼の流れ
1. ご購入後、トークルームでヒアリングシートをお送りします
2. 売上・経費の概算をご記入ください(帳簿や前年の申告書があれば添付してください)
3. 5日以内に試算結果(Excel)をお届けします
4. 結果についてのご質問にお答えします(お届け後2往復まで)
■本サービスの範囲外となるもの
・消費税申告書の作成
・会計帳簿の作成、記帳代行
・過去の申告内容の修正
毎月の記帳から申告までまとめてのご依頼は、月額の記帳代行サービス(15,000円〜)をご覧ください。
年末や申告時期はご依頼が集中します。お早めにご相談ください。
ご購入前のすり合わせは、ビデオチャット(カメラなし・音声のみ)でも対応します。
対象となる方】
・インボイス登録済み、または登録を検討中の個人事業主・法人
・2年前(法人は前々事業年度)の売上高が5,000万円以下の方(5,000万円を超える場合、簡易課税は選択できません)
【ご購入後にお知らせいただく内容】
・2年前・前年の売上高、今年・来年の売上見込み
・主な経費の概算(外注費、仕入、家賃、広告費など)
・事業の内容(複数ある場合はすべて)
・インボイス登録日、簡易課税の届出の有無
・海外との取引の有無、設備投資の予定
【ご了承ください】
・試算はご提供いただいた数字に基づく概算です。実際の納付額とは異なる場合があります
・届出書の提出はご自身で行っていただきます(作成はオプションで承ります)
・ココナラの規約により、ココナラ外での連絡・取引はできません