夫婦で住宅を購入するとき、「家の名義はどうしますか」と不動産会社から確認されることがあります。
夫だけの名義にするのか、妻だけの名義にするのか、それとも夫婦の共有名義にするのか。
共働き世帯では、夫婦それぞれが住宅購入資金を負担するケースもあるため、名義の決め方に迷う方もいるでしょう。
「共有名義なら持分は半分ずつでよいのか」
「住宅ローンを夫婦で組む場合、名義も共有にする必要があるのか」
「資金の負担割合と登記の持分が違っていてもよいのか」
こうした疑問は、売買契約から決済・所有権移転登記へ進む前に整理しておきたい事項です。
今回は、夫婦で住宅を購入する場合の共有名義の仕組みと、持分の決め方、住宅ローンとの関係、契約前の確認ポイントを解説します。
■共有名義とは?夫婦で住宅を所有する仕組み
共有名義とは、一つの不動産を複数人で所有し、それぞれの所有権の割合を登記することです。
例えば、夫婦で住宅を購入し、次のように登記する場合があります。
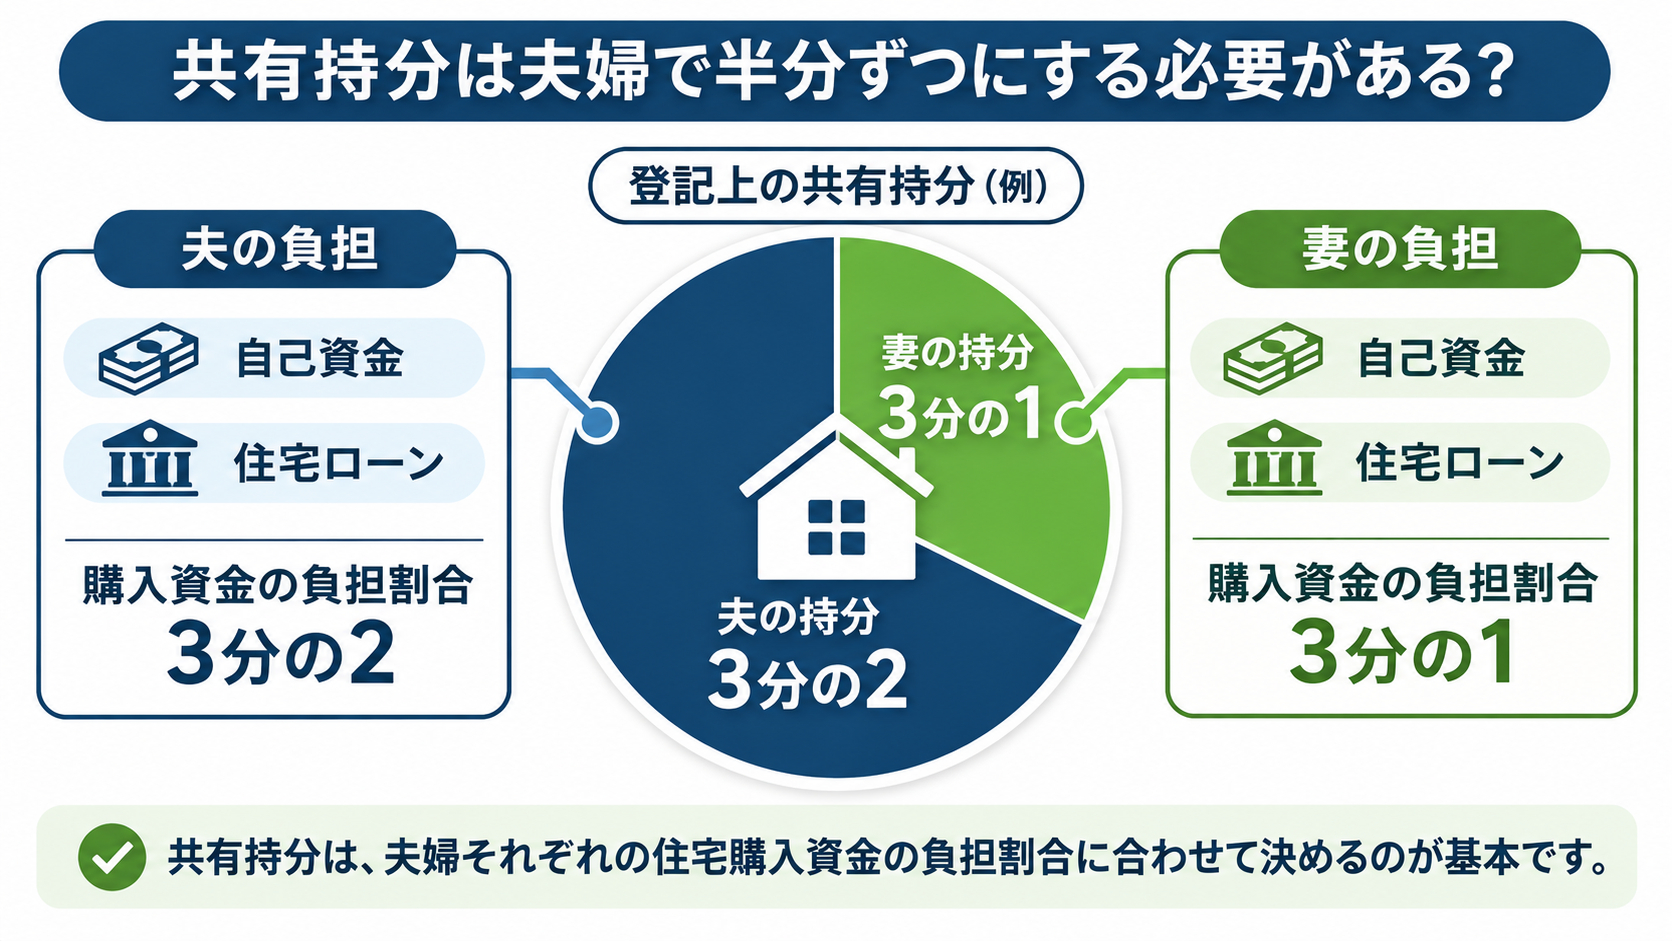
・夫の持分:3分の2
・妻の持分:3分の1
この場合、夫婦それぞれが不動産の所有権を持つことになります。
ここで注意したいのは、共有持分は建物の使用場所を区分するものではないという点です。
夫が3分の2を所有しているからといって、住宅の3分の2の場所を夫だけが使用するという意味ではありません。
共有持分は、不動産全体に対する所有権の割合を示しています。
また、夫婦で暮らす住宅だからといって、必ず共有名義にする必要があるわけでもありません。
一方が単独で所有する住宅に、夫婦で居住することもできます。
■共有持分は半分ずつにすればよい?
夫婦の共有名義を検討するとき、持分を2分の1ずつにすることがあります。
しかし、夫婦だからという理由だけで、半分ずつにするものではありません。
重要になるのは、住宅の購入資金を実際に誰がどの程度負担するのかという点です。
国税庁の「共働きの夫婦が住宅を買ったとき」という案内でも、購入資金の負担割合と登記上の持分割合が異なる場合、贈与税の問題が生じることがあると説明されています。
例えば、夫が購入資金の3分の2、妻が3分の1を負担しているにもかかわらず、登記上の持分を半分ずつにした場合です。
実際の資金負担よりも妻の持分が大きくなるため、その差について贈与税の問題が生じる可能性があります。
そのため、持分を決める際には、夫婦それぞれの資金負担を整理することが基本になります。
■住宅購入資金はどこまで確認する?
共有持分を検討するときは、住宅購入に充てる資金を整理します。
確認したいのは、主に次の事項です。
・夫が負担する自己資金
・妻が負担する自己資金
・夫名義の住宅ローン
・妻名義の住宅ローン
・夫婦が共同で負担する住宅ローン
・親族などから受ける資金援助
例えば、夫婦それぞれの預貯金を頭金に充て、残りを住宅ローンで支払う場合です。
このときは、頭金だけで持分を決めるのではなく、借入金の負担関係も含めて確認します。
また、親から住宅購入資金の援助を受ける場合には、誰が贈与を受けたのかという点も関係します。
親族からの資金援助については、贈与税の特例が利用できる場合もありますが、適用には条件があります。
資金の出所が複数ある場合は、不動産会社や金融機関と確認し、必要に応じて税理士などに相談することが考えられます。
■ペアローンと収入合算は同じではない
夫婦で住宅ローンを利用する場合、よく耳にするのが「ペアローン」と「収入合算」です。
この2つは、似ているようで仕組みが異なります。
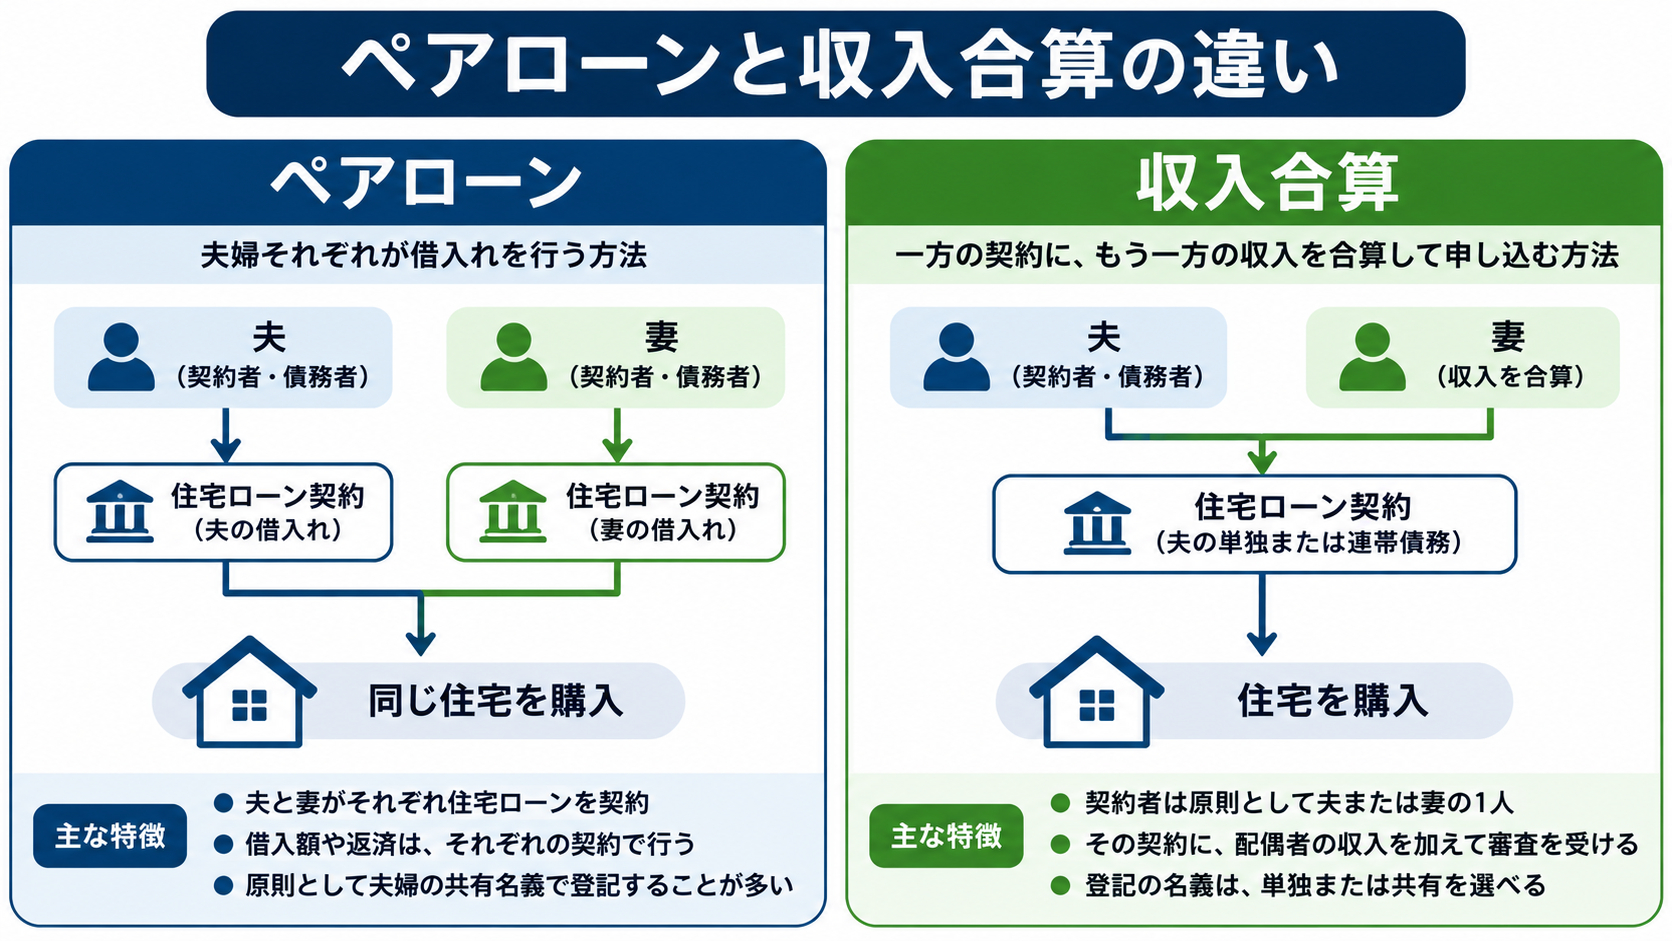
ペアローンは、一般的に夫婦それぞれが住宅ローンの契約者となり、同じ住宅の購入資金を借り入れる方法です。
一方、収入合算は、一方の収入だけではなく、配偶者などの収入も合わせて住宅ローンの審査を受ける仕組みです。
収入合算には、連帯債務型や連帯保証型などの取扱いがあり、金融機関や住宅ローン商品によって条件が異なります。
ここで注意したいのは、ローンの申込方法と登記上の共有持分は、同じものではないという点です。
例えば、収入合算をしているからといって、必ず夫婦半分ずつの共有名義になるわけではありません。
また、ペアローンを利用する場合も、それぞれの借入額や自己資金の負担を踏まえて持分を検討する必要があります。
住宅金融支援機構のフラット35にも収入合算やペアローンの制度がありますが、利用条件や担保の取扱いは商品によって異なります。
持分を決める前に、利用する住宅ローンの契約内容を確認しておくことが大切です。
■夫名義の住宅ローンを妻が返済してもよい?
夫婦で住宅を購入した後、住宅ローンの返済を共同で行うことも考えられます。
ただし、誰の名義で住宅を所有しているのか、誰が住宅ローンの債務を負っているのか、実際に誰が返済しているのかによって、税務上の取扱いが変わる場合があります。
国税庁では、夫名義のマンションについて、夫婦が連帯債務となり、共働きの収入から返済する事例も示しています。
このような場合、妻が負担した返済額について、夫への贈与として取り扱われることがあります。
夫婦の生活費と同じような感覚で住宅ローンを返済していても、不動産の所有権や債務の関係によっては、別の確認が必要になるということです。
そのため、購入時の資金負担だけでなく、購入後に誰が住宅ローンを返済する予定なのかも整理しておきましょう。
■土地と建物で名義が違う場合もある
戸建て住宅を購入する場合は、土地と建物の所有関係にも注意が必要です。
土地と建物は、それぞれ別の不動産として登記されます。
そのため、土地と建物で所有者や持分が異なる場合があります。
例えば、土地は夫婦の共有名義、建物は夫の単独名義というケースです。
また、住宅を新築する際に、もともと夫が所有していた土地の上に、夫婦で資金を負担して住宅を建てる場合も考えられます。
このような場合には、土地と建物それぞれの所有関係や、住宅ローンの担保設定について確認する必要があります。
戸建て住宅だからといって、土地と建物の登記名義が必ず一致するわけではありません。
売買契約書や登記に関する資料でも、土地と建物を分けて確認することが重要です。
■具体例:夫婦で資金を負担して住宅を購入する場合
ここでは、説明のための架空の事例を考えます。
ある共働き夫婦が、中古マンションの購入を検討しています。
夫婦それぞれが自己資金を用意し、住宅ローンも利用する予定です。
資金計画を整理したところ、購入資金の負担割合は次のようになりました。
・夫の負担割合:3分の2
・妻の負担割合:3分の1
ところが、当初は夫婦で所有する住宅だからという理由で、登記上の持分を半分ずつにする予定でした。
この場合、実際の資金負担割合と登記持分が一致していません。
そのため、共有持分を決める前に、不動産会社と金融機関へ資金負担の内訳を伝え、必要に応じて税務上の取扱いを確認します。
また、住宅ローンの契約形態によっては、借入金の負担関係も確認が必要です。
重要なのは、単純に夫婦だから半分ずつにするのではなく、資金の負担関係を整理してから持分を検討することです。
■共有名義にすると売却時はどうなる?
共有名義で購入する場合、将来の売却についても理解しておきたいところです。
一般的に、不動産全体を売却する際には、共有者全員の同意が必要になります。
例えば、夫婦の共有名義となっている住宅を売却する場合です。
夫だけが売却したいと考えていても、妻の持分まで夫の判断だけで売却することはできません。
なお、共有者が自分自身の持分を処分することと、共有不動産全体を売却することは別の問題です。
実際の住宅売却では、不動産全体を買主へ引き渡すことが一般的なため、共有者それぞれの意思確認が重要になります。
また、住宅ローンの抵当権が設定されている場合には、金融機関との手続きも必要になります。
共有名義は購入時だけの問題ではなく、将来の売却や所有関係の変更にも関係することを理解しておきましょう。
■購入後に持分を変更することはできる?
住宅を購入した後に、共有持分を変更したいと考える場合もあります。
しかし、登記上の持分を変更することは、単に登記記録の数字を書き換えることとは異なります。
持分を移転する原因や内容によっては、贈与税や登録免許税などの問題が生じる場合があります。
また、住宅ローンの担保が設定されている場合には、金融機関への確認も必要です。
そのため、購入時に十分な確認をしないまま登記し、後から調整すればよいと考えることは避けたいところです。
特に住宅ローンを利用する場合は、売買契約から決済・所有権移転登記へ進むまでに、共有持分を整理しておくことが大切です。
■売買契約前に確認する資料と順番
夫婦で住宅を購入する場合は、次の順番で整理すると分かりやすくなります。
まず、夫婦それぞれが負担する自己資金を確認します。
次に、住宅ローンの申込人、債務者、借入額、返済予定を確認します。
そのうえで、購入資金全体の負担割合を整理します。
続いて、売買契約書に記載される買主と、所有権移転登記で予定している名義人・持分を確認します。
住宅ローンを利用する場合には、金融機関の融資条件や担保設定との整合性も確認します。
最終的には、決済前に司法書士へ登記内容を確認しておくとよいでしょう。
なお、住宅ローン控除についても、共有持分だけで適用の可否や控除額が決まるわけではありません。
借入契約、住宅の取得状況、居住要件などが関係するため、利用を予定している場合は税務上の確認が必要です。
■不動産会社へ確認するときの質問例
夫婦で住宅を購入する際、共有名義について不明点がある場合は、次のように質問すると具体的な確認につながります。
・夫婦で購入する予定ですが、売買契約書の買主欄には2人の名前を記載することになりますか?
・今回の資金計画では、夫婦それぞれの負担割合をどのように整理すればよいですか?
・自己資金と住宅ローンの負担を踏まえると、登記上の持分について何を確認する必要がありますか?
・住宅ローンを収入合算で申し込む場合、共有名義や持分について金融機関から条件はありますか?
・ペアローンを利用する場合、夫婦それぞれの借入額と登記持分はどのように確認しますか?
・土地と建物で名義や持分が異なる場合、住宅ローンの審査や担保設定に影響しますか?
・売買契約書に記載される買主と、実際の登記名義人が一致しているか、いつ確認できますか?
・決済前に司法書士から共有持分の確認を受けることはできますか?
・共有持分と資金負担について税務上の確認が必要な場合、どの段階で税理士などへ相談すればよいですか?
このように、名義人、資金負担、住宅ローン、登記手続きを分けて質問すると、確認すべき事項が整理しやすくなります。
■まとめ:共有持分は購入資金と登記を照らし合わせて考える
夫婦で住宅を購入する場合、共有名義にすることも、一方の単独名義にすることも考えられます。
ただし、共有名義にする場合は、夫婦だからという理由だけで持分を半分ずつにするのではなく、実際の購入資金の負担割合を確認することが重要です。
また、住宅ローンの契約形態と不動産の登記名義は、分けて考える必要があります。
購入前には、自己資金、借入金、返済負担、登記持分を整理し、必要に応じて金融機関や司法書士、税理士などへ確認しておきたいところです。
共有持分は購入後の所有関係だけでなく、将来の売却にも関係します。
売買契約から決済・登記へ進む前に、夫婦それぞれが内容を理解しておくことが大切です。
■売買契約前の資料を確認したい方へ
夫婦で住宅を購入する際、売買契約書や重要事項説明書に記載された買主、権利関係、登記に関する内容などについて、確認ポイントを整理するサービスをご用意しています。
不動産取引実務の観点から資料を確認し、不動産会社へ質問したい事項を整理するものです。
税務判断や法律判断を行うサービスではありませんが、契約前の確認事項を整理したい方はご参照ください。