【FP1級の現場から】
50代からのラストスパート!
新NISAとiDeCoを併用した「老後資金の最適な運用配分」と注意点
こんにちは、FP1級の星です。
「子どもが無事に独立し、やっと自分たちの老後資金作りに集中できる」
「50代から新NISAやiDeCoを始めても、本当に間に合うのだろうか?」
子どもの教育費や仕送りが終わり、家計に大きなゆとりができる50代。
定年退職やシニア期を迎えるまでの「残された約10年〜15年」は、人生で最後にして最大の資産形成ゴールデンタイムです。
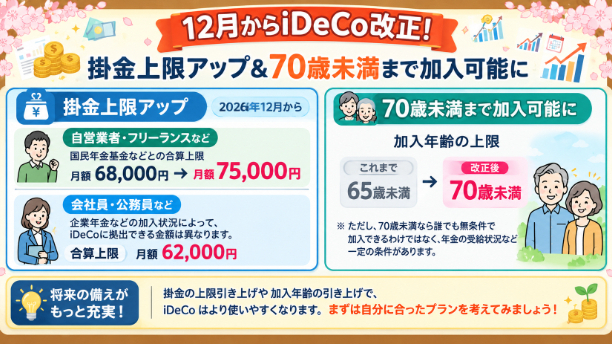
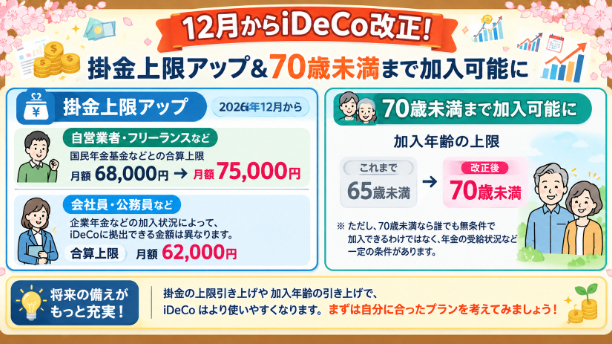
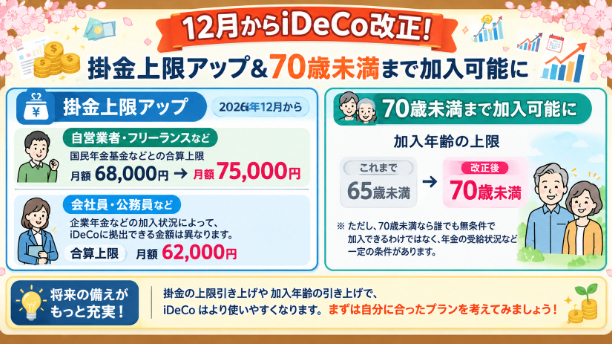
非課税制度である「新NISA」と「iDeCo(個人型確定拠出年金)」を賢く併用すれば、50代からでも十分に安心できる老後資産を築くことができます。
今回は、50代夫婦に向けた「新NISAとiDeCoの最適な併用スタイルと具体的な運用配分案」、そして「絶対に押さえておくべき実務上の注意点」について徹底解説します!
第1章:
なぜ50代夫婦は「新NISA」と「iDeCo」を併用すべきなのか?
結論から申し上げますと、50代の資産形成において「どちらか一方だけ」にするのは非常にもったいない選択です。二つの制度にはそれぞれ異なる強みがあるため、組み合わせることで最大の節税・運用効果を発揮します。
■ iDeCo(個人型確定拠出年金)の強み
最大のメリット:掛金が全額「所得控除」になり、毎年の節税効果が絶大です。さらに運用益も非課税になります。
50代での活用ポイント:50代は人生で最も収入が高く、節税メリットが一番大きくなる時期です。また、原則60歳(または65歳)まで引き出せない制約がありますが、これが逆に「老後資金の確実なロック(死守)」として機能してくれます。
■ 新NISA(少額投資非課税制度)の強み
最大のメリット:運用益が無期限で非課税になり、いつでも自由に引き出し(売却)が可能です。
50代での活用ポイント:60歳前後のリフォームや親の介護、急な医療費など、老後手前のライフイベントにも柔軟に対応できる流動性を確保できます。
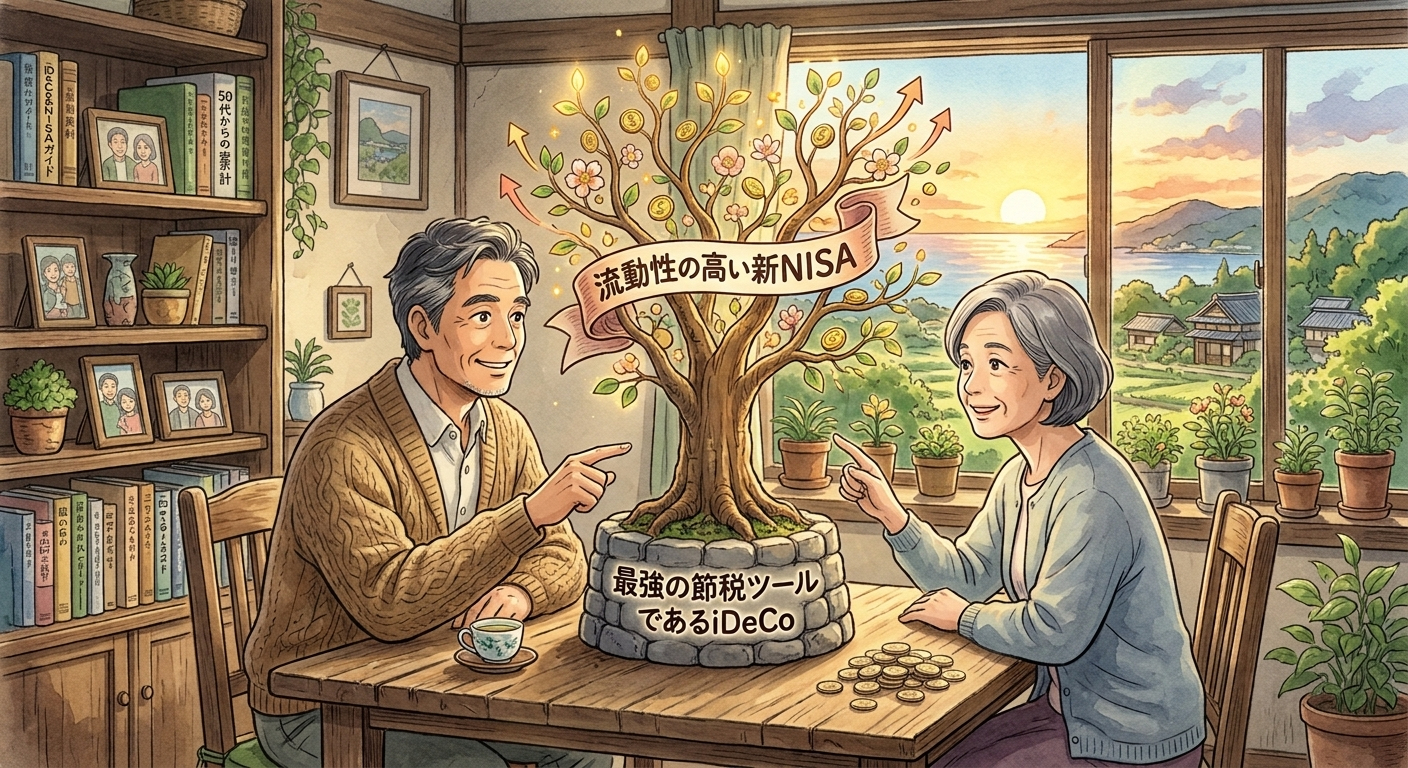
「最強の節税ツールであるiDeCo」で土台を作り、「流動性の高い新NISA」で柔軟性とさらなる資産増加を狙うのが、50代夫婦の王道戦略です。
第2章:
50代夫婦向け「新NISA×iDeCo」の具体例と運用配分案
50代からの運用で最も大切なテーマは、「資産を増やしつつも、リスクを取りすぎない(暴落に耐えられる)配分にすること」です。
20代・30代のように「100%株式」で世界株に集中投資する戦略は、60代の出口を迎えたタイミングで暴落が起きた場合、リカバリーする時間が足りなくなるリスクがあります。
1. 月々の積み立て額と制度の割り振り例
世帯で月々8万円の余剰資金(積み立て枠)がある場合の実践例です。
夫のiDeCo:月2.0万円(※所得の高く税率の高い夫側で、所得控除の節税効果をフル活用します)
妻のiDeCo:月1.2万円〜2.0万円(※就労状況や上限額に応じて設定します)
夫婦の新NISA:残り約4.0万〜4.8万円(※つみたて投資枠などを活用します)
2. 50代におすすめの「リスク抑えめ型」運用配分(ポートフォリオ案)
NISAとiDeCoを合わせた資産全体で、以下のような「株式と債券・現金のバランス」を意識した配分をおすすめします。
【50%〜60%】インデックス型・世界株式(オルカンやS&P500など)
主に新NISAやiDeCoの一部で運用します。老後もインフレに負けない成長力を確保します。
【30%〜40%】先進国債券・国内債券(またはバランス型ファンド)
主にiDeCoの中で運用します。株式が下落した際の値動きをマイルドにし、資産の守りを固めます。
【10%】無リスク資産(現金・預貯金など)
万が一の生活防衛資金とは別に、手元で動かせる現金を確保しておきます。
FP1級のアドバイス:iDeCoはスイッチング(銘柄変更)が非課税で自由に行えます。そのため、iDeCo側で「債券」や「バランス型」を多めに組み入れ、新NISA側で「世界株式インデックス」を積み立てると、口座全体の管理が非常にスムーズになります。
(※尚、本件は現時点で私が考える良い組み合わせをお伝えしております。投資の成功や絶対の安定をお約束するものではありませんので、ご了承をお願いいたします。)
第3章:
50代が絶対に知っておくべき「3つの注意点」
50代からの制度併用には、若い世代にはない「出口と制度上の罠」が存在します。必ず以下の3点をチェックしてください。
1. iDeCoの「通算加入期間」による給付受取可能年齢の壁
iDeCoは通常60歳から受給可能ですが、「60歳時点で加入期間が10年以上」あることが条件となります。
50代後半(例:53歳以降)から初めてiDeCoに加入した場合、加入期間が10年に満たないため、受け取り開始可能年齢が61歳〜65歳へと段階的に繰り下げられます。「60歳ぴったり退職と同時に受け取るつもりだった」という計画が崩れる恐れがあるため注意が必要です。
2. iDeCo受給時の「退職所得控除」のバッティング
iDeCoを一時金(一括)で受け取る際、「退職所得控除」という大きな控除枠が使えます。しかし、会社の退職金と同じ時期(または前後数年以内)に受給すると控除枠を使い切ってしまい、課税対象が増えてしまう場合があります。
会社の退職金が出る時期、iDeCoの受け取り時期、年金の受給開始時期をずらすなど、受け取り方の事前シミュレーションが不可欠です。
3. 新NISAの「暴落時の一括売却」は絶対NG
60代の定年直前にリーマンショック級の暴落が起きたとしても、焦って新NISAの資産をすべて売却(損切り)してはいけません。
定年後もすぐに全額を使うわけではありません。60代・70代になっても資産の一部を運用し続けながら、「必要な分だけ取り崩していく(定率・定額取り崩し)」という出口戦略を意識しましょう。
第4章:
【教訓】「時間がない」ではなく「効率よく攻めて守る」
今回のテーマからの最大の教訓は、「50代の資産運用は、若者の真似をするのではなく、節税メリットとリスク管理を両立させること」です。
●iDeCoの所得控除で、確実な確定利回り(節税分)を手に入れる
●新NISAで柔軟性を保ちつつ、世界の経済成長に乗せる
●債券や現金の割合を高め、出口の暴落に備える
ただ闇雲に高いリターンを追い求めるのではなく、50代ならではの「手堅さ」と「制度の特典」を最大限に使い倒す姿勢こそが、失敗しない老後資金作りの本質です。
第5章:
【希望】10年のラストスパートで未来は大きく変わる
「もう50代だから手遅れかもしれない」と諦める必要はまったくありません。
仮に夫婦で「月8万円」をこれから15年間、年利4%で積み立て運用できた場合、元本1,440万円に対して、約1,970万円(運用益:約530万円)の資産を築くことができます。
非課税制度を活用すれば、本来かかるはずの約100万円以上の税金も浮くことになります。
子育てをやり遂げたご夫婦が、これからの10年で正しい知識を持って行動を起こせば、老後の不安を「ワクワクするゆとり」へと変えることは十分に可能なのです。
結び:
わが家専用の「最適な配分」を今日から描こう
子どもの独立は、夫婦の人生の新しいスタートラインです。
制度の仕組みを正しく理解し、我が家に合った「新NISAとiDeCoの組み合わせ」を設計して、安心して笑顔で過ごせるセカンドライフへの第一歩を踏み出してみませんか。
------------------------
ここでブログはおしまいです。
「自分たちの現在の年収や退職金見込みに基づいた、iDeCoの最適な掛金と節税額を知りたい」
「50代の我が家に最適な新NISA・iDeCoの具体的銘柄や配分バランスをFP1級と整理したい」
「定年後の退職金・年金・NISAの取り崩しを含めた一生涯のキャッシュフロー表を作成したい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の50代世帯の資産運用・ライフプラン構築に携わってきたFP1級の私星が、お二人の現状と夢に寄り添い、確実で安心できる未来へのロードマップ作りをサポートいたします。
確かな未来を築く第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら