こんばんは!
社会派FPのコウダイです。
今回はiDeCoシリーズ第6回。
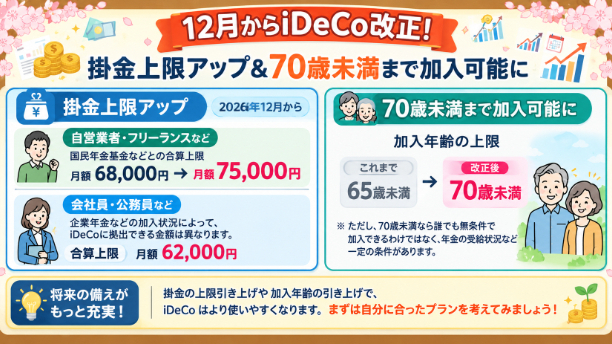
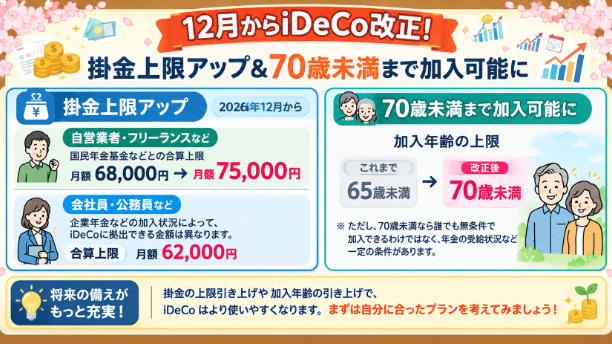
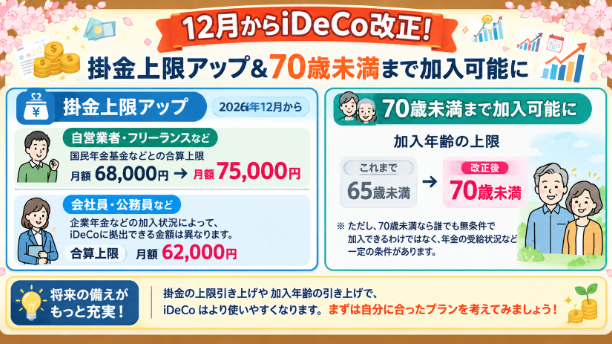
2026年12月から、iDeCoの制度が大きく変わる予定です。
「掛金の上限が上がるのは分かったけど、自分は何をすればいいの?」
そんな疑問を持っている人もいると思います。
そこで今回は、制度改正に向けて確認しておきたいことを、できるだけ簡単にまとめます!
1. まずは自分が対象になるか確認しよう!
今回の改正では、主に次のような変更が予定されています。
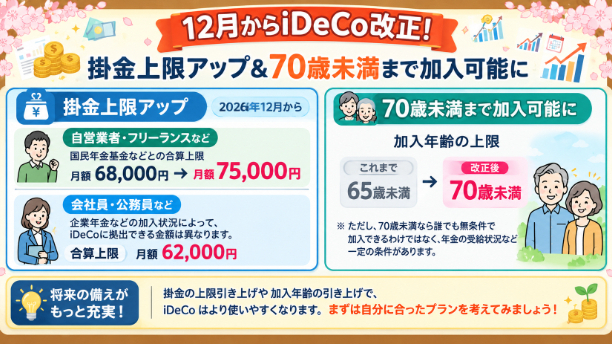
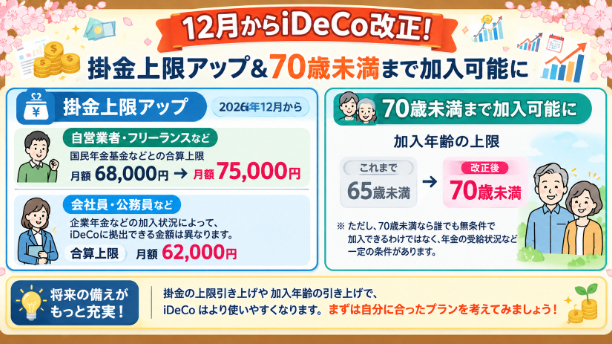
・自営業者などの掛金上限が月額6万8,000円から7万5,000円へ引き上げ
・会社員や公務員などの掛金上限が、企業年金などと合わせて月額6万2,000円の枠に引き上げ
・一定の条件を満たせば、70歳未満まで加入できるようになる
ただし、誰でも上限いっぱいまで積み立てられるわけではありません。
会社員や公務員は、勤務先の企業年金などによって実際に積み立てられる金額が変わります。
また、加入できる年齢が引き上げられても、年金の受給状況などによって対象外になる場合があります。
まずは、自分がどの制度に加入しているのか確認しましょう。
2. すでにiDeCoを利用している人は?
すでにiDeCoを利用している人は、次の2つを確認してみましょう。
① 今の掛金はいくらか?
② 改正後、自分の掛金上限はいくらになるのか?
例えば、現在は毎月2万円を積み立てている人が、制度改正後にもっと積み立てられるようになる場合があります。
ただし、上限が上がったからといって、必ず掛金を増やす必要はありません。
毎月の生活費や急な出費に備えるお金を確保したうえで、無理なく積み立てられる金額を考えましょう。
掛金を変更したい場合は、加入している金融機関の案内を確認してください。
制度が変われば、掛金が自動的に希望額へ増えるとは限りません。
3. これからiDeCoを始めたい人は?
これから始めたい人は、次の3つを確認しましょう。
① 自分は加入できる?
年齢や年金の加入状況などによって条件が変わります。
② 毎月いくら積み立てられる?
老後のためのお金だけでなく、今の生活費も大切です。
③ どんな商品で運用する?
iDeCoでは、定期預金などの元本確保型商品や、投資信託などの商品から選びます。
投資信託は値上がりする可能性がある一方、元本割れすることもあります。
「節税できるから」という理由だけで決めず、自分の家計やリスクへの考え方に合った方法を選びましょう。
4. 制度改正前に気をつけたいこと
ここで、注意点を3つ紹介します。
注意点① 上限額まで積み立てる必要はない
上限額は、積み立てられる金額の最大値です。
必ずその金額を積み立てなければならない、という意味ではありません。
注意点② iDeCoのお金は自由に引き出せない
iDeCoは老後資金を準備するための制度です。
原則として、老齢給付金を受け取れる年齢(ほとんどの人は60歳)になるまで引き出せません。
近いうちに使う予定のお金まで積み立ててしまわないようにしましょう。
注意点③ 手続きの期限を確認する
掛金を変更したい場合、金融機関によって必要な書類や受付期限が異なることがあります。
2026年12月分の掛金から変更したい人は、加入している金融機関の公式サイトなどで手続きを確認しましょう。
「まだ先だから大丈夫」と思っていると、希望する時期に変更できない可能性もあります。
まとめ:まずは自分のiDeCoを確認しよう!
今回の制度改正によって、老後資金づくりの選択肢が広がります。
でも、慌てて掛金を増やす必要はありません。
まずは、次の3つを確認してみましょう。
・現在の掛金はいくらか?
・改正後、自分はいくらまで積み立てられるのか?
・家計に無理のない金額はいくらか?
この3つが分かれば、制度改正に向けて準備を進めやすくなります。
お金の制度は、知っているだけで選択肢が広がることがあります。
大切なのは、制度に振り回されるのではなく、自分の生活に合うように活用すること。
焦らず、一つずつ確認していきましょう!
ではまた!