こんばんは!
社会派FPのコウダイです。
2026年12月から、iDeCo(イデコ)の制度が大きく変わります!
「iDeCoって聞いたことはあるけど、よく分からない……」
「老後のための制度らしいけど、自分にも関係あるの?」
そんな方に向けて、今回からiDeCoの制度改正シリーズを始めます!
まずは基本から、ゆっくり見ていきましょう。
★ そもそもiDeCoって何?
iDeCoとは、自分で掛金を積み立て、自分で運用しながら老後のお金を準備するための制度です。
簡単に言えば、「自分専用の老後資金づくり」です。
日本には、国民年金や厚生年金といった公的年金があります。
ただ、老後の生活費をすべて公的年金だけでまかなえるとは限りません。
そこで、自分でも老後に向けて準備する方法の一つがiDeCoです。
例えば、毎月5,000円を積み立てると、1年間で6万円。
これを長期間続けながら運用し、老後に向けた資産形成を目指します。
ただし、投資信託などを選んだ場合は、運用結果によって資産が増えることもあれば、減ることもあります。
★ iDeCoの大きな特徴は「税金の優遇」
iDeCoには、税金面でのメリットがあります。
代表的なのは次の3つです。
① 積み立てた掛金が、一定の条件のもとで所得控除の対象になる
② 運用で得た利益が非課税になる
③ 老後に受け取るときも、一定の控除が利用できる場合がある
特に、掛金の所得控除は、所得税や住民税を負担している人にとってメリットになる可能性があります。
ただし、所得や働き方によって節税効果は異なります。
「iDeCoに入れば、誰でも必ず大きく節税できる」というわけではありません。
★では、2026年12月から何が変わるの?
今回の改正で、特に注目したいのは2つです。
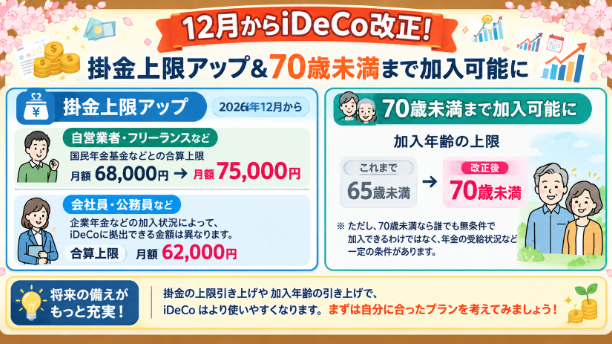
① 掛金の上限が引き上げられる!
iDeCoでは、毎月積み立てられる金額に上限があります。
この上限が、2026年12月から引き上げられます。
例えば、自営業者などの場合、iDeCoと国民年金基金などの共通の掛金上限は、月額6万8,000円から7万5,000円へ引き上げられます。
会社員や公務員などの第2号加入者についても、企業年金などと合算した共通の上限が月額6万2,000円になります。
ただし、会社の企業年金制度などによって、実際にiDeCoへ積み立てられる金額は変わります。
上限が上がるからといって、無理に掛金を増やす必要はありません。
② 70歳未満まで加入できるようになる!
もう一つの大きな変更が、加入可能年齢の引き上げです。
現行制度では、iDeCoに掛金を拠出できる年齢は原則65歳未満までです。
改正後は、一定の条件を満たせば70歳未満まで加入できるようになります。
60代になっても働く人や、老後資金の準備を続けたい人にとって、選択肢が広がる改正です。
ただし、70歳未満なら誰でも無条件で加入できるわけではありません。老齢基礎年金などの受給状況や、加入状況による条件があります。
⚠️ メリットだけではない!気をつけたいこと
iDeCoには税金面のメリットがありますが、注意点もあります。
原則として、積み立てたお金は60歳になるまで自由に引き出せません。
急にお金が必要になっても、簡単には取り崩せないのです。
また、運用商品によっては元本割れする可能性もあります。
だからこそ、生活費や緊急時に備える貯金を確保したうえで、無理のない金額から考えることが大切です。
★まとめ
2026年12月からのiDeCo改正では、
・掛金の上限が引き上げられる
・一定の条件のもとで70歳未満まで加入できるようになる
この2つが大きなポイントです。
ただし、制度が変わったからといって、誰もが掛金を増やすべきというわけではありません。
まずは自分がどのくらい老後資金を準備できるのか、家計に無理がないかを考えることが大切です。
これからのシリーズでは、改正によって具体的にいくらまで積み立てられるのか、会社員と自営業者では何が違うのかなど、初心者向けに一つずつ解説していきます。
老後のお金について、今から少しずつ学んでいきましょう!
【参考資料】
・厚生労働省「iDeCoの概要」
・iDeCo公式サイト「制度改正について」