こんばんは!
社会派FPのコウダイです。
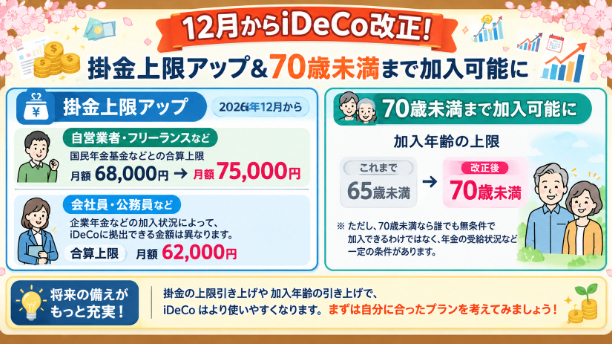
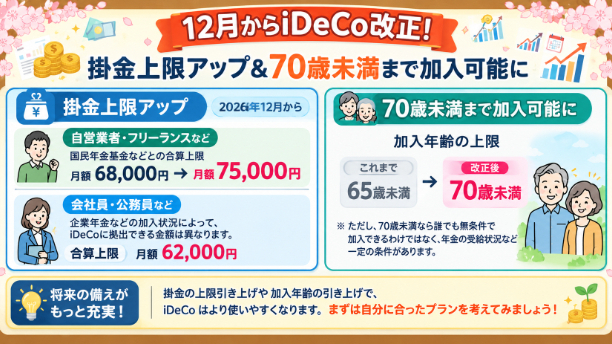
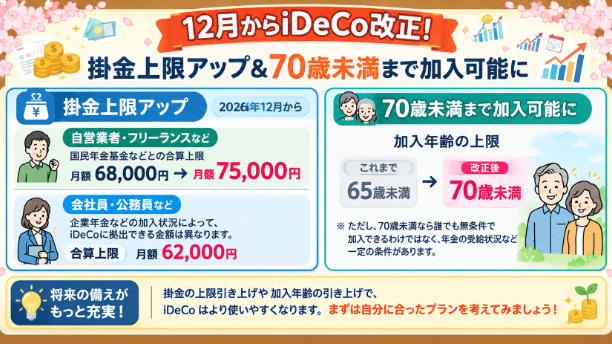
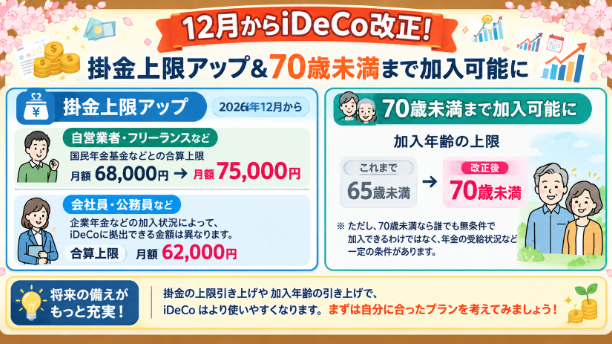
2026年12月から、iDeCoの掛金の上限が引き上げられる予定です。
今回注目したいのが、会社員や公務員の人です
「自分も掛金を増やせるの?」
「会社に企業年金があるけど、どう変わるの?」
そんな疑問を、できるだけわかりやすく解説します!
1. 会社員・公務員の掛金上限はどう変わる?
今回の改正では、会社員・公務員のiDeCoの掛金上限が、企業年金との共通枠で月額6万2,000円に引き上げられます。
ただし、ここで注意!
月額6万2,000円を、誰でもiDeCoだけで積み立てられるわけではありません。
勤務先の企業年金などを利用しているかどうかによって、実際にiDeCoに拠出できる金額は変わります。
2. 企業年金がない会社員の場合
現在、企業年金がない会社員のiDeCoの掛金上限は、原則として月額2万3,000円です。
これが改正後は、月額6万2,000円まで引き上げられます。
もちろん、上限まで積み立てる必要はありません。
家計に余裕があり、老後資金をもっと準備したい人にとっては、選択肢が広がる改正です。
ただし、iDeCoは原則として老齢給付金を受け取れる年齢になるまで資産を引き出せません。
加入条件によりますが、ほとんどの人は60歳まで引き出せないってイメージです。
3. 企業年金がある会社員・公務員は要注意!
ここが今回、一番大切なポイントです。
勤務先に企業型DCや確定給付企業年金(DB)などがある場合、会社の制度と iDeCoの掛金を合わせて上限を計算します。
改正後の基本的な考え方は、次のとおりです。
「月額6万2,000円 − 企業年金などの掛金相当額 = iDeCoに拠出できる上限額」
例えば、企業年金などの掛金相当額が月額3万円だった場合、iDeCoに拠出できる上限は月額3万2,000円となります。
これは仕組みを理解するための単純な例ですが、会社の制度によって実際の計算に使う金額は異なります。
公務員も、共済年金に関する掛金相当額などを踏まえて計算するため、全員が月額6万2,000円をiDeCoに積み立てられるわけではありません。
「会社に企業年金があるから、自分には関係ない」と思っている人も、実際にいくら拠出できるのか確認する価値があります。
4. まずは会社の制度を確認しよう
自分のiDeCoの上限額を知りたい場合は、次の3点を確認してみましょう。
① 勤務先に企業型DCやDBなどの企業年金があるか
② 企業年金などの掛金相当額はいくらか
③ 自分のiDeCoの掛金上限はいくらになるか
企業年金の種類や会社の制度によって計算が変わるため、勤務先の人事・総務担当者や企業年金の案内、iDeCoの運営管理機関で確認するのがおすすめです。
また、企業型DCに加入している人は、会社の制度で「マッチング拠出」を利用しているかどうかも確認しましょう。マッチング拠出とは、会社の掛金に自分のお金を上乗せする仕組みです。iDeCoとの併用には条件があります。
★まとめ:上限額だけでなく、自分の条件を確認しよう
今回の改正によって、会社員・公務員の老後資金づくりの選択肢が広がります。
ただし、企業年金がある人は、その掛金相当額などによってiDeCoの上限が変わります。
大切なのは、上限額いっぱいまで積み立てることではありません。
自分の家計に無理のない範囲で、老後資金を準備することです。
まずは勤務先の制度を確認して、自分がいくら積み立てられるのか調べてみましょう!
ではまた!
※本記事は2026年10月時点の公表情報をもとにしています。制度改正は2026年12月1日施行予定です。実際の掛金上限や手続きは、厚生労働省・iDeCo公式サイトおよび勤務先の案内で最新情報をご確認ください。