こんばんは!
社会派FPのコウダイです。
前回は、2026年12月からiDeCoの制度が変わることを紹介しました。
今回は、その中でも気になる「掛金の上限」について解説します。
「自分はいくらまで積み立てられるの?」
「会社員と自営業者では違うの?」
「上限まで積み立てないと損なの?」
こんな疑問を、初心者の方にも分かるように整理していきます!
★そもそも掛金の上限って何?
iDeCoは、自分で掛金を積み立て、投資信託などの商品で運用して老後に備える制度です。
ただし、いくらでも積み立てられるわけではありません。
職業や加入している年金制度などによって、毎月積み立てられる上限が決まっています。
今回の改正では、この上限が引き上げられます。
① 自営業者・フリーランスなど
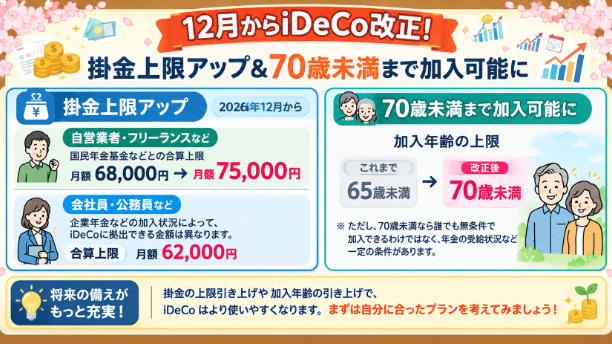
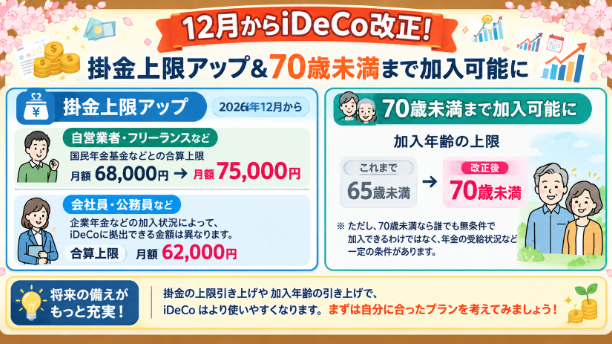
自営業者やフリーランスなど、国民年金の第1号被保険者は、次のように変わります。
- 現在:月額68,000円
- 改正後:月額75,000円
月額7,000円、年間では84,000円、積み立てられる上限が増える計算です。
ただし、この金額は国民年金基金などとの合算上限です。すでに国民年金基金や付加保険料を利用している場合は、その分を考慮する必要があります。
② 会社員・公務員など
会社員や公務員など、厚生年金に加入している人は、企業年金の有無などによって現在の上限が異なります。
2026年12月からは、企業年金とiDeCoの共通上限が月額62,000円になります。
ここで注意したいのが、「全員がiDeCoに62,000円積み立てられる」という意味ではないことです。
例えば、勤務先が企業型DCや確定給付企業年金(DB)を導入している場合、その掛金などを差し引いた金額が、iDeCoで積み立てられる上限になります。
一方、企業年金のない会社員は、現在の月額23,000円から、最大で月額62,000円まで拠出できるようになります。
これまで上限が気になっていた人にとっては、大きな変更ですね。
③ 専業主婦・専業主夫など
会社員などに扶養されている配偶者で、国民年金の第3号被保険者に該当する人は、現在の掛金上限が月額23,000円です。
今回の改正で、誰もが一律に上限アップするわけではありません。
第3号被保険者の掛金上限は、月額23,000円のままです。
「iDeCoが改正される」と聞くと、全員の上限が大きく増えるように感じるかもしれませんが、自分の加入区分を確認することが大切です。
★ 上限いっぱいまで積み立てた方がいい?
掛金の上限が上がったからといって、無理に上限まで積み立てる必要はありません。
iDeCoには、掛金が全額所得控除の対象になるなどの税制上のメリットがあります。
一方で、原則として60歳まで引き出せなかったり人によっては引き出すときに税金がかかるあるというデメリットもあります。
例えば、次のような順番で考えるのがおすすめです。
1. 毎月の生活費を確保する
2. 急な出費に備える現金を用意する
3. 余裕がある範囲でiDeCoやNISAを活用する
節税も大切ですが、日々の生活が苦しくなってしまっては本末転倒です。
家計を守りながら、長く続けられる金額を選びましょう。
★まとめ
2026年12月からのiDeCo改正では、掛金の上限が引き上げられます。
- 自営業者・フリーランスなど:月額68,000円から75,000円へ
- 会社員・公務員など:企業年金との共通上限が月額62,000円へ
- 専業主婦・専業主夫などの第3号被保険者:月額23,000円のまま
ただし、会社員や公務員は勤務先の企業年金などによって、実際にiDeCoへ積み立てられる金額が変わります。
大切なのは、上限いっぱいまで積み立てることではなく、自分の家計に合った金額を選ぶこと。
制度を知り、無理なく老後に備えていきましょう!
ではまた!