こんばんは!
社会派FPのコウダイです。
今回は、2026年12月から始まる「iDeCoの加入可能年齢の引き上げ」について解説します。
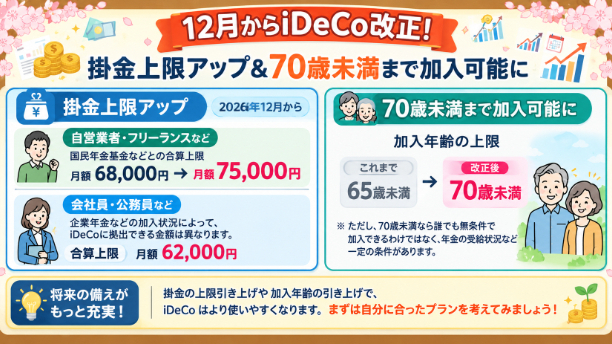
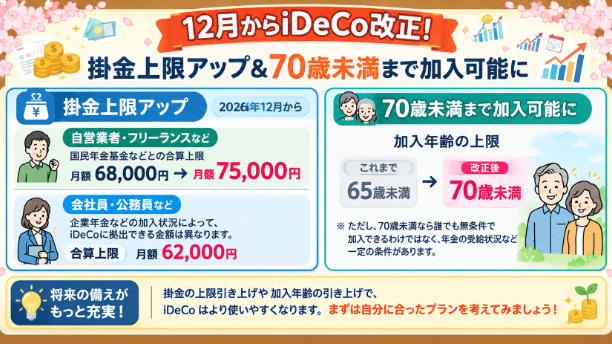
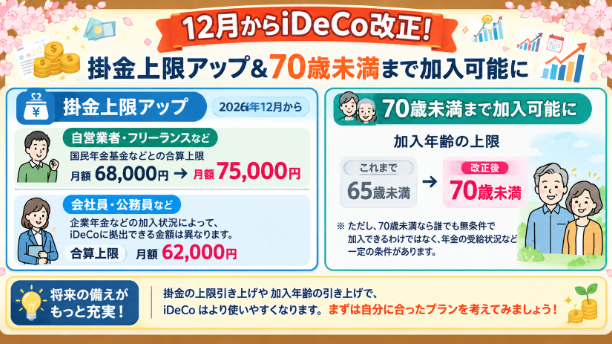
これまでiDeCoは、原則として65歳未満までが加入年齢の上限でした。
それが今回の制度改正で、70歳になるまで老後資金づくりを続けられる人が増えることになります。
① 何歳まで加入できるようになるの?
2026年12月1日から、iDeCoの加入可能年齢が原則65歳未満から70歳未満へ引き上げられます。
つまり、60代になっても老後資金づくりを続けられる可能性が広がるわけです。
ただし、ここで注意点があります。
70歳になるまで、誰でも無条件に加入できるわけではありません。
原則として、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなど、一定の条件があります。
自分が対象になるかどうかは、年齢だけで判断せず、加入状況や年金の受給状況も確認しましょう。
② なぜ年齢の上限が引き上げられるの?
理由のひとつは、働き方や老後の暮らし方が多様化していることです。
昔と比べて、60歳を過ぎても働き続ける人は珍しくありません。
一方で、老後に必要なお金は人それぞれ。
「定年後も収入があるうちに、もう少し老後資金を準備したい」
そんな人にとって、資産形成を続ける選択肢が増えることになります。
ただし、長く積み立てられるようになったからといって、無理に掛金を増やす必要はありません。
老後資金を準備することも大切ですが、今の生活費や急な出費に備えるお金も必要です。
③ 60代からiDeCoを利用するメリットは?
iDeCoには、主に次のような税制上のメリットがあります。
詳しくはまた別の回で書きます!
④. 60代になったら、まず何を確認する?
これからiDeCoを始めたい人も、すでに利用している人も、次の3点を確認してみましょう。
① 自分は新しい加入条件の対象になるか?
年齢だけでなく、年金の受給状況や現在の加入状況を確認しましょう。
② 掛金を無理なく払えるか?
毎月の生活費や、医療費・住宅費などの予備資金を確保したうえで考えましょう。
③ いつから、どのように受け取る予定か?
iDeCoは積み立てることだけでなく、受け取り方まで考えておくことが大切です。
★まとめ:年齢だけであきらめず、条件を確認しよう
今回の改正によって、iDeCoを使った老後資金づくりの選択肢が広がります。
ただし、「70歳まで加入できる」という言葉だけで判断するのは禁物です。
年金の受給状況や加入条件、資金に余裕があるかどうかを確認してから検討しましょう。
老後のお金は、若いうちから準備できれば理想的です。
でも、人生は予定どおりに進むとは限りません。
大切なのは、今の自分にできることを無理なく続けること。
制度を知ることも、立派な家計防衛の第一歩です!
ではまた
※本記事は2026年10月時点の制度情報をもとにしています。実際の加入条件や手続きは、iDeCo公式サイトや運営管理機関で最新情報をご確認ください。