こんばんは!
社会派FPのコウダイです。
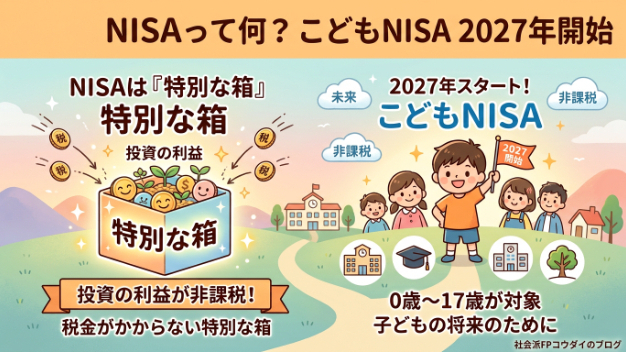
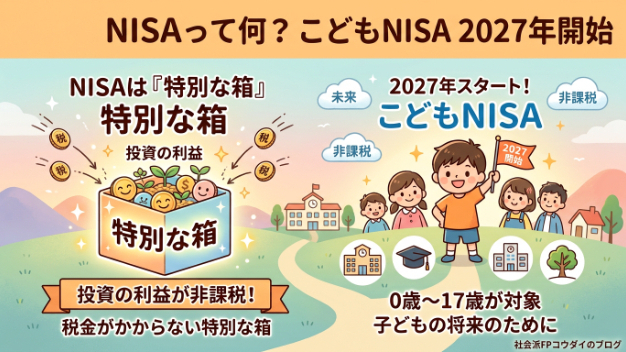
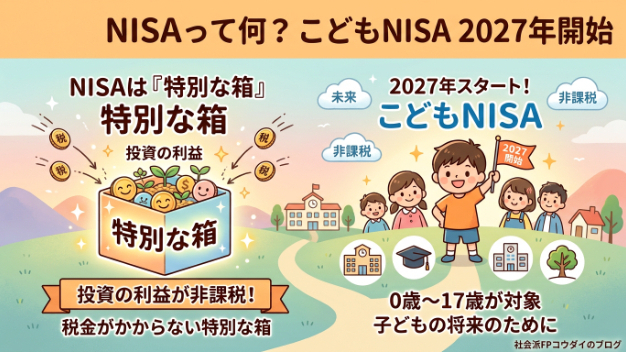
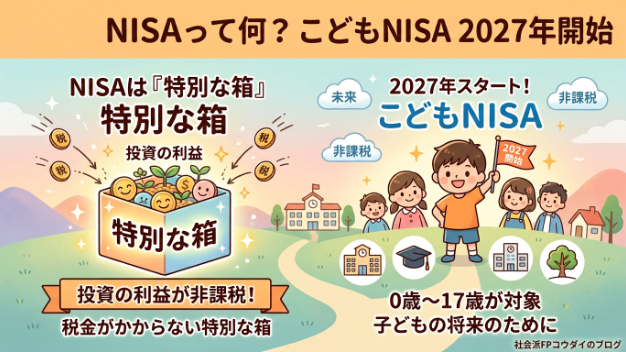
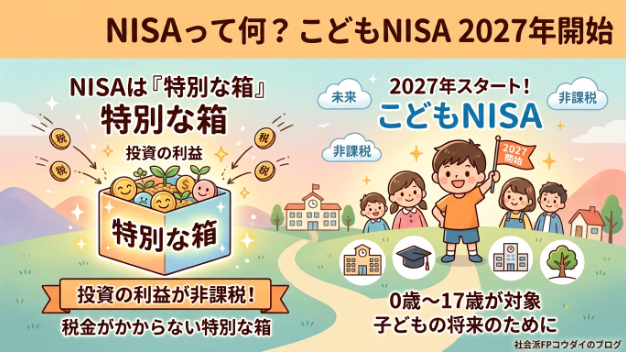
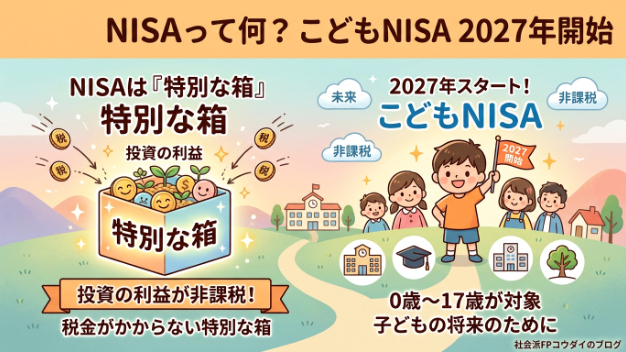
2027年から始まる「こどもNISA」について、全11回にわたって解説してきました。
年間投資枠は60万円。
非課税保有限度額は600万円。
12歳以降は一定の条件を満たせば払い出しも可能。
制度の仕組みを知ると、「うちも始めたほうがいいのかな?」と思う方もいるかもしれません。
でも、最後にお伝えしたいことがあります。
それは、こどもNISAを始めることが、子どもの将来を守る唯一の方法ではないということです。
★まずは家計の土台を固めよう!
子どもの将来のために、お金を増やしたい。
その気持ちは、とても大切です。
ただし、投資を始める前に考えたいことがあります。
それは、今の家計に無理がないかということ。
・毎月の生活費は足りているか
・急な出費に備える貯金はあるか
・親自身の老後資金も考えられているか
こうした土台が不安定なまま、無理をして投資を始める必要はありません。
家計が赤字なのに、子どものNISAだけ満額投資する。
これでは、ちょっと順番が逆ですよね。
まずは家計を整え、そのうえで余裕のあるお金を活用する。
これが、わが家のお金を守るための第一歩です。
★子どものためのお金は、全部投資しなくていい!
こどもNISAは、長期的な資産形成を考えるうえで選択肢の一つになります。
しかし、投資には元本割れのリスクがあります。
もちろん長期間(15年〜20年)で見れば元本割れリスクは低いです!
それでも
たまたま取り崩すタイミングで暴落が起きる可能性はありますのでリスクヘッジもしときたい方もいると思います。
大学の入学金や授業料など、使う時期が決まっているお金まで、すべて投資に回す必要はありません。
例えば、
・近いうちに必要になる教育費は預貯金で準備する
・すぐには使わない余裕資金の一部で長期投資を考える
というように、お金の使い道や必要になる時期によって分けて考える方法もあります。
「投資をしなければ損!」と焦る必要はありません。
大切なのは、必要なときに必要なお金を用意できることです。
★ お金を残すだけでなく、お金の知識も残そう!
子どもの将来に向けて、資産を残してあげたい。
親御さんならそう考えることもあると思います。
でも、子どもが大人になったとき、お金の知識がなければ、せっかく残した資産をうまく管理できないかもしれません。
だからこそ、家庭で少しずつお金の話をすることも大切です。
・お金を使うことと貯めること
・貯金と投資の違い
・投資にはリスクがあること
・税金や社会保障の仕組み
難しい専門用語を覚える必要はありません。
日々の買い物やニュースをきっかけに、少しずつ学んでいけばいいのです。
親がすべてを教えられなくても、一緒に考えることはできます。
そして、親自身も学び続ける。
それも、子どもに残せる大切な財産だと思います。
★最終結論
こどもNISAは、子どもの将来に備えるための選択肢です。
ただし、誰にとっても必ず必要な制度というわけではありません。
今回のシリーズでお伝えしたかったのは、制度の細かい数字だけではありません。
・まずは家計の土台を整える
・生活に必要なお金を確保する
・無理のない範囲で資産形成を考える
・子どもにもお金の知識を伝えていく
この4つを大切にしてほしいと思います。
ぼく自身、お金の失敗を経験したからこそ感じることがあります。
お金は、増やすことだけが大切なのではありません。
失わないように守り、必要なときに使えるように備え、人生をよりよくするために活用すること。
それが、お金と付き合ううえで大切なのではないでしょうか。
こどもNISAを使うかどうかにかかわらず、まずは今日から、わが家のお金について考えてみませんか?
最後までお読みいただき、ありがとうございました!