こんばんは!
社会派FPのコウダイです。
子どもの将来のために、お金を準備しておきたい。
大学の入学金や授業料、一人暮らしの費用など、子育てには何かとお金がかかります。
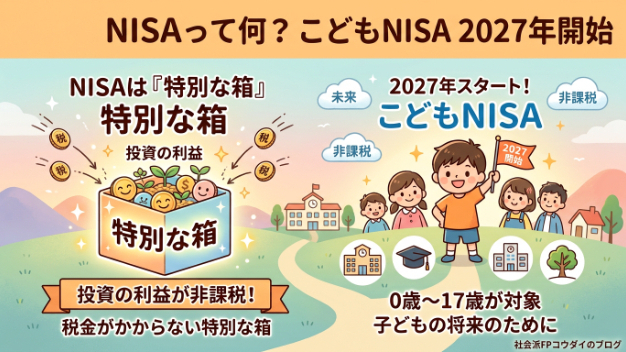
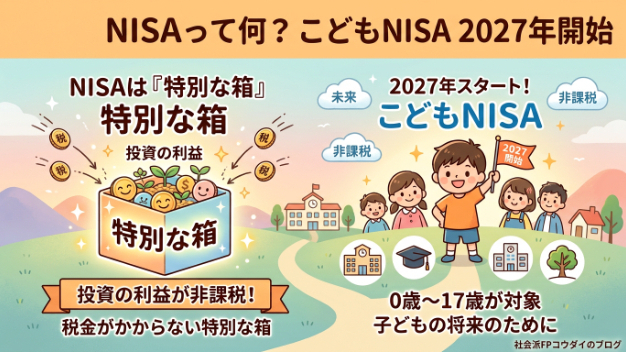
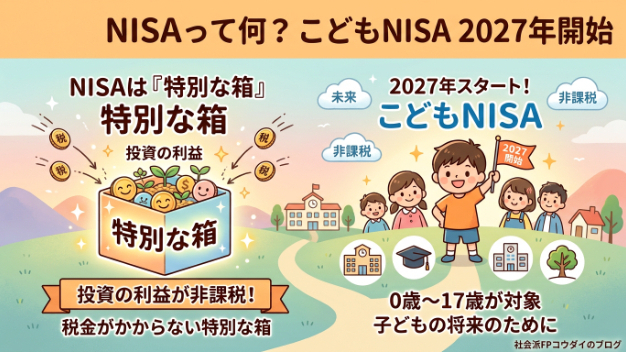
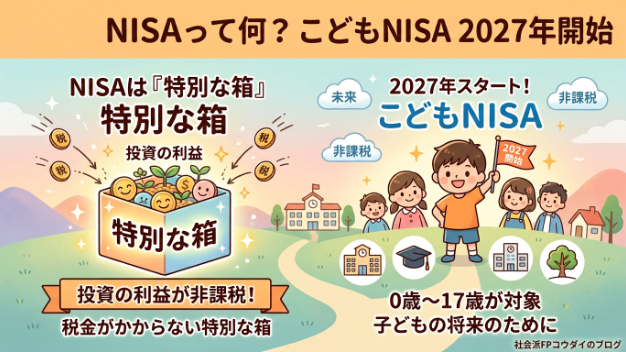
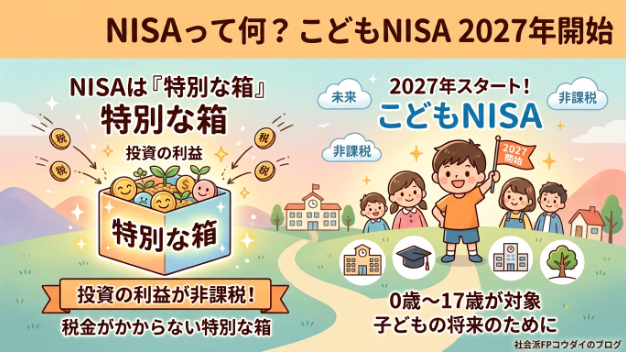
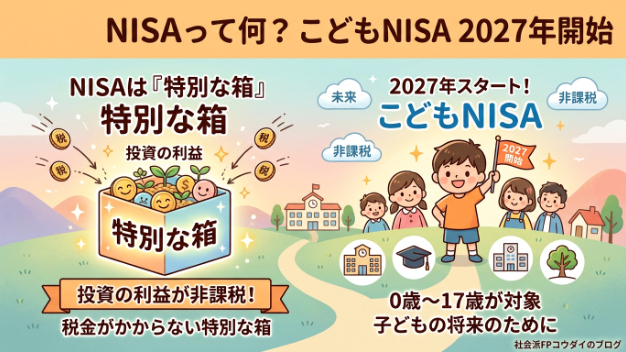
そんなときに選択肢の一つになるのが、2027年から始まる「こどもNISA」です。
でも、ちょっと待ってください!
「NISAなら絶対にお金が増えるんでしょ?」
……残念ながら、そんな魔法の制度ではありません。
今回は、こどもNISAのメリットと注意点を整理していきましょう!
★メリット① 運用で得た利益が非課税になる
通常、投資で得た売却益や配当などには、約20%の税金がかかります。
一方、NISA口座で得た対象の利益は非課税です。
例えば、投資で10万円の利益が出たとします。
通常の課税口座なら、税金は約2万円。
NISAなら、その利益に税金がかかりません。
将来の教育費などに向けて資産を育てるうえで、これは大きなメリットです。
ただし、利益が出た場合の話です。そもそも利益が出る保証はありません。
⚔️ メリット② 長い時間を味方にできる
こどもNISAは、2027年から0~17歳の子どもが利用できる制度です。
子どもが小さいうちから積み立てを始めれば、長い運用期間を確保できる可能性があります。
投資では、時間をかけて積み立て、さまざまな資産に分散することで、リスクを抑える効果が期待できます。
例えば、毎月5,000円を積み立てると、1年間で6万円。
10年間続ければ、元本だけで60万円になります。
もちろん、運用結果によって資産額は変わります。
大切なのは、一度に大金を用意しなくても、少額からコツコツ始められることです。
★メリット③ お金について親子で学べる
こどもNISAは、資産形成だけでなく、お金について考えるきっかけにもなります。
「大学に進学すると、どのくらいお金が必要なの?」
「投資って、どうして値上がりしたり値下がりしたりするの?」
そんな会話を親子ですることで、お金の仕組みを学べます。
お金を残すことも大切ですが、お金との付き合い方を伝えることも大切です。
将来、子どもが自分で家計を管理するときにも役立つかもしれません。
⚠️ 注意点① 元本割れする可能性がある
ここは、必ず覚えておきたいポイントです。
NISAは税金の優遇制度であって、元本を保証する制度ではありません。
例えば、60万円を投資しても、値下がりによって50万円になることがあります。
逆に増える可能性もありますが、必ず増えるとは限りません。
「子どもの教育費だから絶対に減らしたくない!」
そう考えるお金まで、無理に投資へ回す必要はありません。
近い将来に必要な学費などは、預貯金で確保することも考えましょう。
⚠️ 注意点② 親の家計を犠牲にしない
こどもNISAの年間投資枠は60万円です。
月に換算すると5万円になります。
ただし、これは投資できる上限額であって、毎月5万円を積み立てなければいけないわけではありません。
毎月1,000円でも、3,000円でも、家計に合った金額から考えれば十分です。
親自身の生活費や緊急時の貯金、老後資金を削ってまで、子どものNISAにお金を回すのは本末転倒です。
子どもの将来も大切ですが、親の生活も大切。
家族全体のお金のバランスを考えましょう!
⚠️ 注意点③ 子どものお金として考える
こどもNISAは、子ども名義の口座で資産を運用する制度です。
親が管理している間も、親自身の資産と同じように自由に使えるお金ではありません。
また、親が資金を出す場合には、贈与税のルールにも注意が必要です。
年間110万円の贈与税の基礎控除がありますが、これは誰から誰へ贈与したかなど、一定の条件に基づいて判断されます。
「こどもNISAに入れれば、いくら渡しても税金がかからない」という意味ではありません。
資金の出どころや金額によって扱いが変わるため、まとまったお金を渡す場合は、税務署や税理士などに確認すると安心です。
今回のまとめ
こどもNISAには、子どもの将来に備えるうえで、いくつものメリットがあります。
・運用で得た利益が非課税になる
・長い期間を使って資産形成を目指せる
・親子でお金について学ぶきっかけになる
一方で、注意したいこともあります。
・投資なので元本割れする可能性がある
・親の家計を無理に圧迫しない
・子どものお金として管理し、贈与税にも注意する
制度があるから使わなければいけない、ということではありません。
まずは家計を整え、生活に必要なお金を確保したうえで、無理のない範囲で活用を考えましょう。
投資は、家族を幸せにするための手段の一つ。
制度に振り回されず、家族に合ったお金の守り方を選んでいきたいですね!
ではまた