こんばんは!
社会派FPのコウダイです。
こどもNISAで、子どもの将来に向けてコツコツ積み立て。
そして、ついに18歳!
「これまで積み立ててきたお金はどうなるの?」
「親が管理し続けるの?」
「大人のNISAに切り替える手続きは必要?」
今回は、そんな疑問を解説します!
18歳になると成人向けNISAへ!
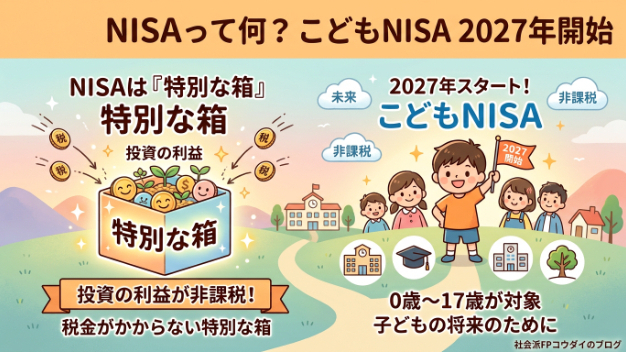
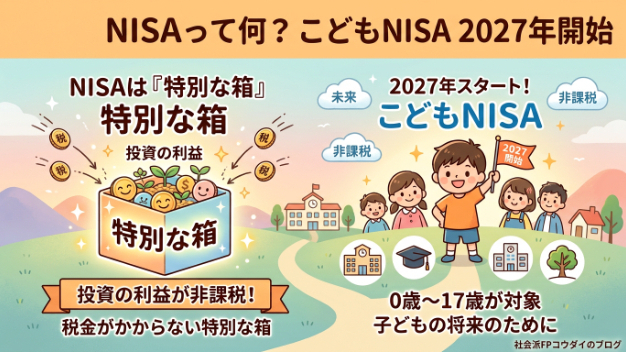
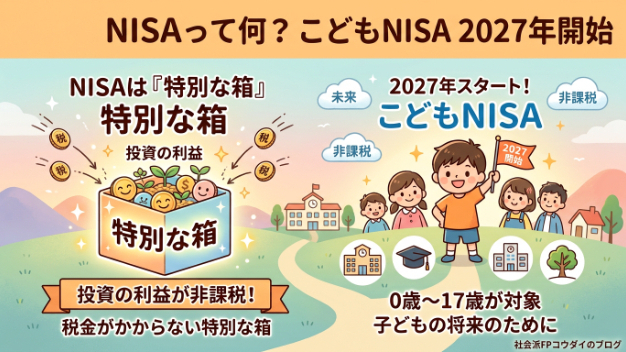
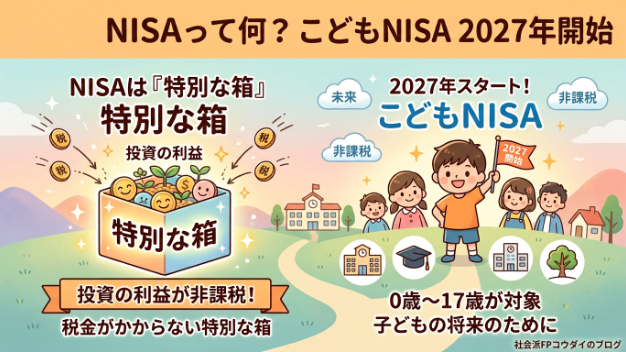
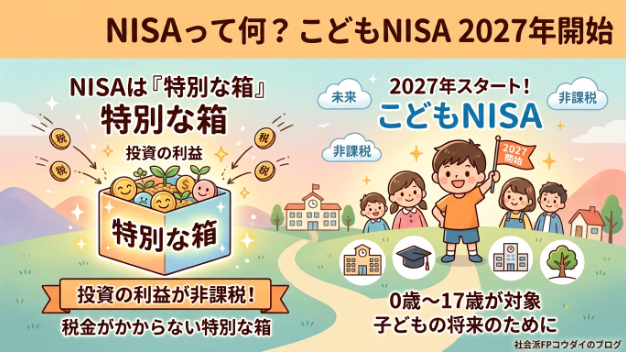
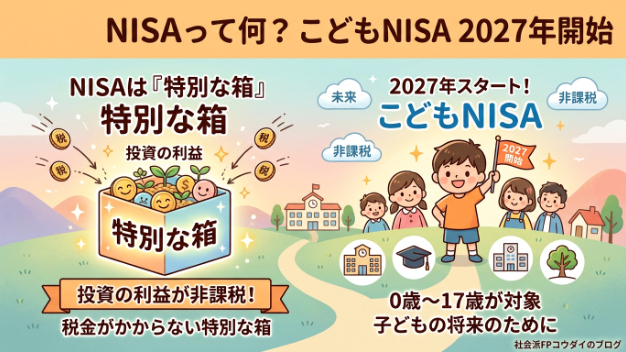
こどもNISAは、0歳から17歳までの子どもが利用できる制度です。
18歳になると、成人向けのNISAへ自動的に移行する仕組みになっています。
つまり、子どもが18歳になったからといって、積み立ててきた商品をすべて売却する必要はありません。
長い時間をかけて育ててきた資産を、そのまま運用し続けることができます。
もちろん、投資なので値上がりすることもあれば、値下がりすることもあります。
★ 大人になると何が変わる?
大きく変わるのは、次の3つです。
① 投資できる金額の上限が変わる
こどもNISAでは、年間投資枠は60万円、非課税保有限度額は600万円です。
成人向けNISAに移行すると、年間投資枠はつみたて投資枠120万円、成長投資枠240万円の合計360万円になります。
非課税保有限度額も最大1,800万円に変わります。
ただし、上限いっぱいまで投資する必要はありません。無理のない範囲で考えましょう。
② 成長投資枠も使えるようになる
こどもNISAでは、長期・積立・分散投資に適した一定の投資信託が対象です。
成人向けNISAになると、つみたて投資枠に加えて、上場株式などにも投資できる成長投資枠を利用できるようになります。
選択肢が広がるわけですね。
③ 親から本人へ、管理のバトンタッチ!
こどもNISAの間は、親権者などが口座を管理します。
しかし、成人になれば、口座の名義人本人が自分で管理することになります。
親がずっと運用を決めるわけにはいきません。
お金の使い方や投資のリスクについて、18歳になる前から少しずつ話し合っておくと安心ですね。
★18歳になったら、すぐにお金を引き出せる?
成人向けNISAに移行すれば、売却などを自分で判断できるようになります。
ただし、ここで大切なのは「引き出せる」と「引き出したほうがいい」は別の話だということ。
大学の学費や一人暮らしの費用など、18歳前後には大きな出費が発生することもあります。
必要なお金は確保しつつ、すぐに使わないお金は長期運用を続ける、という考え方もあります。
株価が下がっているときに、必要に迫られて売却することにならないよう、進学などの予定に合わせて準備しておきたいですね。
今回のまとめ
こどもNISAは、18歳になったら終わりという制度ではありません。
・成人向けNISAへ自動的に移行
・年間投資枠や非課税保有限度額が変わる
・成長投資枠も利用できるようになる
・口座の管理は本人へバトンタッチ
子どものために始めた資産形成を、今度は本人が引き継いでいく。
これこそ、こどもNISAの大切な役割なのかもしれません。
親ができるのは、お金を残すことだけではありません。
お金との付き合い方を伝えることも、未来への大切な贈り物ですね!
ではまた