こんばんは!
社会派FPのコウダイです。
「こどもNISAって、昔あったジュニアNISAと同じものなの?」
実は、似ているようで結構違います。
今回は、昔の制度と2027年から始まる「こどもNISA」の違いを見ていきましょう!
★そもそもジュニアNISAって何?
ジュニアNISAは、2016年に始まった未成年者向けの非課税投資制度です。
子どもの名義で投資をして、将来の教育費などに備える仕組みでした。
しかし、使い勝手などの課題もあり、2023年末で新規の口座開設と新たな投資が終了しました。
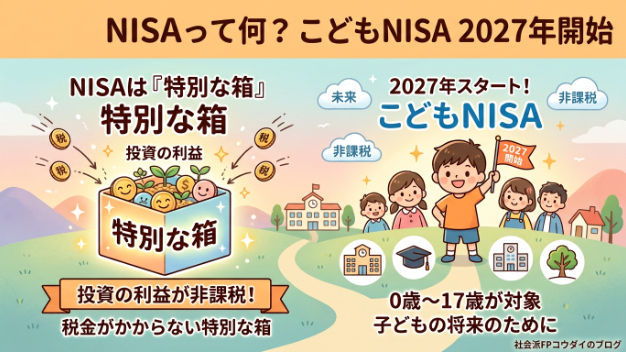
そして2027年、子ども向けの新しいNISA制度が始まります。
それが、通称「こどもNISA」です!
⚔️ 旧ジュニアNISAとこどもNISA、何が違う?
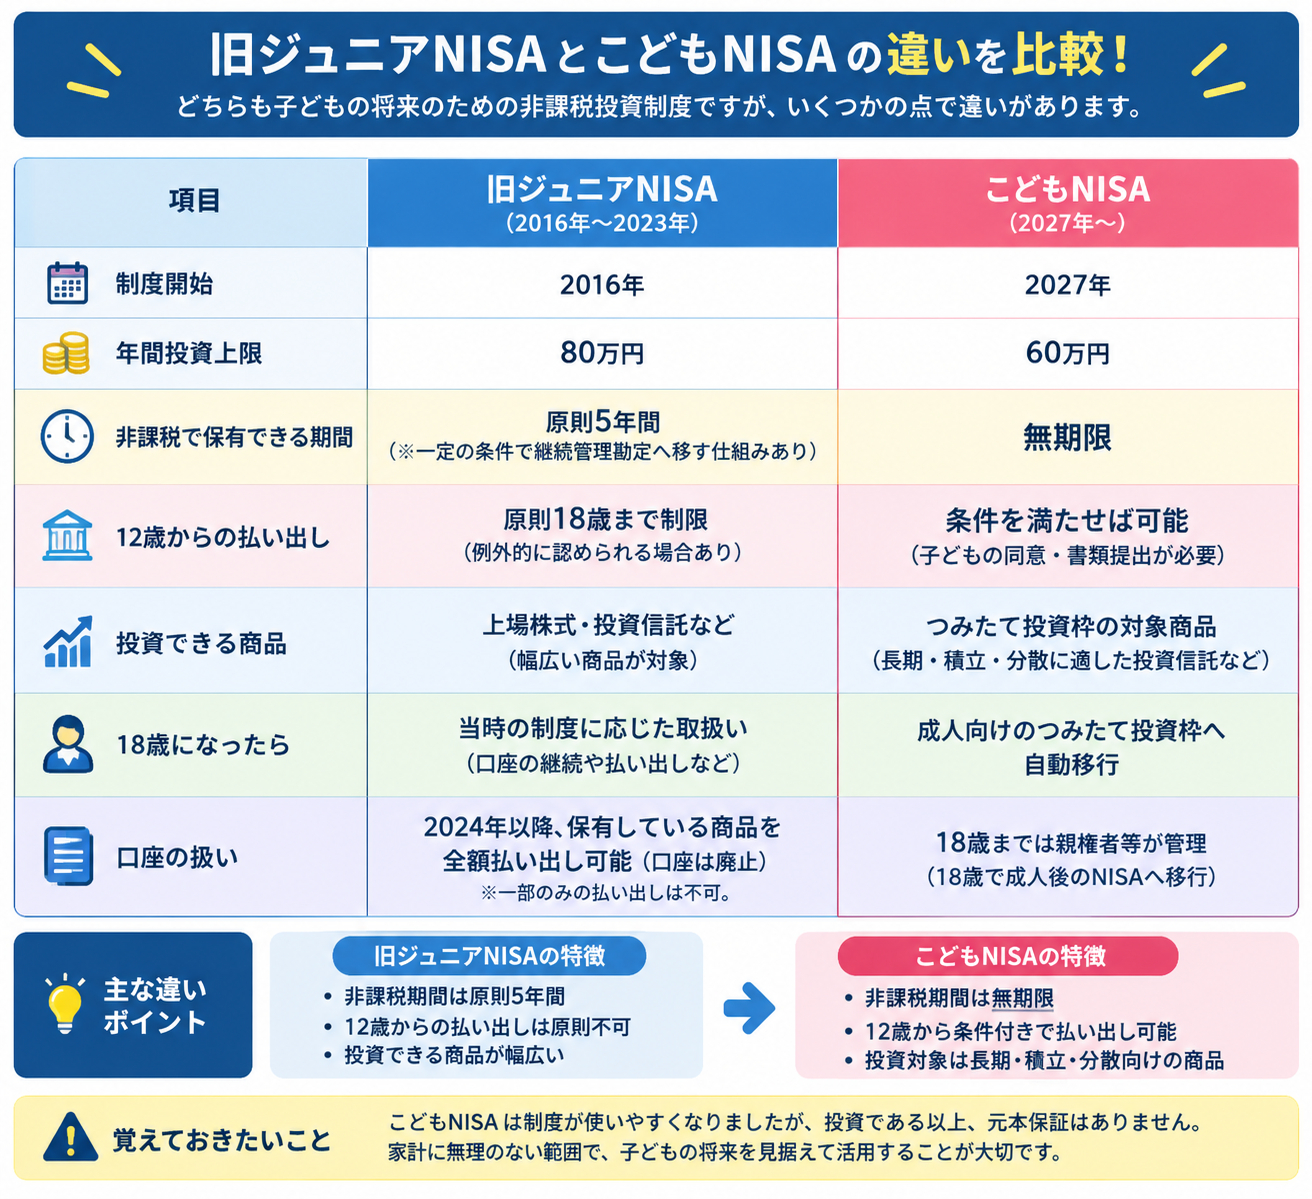
大きな違いを表にまとめました。
★ 違いその1 12歳から引き出せる!
旧ジュニアNISAでは、原則として18歳になるまで払い出しが制限されていました。
一方、こどもNISAでは、12歳以降、一定の条件を満たせば払い出しが可能になります。
たとえば、子どもの教育費や生活費などに使う場合です。
ただし、子ども本人の同意を示す書類などを提出する必要があり、自由に使えるわけではありません。
「子どものためのお金なのに、必要なときに使いにくい!」
そんな旧制度の不便さが、見直されたポイントの一つです。
★ 違いその2 非課税期間が無期限!
旧ジュニアNISAでは、非課税期間は原則5年間でした。
その後も非課税で保有するには、制度上の手続きが必要になる場合がありました。
こどもNISAでは、非課税期間が無期限になります。
つまり、長い時間をかけてお金を育てやすくなったわけです。
ただし、無期限だからといって必ず利益が出るわけではありません。投資なので、値下がりする可能性もあります。
★ 違いその3 投資できる商品が違う!
旧ジュニアNISAでは、上場株式や投資信託など、幅広い商品に投資できました。
一方、こどもNISAは、長期・積立・分散投資に適した一定の投資信託が対象です。
個別株を自由に買うための制度ではありません。
「短期間で大もうけ!」というより、時間を味方につけてコツコツ育てることを重視した制度といえます。
★まとめ
旧ジュニアNISAとこどもNISAは、どちらも子どもの将来に備えるための制度です。
ただし、こどもNISAでは、
・12歳以降、条件を満たせば払い出しが可能
・非課税期間が無期限
・投資対象は長期・積立・分散向けの商品
・18歳になると成人向けのつみたて投資枠へ自動移行
という違いがあります。
制度が使いやすくなっても、投資にリスクがあることは変わりません。
大切なのは、制度の名前だけで飛びつかず、家計に無理のない範囲で活用すること。
子どもの将来を守るためにも、まずは親が仕組みを理解しておきたいですね!
ではまた