【FP1級の現場から】
子どもが独立した50代夫婦へ!
「セカンドライフ設計」とワクワクする家計再構築のコツ
こんにちは、FP1級の星です。
「子どもが大学を卒業し、就職や結婚で家を出て行った」
「長年続いてきた『子育て中心の生活』が一段落し、夫婦二人の生活に戻った」
50代を迎え、子どもの独立という大きな節目を迎えたご家庭からのご相談が非常に増えています。
これまで子どもの教育費や仕送り、部活動や日々の食費に追われていた怒涛の数十年が過ぎ、ふと手元に残された時間とお金。
「これから老後資金をどう貯めればいいのか?」という漠然とした不安を感じる方もいらっしゃいますが、実はこのタイミングこそが、人生の中で最も自由度が高く、家計を自分たちのために再構築できる「黄金のボーナスタイム」なのです!
今回は、子どもの独立をきっかけに始める「ワクワクするセカンドライフ設計」と「夫婦の笑顔を増やす家計の再構築術」について徹底解説します。
第1章:
子育て終了後の「家計の再構築」3つのステップ
子どもが独立すると、これまでかかっていた「教育費」はもちろん、「食費」「水道光熱費」「通信費」などの日常の生活費が驚くほど下がります。
まずは、浮いたお金をうやむやに使い切ってしまう前に、家計をセカンドライフ仕様へとアップデートしましょう。
1. 「子ども予算」を完全にカットし、固定費を再設計する
子どもが家にいた頃の感覚のまま買い物や契約を続けていると、無意識のうちに生活費が高止まりしてしまいます。
食費・日用品費:大人2人分にサイズダウンし、フードロスをなくす。
通信費:子どもの分のスマホ代やサブスク契約を各自の支払いに切り替える。
保険の見直し:子どもが独立したため、手厚い死亡保障(定期保険など)は不要になります。医療保障やがん保障を中心にスリム化し、浮いた保険料を貯蓄や運用に回しましょう。
2. 住まいの「最適化(ダウンサイジング)」を検討する
子どもが去った後の子ども部屋が「物置」になっていませんか?
50代のうちに、住まいのコンパクト化や不要品の整理を進めておくことがおすすめです。
将来のバリアフリー化や掃除のしやすさを考慮したリフォームを行ったり、場合によっては駅近くのコンパクトなマンションへの住み替えを検討するなど、「これからの2人暮らしに最適な住環境」を整えましょう。
3. 「夫婦それぞれの自由予算(自分投資)」を設定する
これまで家族のために我慢してきた趣味や学び、旅行などのために、夫婦それぞれの「個人の自由予算」を家計内にあらかじめ組み込むことをおすすめします。
お金の使い道に一定の自由度を持たせることで、ストレスなく生活の満足度を高めることができます。
第2章:
老後資金のラストスパート! 新NISAを活用した資産形成
子どもが独立してから60代の定年退職までの「約5〜10年間」は、人生で最後かつ最大の貯蓄期(ゴールデンタイム)です。
生活費をコンパクトに引き締めたことで生まれた「余剰資金」は、しっかり未来へ投資していきましょう。
目標額の設定:公的年金の受給見込額(「ねんきん定期便」などで確認)と、自分たちの希望する老後生活費との「差額」を割り出します。
新NISAのフル活用:2024年に抜本化された「新NISA」のつみたて投資枠や成長投資枠を活用し、非課税メリットを享受しながら中長期で運用に回します。50代からであっても、10年・15年の運用期間を確保できれば十分な資産形成が可能です。
iDeCo(個人型確定拠出年金)の活用:65歳まで加入可能なiDeCoを活用すれば、掛け金が全額所得控除となり、節税しながら老後資金を積み立てることができます。
第3章:
「夫婦でワクワクする」セカンドライフの描き方
家計の数字を整えるのと同時に最も大切なのが、「これからの人生で何をしたいか」という未来のビジョン共有です。
長年、子育てと仕事に奔走してきた夫婦ほど、「子どもがいなくなったら共通の会話がなくなった」という事態に陥りがちです。
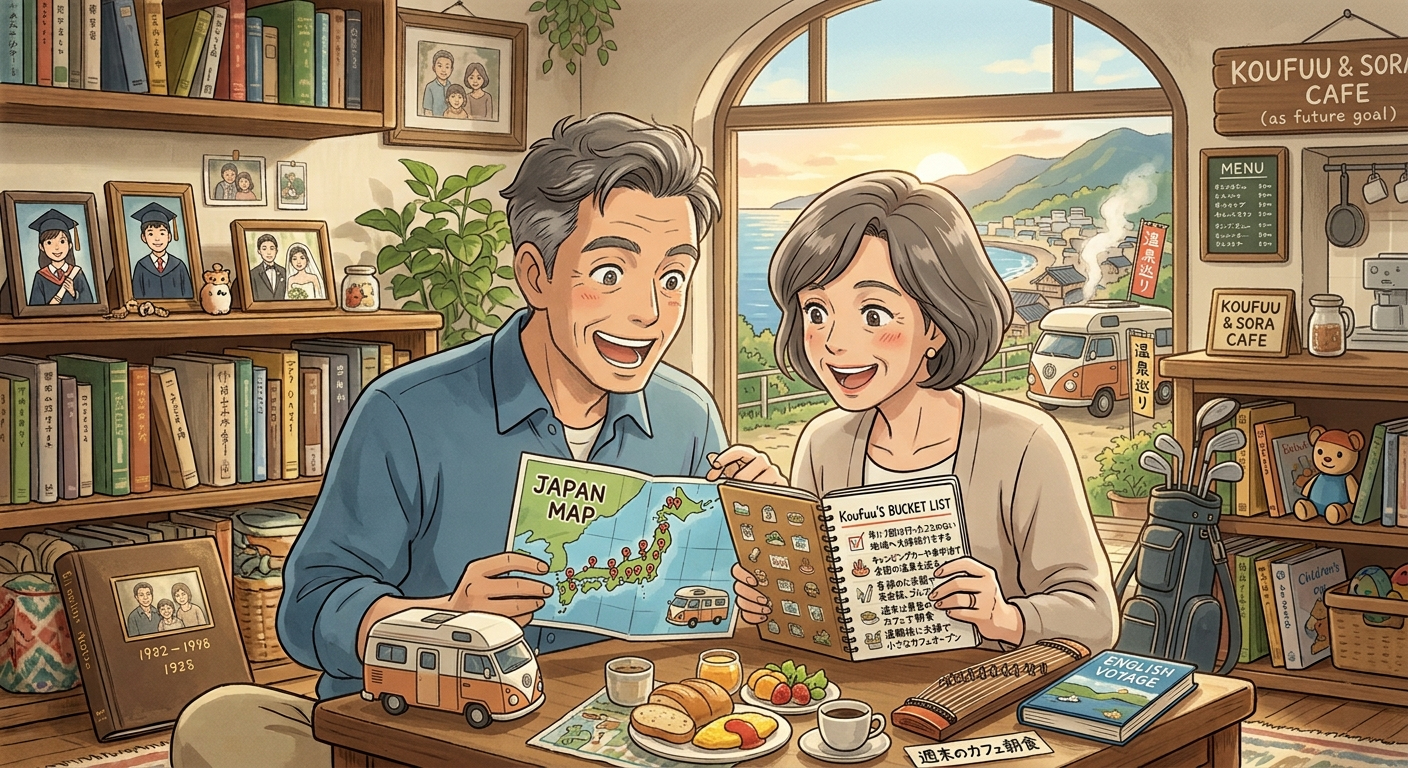
そうならないために、ぜひ試していただきたいのが「お楽しみバケットリスト(死ぬまでにやりたいことリスト)」の作成です。
【夫婦で創る「ワクワク・バケットリスト」の例】
・年に1回は行ったことのない地域へ夫婦旅行をする
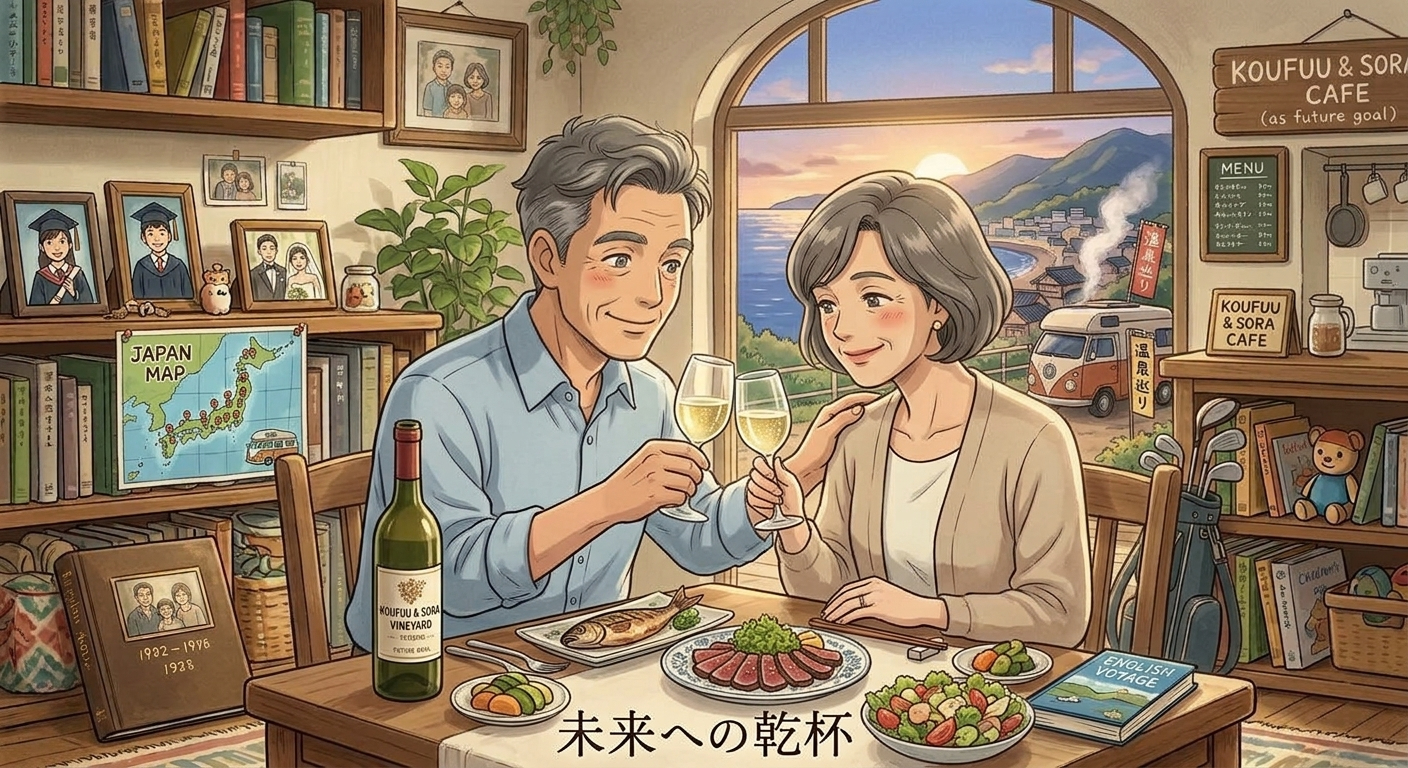
・キャンピングカーや車中泊で全国の温泉を巡る
・昔諦めた楽器やゴルフ、英会話を夫婦で習い直す
・週末は景色のいいカフェでゆったり朝食をとる
・退職後に夫婦で小さなカフェやショップをオープンさせる
単に「老後にお金をいくら残すか」という守りの発想ではなく、「このお金を使ってどんな楽しい経験をするか」という攻めの姿勢を持つことで、毎日の生活とこれからの働き方へのモチベーションが劇的に変わります。
第4章:
【教訓】「子ども中心の家計」から「自分たちが主役の家計」へシフトする
今回のテーマからの最大の実務的教訓は、「子どもの独立という機会を逃さず、直ちに家計構造を切り替えること」です。
子どもが独立してもなお、お小遣いを渡し続けたり、携帯代を払い続けたり、部屋をそのままにして贅沢な生活水準を維持してしまうご家庭が多く見られます。
しかし、親がいつまでも自立した子どもを甘やかして家計を圧迫すれば、最終的に自分たちの老後資金が枯渇し、将来子どもに負担をかけることになってしまいます。
(このような対応は絶対にしないでください!! ※過去のブログを参照 )
子どもの独立を機に「親としての義務」を晴れやかに卒業し、「自分自身の人生を生きる主役」へと意識を切り替えることこそが、親にとっても子どもにとっても一番の幸せなのです。
第5章:
【希望】50代は、二度目の青春?(楽しい時間の)のスタートライン
子育てを無事にやり遂げたあなたには、これから自由に使える時間と、自分の意思でコントロールできるお金があります。
50代は決して「人生の後半戦の消化試合」ではありません。
経験も知恵も深まった大人だからこそ楽しめる、「二度目の青春のスタートライン」なのです。
家計をきれいに再構築し、将来の不安を安心へと変えた上で、パートナーと共にやりたかった夢や新しい挑戦へ一歩を踏み出していきましょう。
結び:
お互いの労をねぎらい、未来への乾杯を
まずは、これまで子育てを走り抜いてきたご自身とパートナーを、心から褒めてあげてください。
「本当にお疲れ様。これから二人でどんな楽しいことをしようか?」
今週末は、美味しい食事やワインを囲みながら、これからのセカンドライフの夢についてパートナーと語り合ってみませんか。
---------------------
ここでブログはおしまいです。
「子どもの独立に伴い、我が家の保険や固定費を一度プロの目でスリム化してほしい」
「新NISAやiDeCoを活用した、50代からのラストスパート貯蓄計画をFP1級と作りたい」
「定年後の年金受給額を踏まえた、夫婦二人のキャッシュフロー表を作成してほしい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の50代・セカンドライフ世代のマネープラン構築に携わってきたFP1級の私星が、お二人の現状と夢に寄り添い、確実でワクワクする未来へのロードマップ作りをサポートいたします。
確かな未来を築く第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら