【FP1級の現場から】
50代からの新NISA戦略!
「つみたて投資枠」と「成長投資枠」の正しい使い分けと銘柄選びの注意点
こんにちは、FP1級の星です。
●「子どもが独立して生活費が落ち着き、ようやく自分たちの老後資金を新NISAで準備できる」
●「新NISAの『つみたて投資枠』と『成長投資枠』はどう使い分ければいいんだろう?」
●「50代から始める場合、どんな銘柄を選ぶのが正解?」
子どもの独立や定年が見え始める50代は、老後資金作りのラストスパート期です。2024年に始まった新NISAは、非課税で効率よく資産を増やせる最強のツールですが、50代ならではの「使い方のコツ」(このように考えてみるとよい)が存在します。
今回は、50代夫婦が知っておくべき「二つの投資枠の賢い使い分け」と、「リスクを抑える銘柄選びの注意点」について、表を使わずに文章で分かりやすく解説します!
(尚、あくまで一般的なお話や知識・テクニックであり、必ずしも万人に通じるものではありませんので、あらかじめご承知おきをお願いします)
第1章:
新NISAの「2つの枠」の基本と50代の使い分け方針
まず、新NISAにある「つみたて投資枠」と「成長投資枠」の役割の違いを正しく整理しておきましょう。
■ つみたて投資枠(年間120万円まで)
国の厳しい基準をクリアした「低コストで長期投資に適した公募投資信託」のみが対象です。少額からコツコツと定期的に積み立てる運用に向いています。
■ 成長投資枠(年間240万円まで)
投資信託だけでなく、上場株式やETF(上場投資信託)など幅広い商品へ投資が可能です。積立購入はもちろん、まとまった資金での一括購入もできます。
50代夫婦の基本的な使い分け戦略
20代・30代であれば「つみたて投資枠だけで世界株に投じる」というシンプルな手法でも十分ですが、50代からの資産形成では「つみたて投資枠で土台(コア資産)を作り、成長投資枠でバランスや流動性を補う」という組み合わせ戦略が最も効果的です。
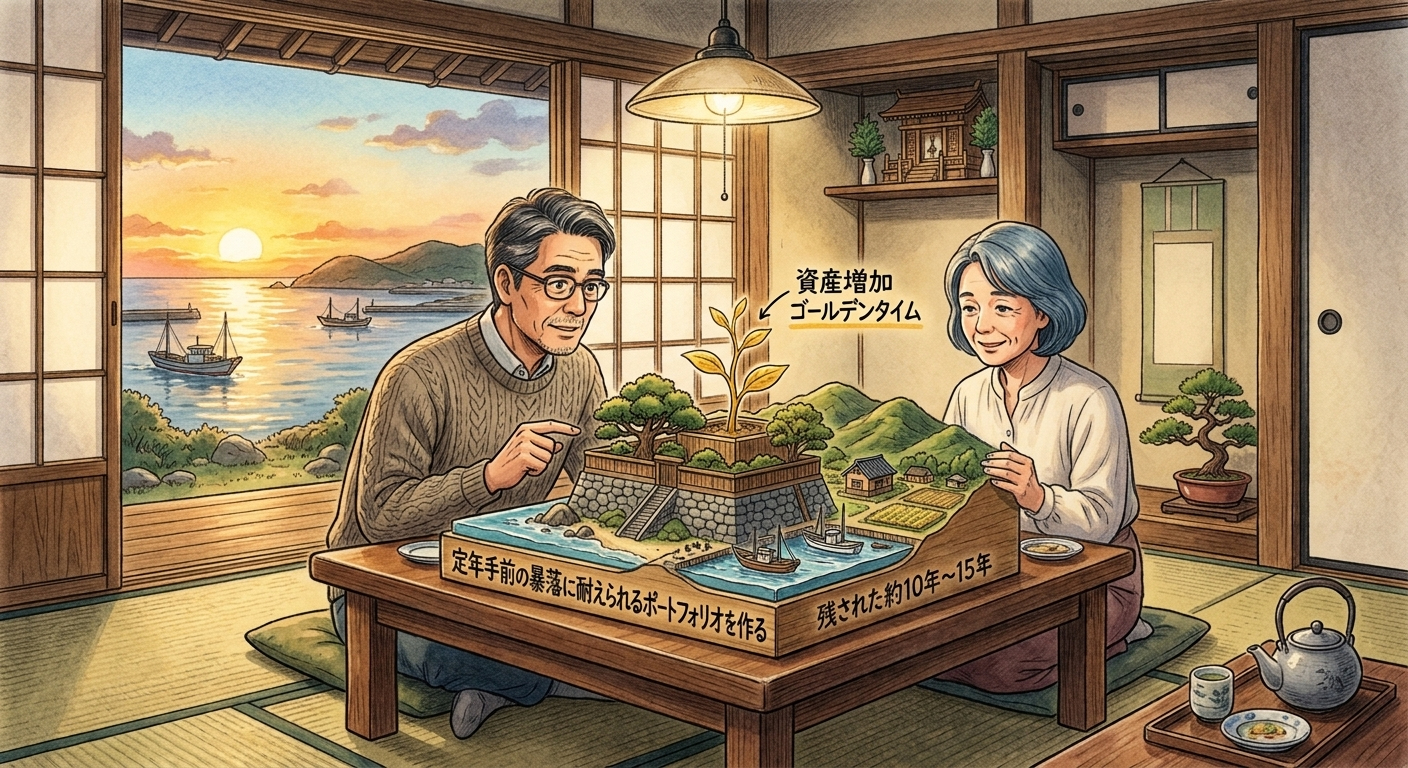
50代は、定年退職までの残り時間が約10年〜15年と限られているため、単にリスクをとって増やすだけでなく、「定年手前の暴落に耐えられるポートフォリオを作る」という視点が不可欠になります。
第2章:
50代のための「つみたて投資枠」活用法と銘柄選び
資産形成の土台となる「つみたて投資枠」では、徹底的に「世界経済の成長に乗る堅実なインデックスファンド」を選びます。
おすすめの銘柄タイプ
●全世界株式インデックスファンド(オルカン)
日本を含む世界中の先進国・新興国の株式にまるごと投資するタイプです。これ1本で世界経済の成長の恩恵を自動的に享受できるため、最も王道で手堅い選択肢となります。
●米国株式インデックスファンド(S&P500など)
米国を代表する主要企業500社に投資するタイプです。過去の実績や米国の成長力を重視したい場合に向いています。
50代が注意すべきポイント
「つみたて投資枠」で扱う商品は基本的に100%株式ファンドです。株式は上昇局面でのリターンが大きい反面、下落局面では30%〜40%ほど値下がりするリスクがあります。
50代後半になるにつれ、つみたて投資枠の金額を増やしすぎず、次に解説する「成長投資枠」を活用して全体のリスクをコントロールしていく視点が重要になります。
第3章:
50代のための「成長投資枠」活用法と銘柄選びの注意点
「成長投資枠」という名前から、「成長している企業の個別株を買う枠」と思われがちですが、50代の老後資金作りにおいて高リスクな個別株投資はおすすめしません。
50代の成長投資枠は、「資産全体の守りを固めるため」あるいは「定期的な不労所得(分配金)を得るため」に活用するのが賢明です。
活用パターン1:バランス型ファンドや債券型ファンドで「守り」を固める
つみたて投資枠対象外の「バランス型投資信託(株式と債券を組み合わせたファンド)」や「国内外の債券ファンド」を成長投資枠で購入します。
株式とは逆の値動きをしやすい「債券」を組み入れることで、定年手前で株価暴落が起きた際の値下がり幅をマイルドに抑えることができます。
活用パターン2:高配当株ETFで「年金の上乗せ(インカムゲイン)」を作る
日本の高配当株ファンドや米国の高配当株ETFなどを成長投資枠で購入します。
株価の値上がり(キャピタルゲイン)を狙うのではなく、定年後の生活費を補うための「定期的な配当金・分配金」を非課税で受け取るという使い方です。配当金が非課税で口座に入ってくるため、年金の足しとして非常に実感を得やすい手法です。
第4章:
50代が陥りがちな「銘柄選びの3つの罠」
50代から新NISAを始めるにあたり、絶対に避けるべき3つの注意点があります。
1. 毎月分配型や高コストなファンドを選んでしまう
銀行や証券会社の窓口でおすすめされる「毎月分配型」の投資信託や「手数料(信託報酬)が高いファンド」には注意してください。新NISAの成長投資枠では、元本を取り崩して分配金を出すタイプの毎月分配型商品は除外されていますが、似たような高コスト商品が残っている場合もあります。信託報酬が年0.1%〜0.3%程度の低コストなファンドを選びましょう。
2. 退職金などのまとまった資金を「一括投資」してしまう
子どもが独立して手元にお金ができたり、退職金が入ったりした際、成長投資枠の年間上限額(240万円)を一度に高値でまとめて買ってしまうのは危険です。
購入した直後に市場が暴落すると精神的ダメージが大きくなります。数年間に分けて「時間分散(積立・分割購入)」しながら市場に入っていくのが鉄則です。
3. 流行りのテーマ型ファンド(AI、半導体など)に集中投資する
特定の業界やテーマだけに投資するファンドは、当たれば大きいですが、下落する際も急激です。50代の老後資金作りにおいては、一過性のブームに流されず、広く分散されたファンドを選ぶのが安全です。
第5章:
【教訓】「若者の真似」をせず、自分の出口を見据える
今回の最大の教訓は、「SNSやネットで話題の『20代の投資手法』をそのまま真似しないこと」です。
20代であれば「100%米国株で高リターンを狙い、暴落しても20年待つ」という戦術が成立します。しかし、50代には「暴落後に元に戻るのを何年も待つ時間」が若い世代ほど残されていません。
●つみたて投資枠で「全世界株」を中心に据える
●成長投資枠で「バランス型」や「高配当ファンド」を組み合わせてリスクを調整する
自分の年齢と定年までのカウントダウンを意識し、「攻め」と「守り」の黄金バランスを構築することこそが、50代の成功への最短ルートです。
第6章:
【希望】正しく枠を使い分ければ、10年後・15年後に笑顔になれる
50代からの新NISAは、決して遅くありません。
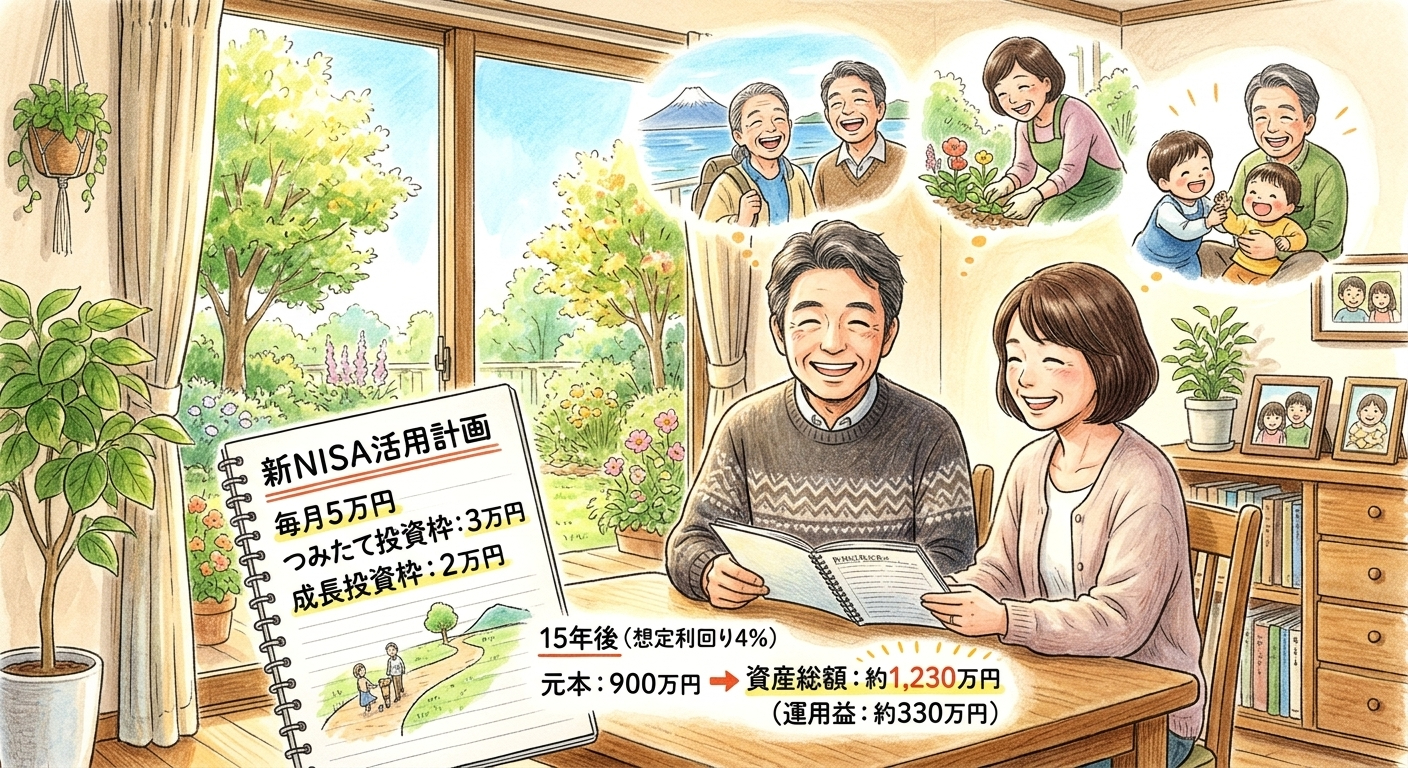
仮に50歳から毎月5万円(つみたて投資枠3万円+成長投資枠2万円)を15年間、想定利回り4%で運用できた場合、元本900万円に対して、約1,230万円(運用益:約330万円)の老後資産を築くことができます。
非課税メリットを生かすことで、本来引かれるはずの約66万円の税金も手元に残ります。
子どもが独立した今こそ、ご夫婦の未来を守るための第一歩を踏み出す絶好のチャンスです。
結び:
わが家にぴったりの「新NISAプラン」を一緒に作りましょう
制度は複雑に見えますが、「自分たちが何のために資産を増やすのか」という目的が定まれば、選ぶべき枠と銘柄は自ずと絞られてきます。
正しい知識を持って賢く新NISAを活用し、安心とゆとりに満ちたセカンドライフへの準備を進めていきましょう。
ここでブログはおしまいです。
「自分たちの年齢や退職金計画に合わせた、新NISAの具体的な銘柄組み合わせを相談したい」
「成長投資枠で高配当ファンドを買うべきか、バランス型を買うべきかプロの意見を聞きたい」
「定年後の年金受給額を踏まえた、新NISAの最適な積立額と取り崩し計画をFP1級と作りたい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の50代世帯の資産運用・ライフプラン構築に携わってきたFP1級の私星が、お二人の現状と夢に寄り添い、確実で安心できる未来へのロードマップ作りをサポートいたします。
確かな未来を築く第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら