【FP1級の現場から】
「子どもに負担させてこなかった親」の末路
——40代無職息子の「8050問題化」と過剰な援助という猛毒
【3部作・第1集】
こんにちは、FP1級の星です。
「親なんだから、子どもが困っているなら助けるのは当たり前じゃないか」
ライフプランのご相談をお受けしていると、親心としての「善意」が、結果として子どもから生きる力を奪い、家庭もろとも破滅へ向かわせてしまう悲しいケースに数多く遭遇します。
もちろん、昔から親が子を助ける場面はありました。
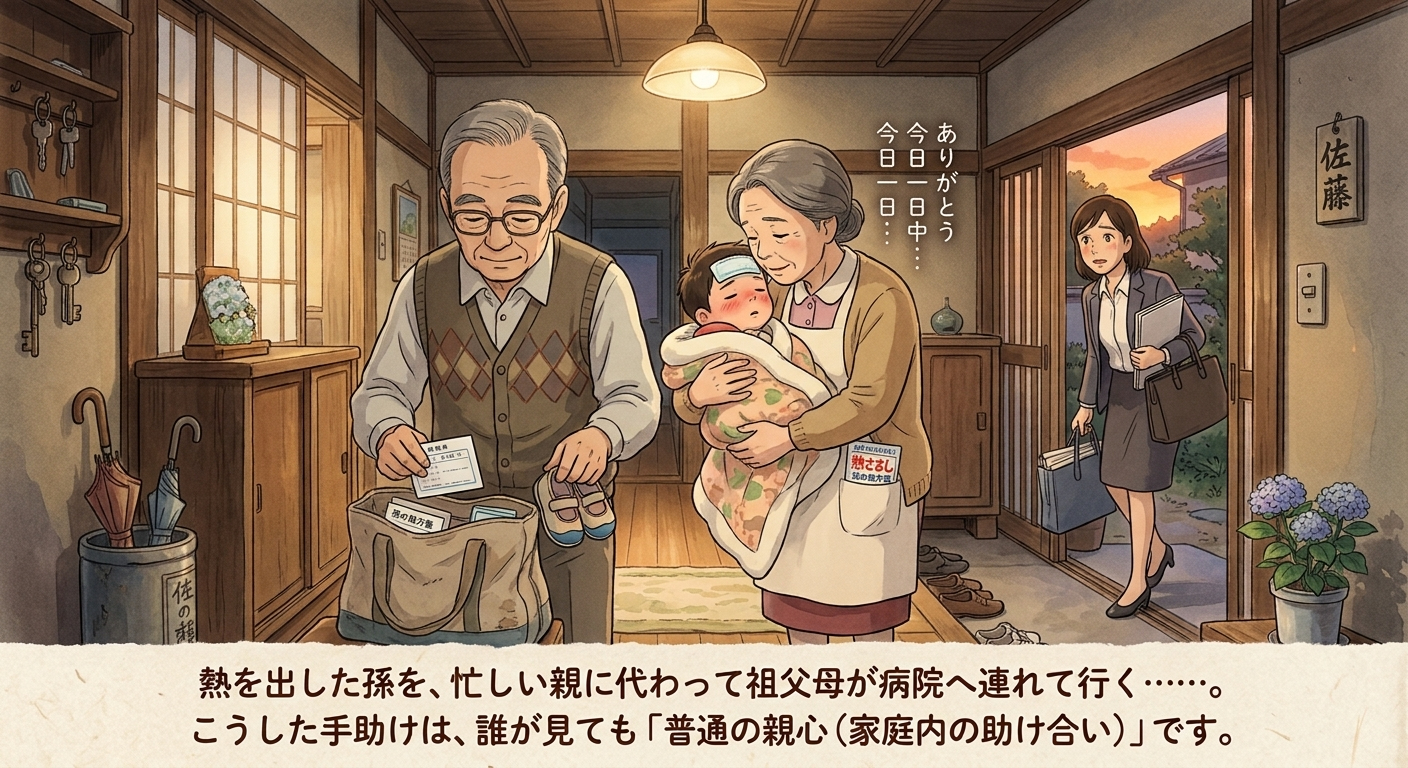
熱を出した孫を、忙しい親に代わって祖父母が病院へ連れて行く……。こうした手助けは、誰が見ても「普通の親心(家庭内の助け合い)」です。
では、どこまでが「普通」で、どこからが「異常」なのでしょうか?
「家庭それぞれ」「人による」と言ってしまえば話は終わりです。
そこで私は、FPとして「その状態が家庭を超えて、社会に悪影響を及ぼすかどうか」を基準に、過剰な援助(異常)を次の3つと定義しています。
●「子の成長を妨げるほどの援助」
●「子が親の援助を当然と勘違いするほどの援助」
●「子が親の援助を当たり前と考えた場合、社会で通用しないと思えるほどの援助」
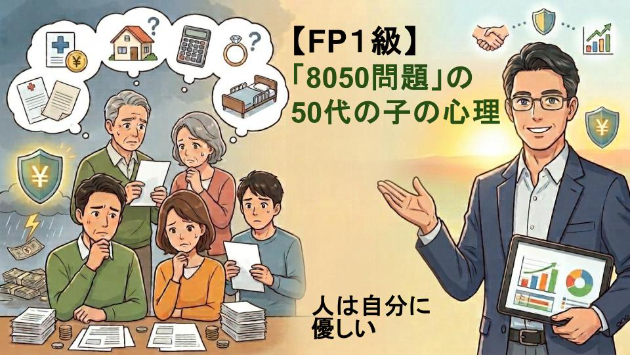
今回は、この3つの異常基準に完全に抵触し、70代の両親と40代の息子が直面した「8050問題」の切実な事例をお話しします。
第1章:
相談の背景——手厚い年金と2,500万円の退職金がもたらした罠
相談にお越しになったのは、74歳の父親(元大手メーカー管理職)と71歳の母親でした。
ご相談内容は「自分たちの健康状態が悪化してきたため、同居している42歳の長男の将来が不安。親の資産がいつまで持つか試算してほしい」というものでした。
長男(42歳)の経歴を聞くと、都内の私立大学を卒業後、中堅IT企業に就職したものの、職場の人間関係になじめず2年余りで退職。その後、派遣やアルバイトを転々としていましたが、30代前半頃から徐々に就労意欲を失い、42歳の現在に至るまで約10年間にわたり完全な無職(引きこもり状態)となっていました。
問題の本質は、長男が働かなくなってからの約10年間、両親が一度たりとも「自分の生活費は自分で稼ぎなさい」「家計の一部を負担しなさい」という要求を突きつけず、生活の全般を無条件に提供し続けてきた点にありました。
父親の現役時代の高収入、夫婦で月約28万円あった手厚い年金、そして約2,500万円の退職金・預貯金が存在したことが、皮肉にもこの「過剰な援助」を10年間も維持させてしまう土壌となってしまったのです。
第2章:
行われていた「過剰な援助」の恐ろしい実態
このご家庭で行われていた援助は、単に「屋根と食事を与えている」というレベルにとどまりませんでした。
1. 基礎生活費の全面免除と「専用の食事」
住居費、水道光熱費、食費、日用品代はすべて父親の口座から自動引き落とし。長男が食べる食事は母親が毎食用意し、好みに合わないと長男が不機嫌になるため、長男専用の総菜や高級食材を別個に買い揃えていました。
2. 通信費・娯楽費・課金代の全額肩代わり
長男名義のスマートフォン利用料(ギガ放題プラン・月約9,000円)、自宅の高速インターネット回線費用、動画配信サービス3社のサブスク料金、オンラインゲームの課金代(毎月2万〜3万円)に至るまで、すべて父親のクレジットカードから決済されていました。
3. 毎月5万円の「手渡し小遣い」
「外に出て人と接するきっかけになれば」という名目で、何もしなくても毎月現金5万円を長男の机の上に置いていました。長男はこの資金で深夜のコンビニに通い、タバコや酒、ゲームを購入していました。
4. 公的手続き・社会的コストの肩代わり
国民健康保険料や国民年金保険料は親が全額支払い。長男本人は役所の窓口に行ったことすらなく、行政手続きの存在自体を認知していませんでした。
父親は「自分たちに余力があるうちは、無理に働かせて精神的に追い詰める必要はない。息子も傷ついているのだから」と自分を納得させ、母親は「身の回りの世話を焼くことが母親としての愛情」と信じ込んでいたのです。
第3章:
「3つの異常基準」への抵触と社会への悪影響
このケースは、冒頭で申し上げた3つの基準に恐ろしいほど合致します。
■ 「子の成長を妨げるほどの援助」への抵触
長男は「家賃の相場」「光熱費が季節でどう変動するか」「食費にいくらかかるか」といった、社会生活を営む上で必須の経済感覚を一切学ぶ機会を奪われました。自分が消費しているインフラのコストを認知しないまま40代を迎えたため、生きるための「生存本能」や「危機感」が完全に去勢されてしまったのです。
■ 「子が親の援助を当然と勘違いするほどの援助」への抵触
70代に入り医療費等がかさみ、預貯金が減り始めたため、父親が「来月から小遣いを3万円に減らしたい」と切り出した際、長男は激昂しました。
「勝手に生んでおいて、今さら生活レベルを落とせと言うのか!」「これまで通り出せないのは親の怠慢だ!」と壁を殴り、家庭内暴力を仄めかして親を脅迫するに至りました。援助は「感謝すべき好意」ではなく、「親が果たすべき絶対的な義務」へと認知が歪んでいたのです。
■ 「社会で通用しないほどの援助」と地域社会への悪影響
長男は外部の人間に対しても「自分の要求が無条件に通ること」を前提として接するようになり、近隣住民とゴミ出しのルールを巡って怒鳴り散らすトラブルを頻発させました。他者と折り合いをつけるスキルが皆無なのです。
さらに重大なのは、両親が他界した後にこの長男が確実に生活困窮に陥り、自立不可能な状態で生活保護などの公的扶助へ依存せざるを得なくなる点です。親の過剰援助は、家庭内の美談どころか、最終的に将来の社会保障費の増大という形で、地域社会や国家に直接的な負担を押し付ける結果となります。
第4章:
FP1級視点によるキャッシュフロー分析と絶望的な末路
私がこのご家庭のキャッシュフロー分析(資金推移の試算)を行った結果、金融資産は目も当てられない状況でした。
2,500万円あった預貯金は、75歳時点で残り約350万円まで激減。両親が80代を迎え、いずれか一方に介護が発生した時点で、家計が破綻(ショート)することが確定していました。
さらに深刻なのは、過去に親が支払っていた長男の国民年金も、預金が尽きかけた40歳以降は未納のまま放置され、長男の将来の年金受給額が極めて低額になる点です。
親が遺せる資産は築40年の戸建て住宅(修繕が必要で市場価値は極めて低い)のみ。親が亡くなれば固定資産税すら払えず、実家は「特定空き家」となって周囲に倒壊や防犯上のリスクを撒き散らす未来が見えていました。
第5章:
【教訓】「子どもに負担させてこなかった親」の過ち
この事例の恐ろしさは、「子どもを愛している」という親の善意が、結果として「子どもから生活能力と責任感を奪う猛毒」になっていた点です。
成人した子どもに対して「生活のコストを意識させないこと」「失敗とリカバリーの機会を与えないこと」は、優しさではありません。親の自己満足であり、教育的ネグレクト(放置)の裏返しです。
親が果たすべき本当の責任とは、子どもを一生養い続けることではありません。自分たちが明日死んだとしても、子どもが一人で飯を食い、社会の中で摩擦に耐えながら生きていける力をつけさせることなのです。
第6章:
【希望】手遅れになる前に「経済的境界線」を引く
「もう40代半ばだから手遅れだ」と諦める必要はありません。
壊れてしまった親子関係と金銭感覚を修復するには、まず親の側が「これ以上の不必要な手押し(過剰援助)を止める」という固い決意を持つことから始まります。
●スマホ代やゲーム課金のクレカ決済を今すぐ解除する
●小遣いの無条件支給をやめ、家事や手伝いの対価(等価である必要があります。形を変えたお小遣いはダメです)とするか完全にストップする
●親の預貯金の限界(キャッシュフロー表)を客観的な数字で本人に見せる
●無意識に援助したり、支払っているお金をすべて拒否し、子供に支払わせる。又は購入をやめる。(昔から付き合いのある取引--親世帯が「家」で購入している灯油、米屋や酒屋などへの支払いなども(受益者ごと)に分けて親世帯以外のものは、子供世帯に確実に請求するか、又は、以後は親世帯からの注文以外は支払い拒否することを伝えてください。)
●援助停止が仮に孫に影響が出る場合であっても、祖父母の援助は長続きせず、病状を悪化させるだけなので、やめる判断をする。(祖父母の預貯金があり、祖父母が祖父母のお金で自立し続けることが一番、孫のためになります)
●自治体の「自立相談支援機関」や「ひきこもり地域支援センター」へ親自身が相談に行く
親が「出さない壁」になることで、初めて子どもは自分の足元にある冷たい現実に気づき、社会のセーフティネットや就労支援へ繋がる一歩を踏み出すことができるのです。
結び:
子どもを真に愛するからこそ「突き放す強さ」を持とう
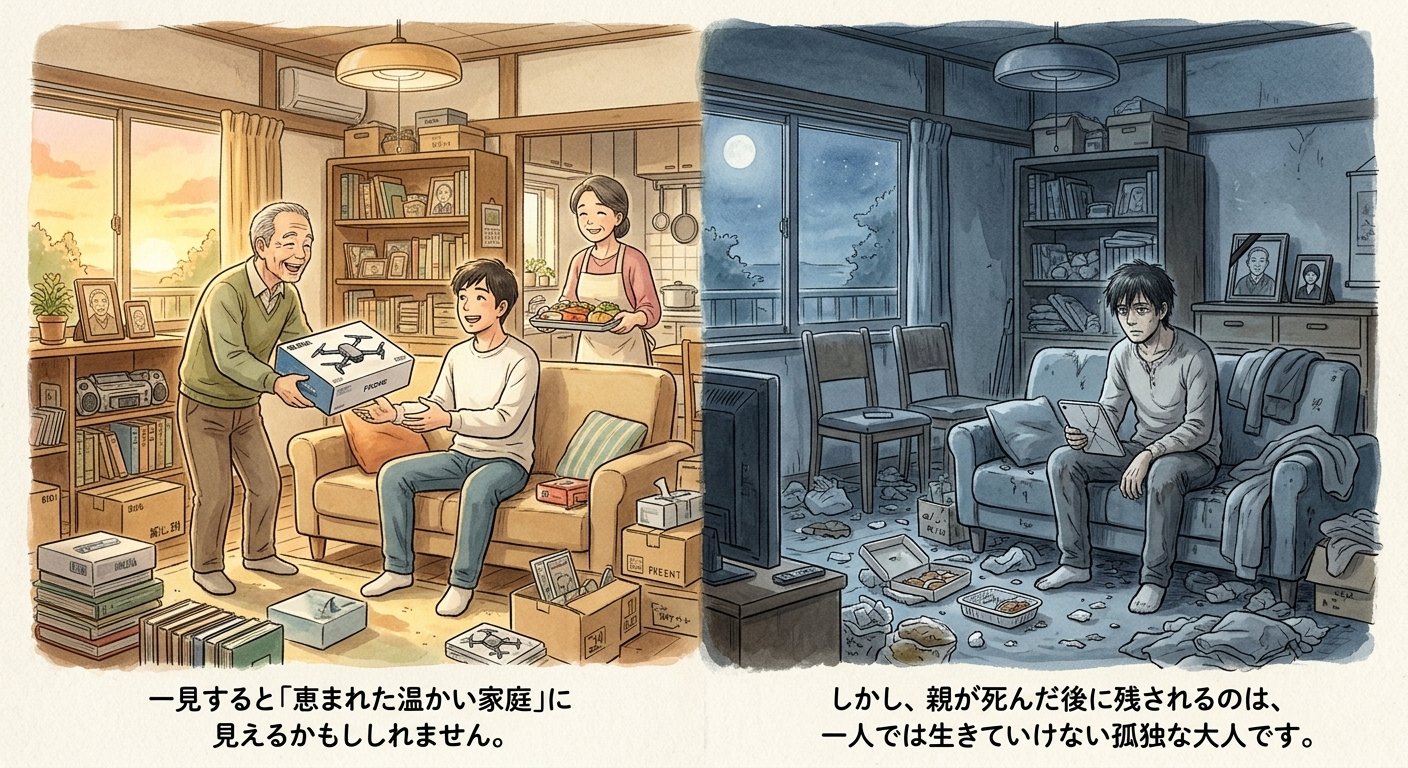
親が子どもに負担をかけさせず、何でも買い与え、お世話を焼くことは、一見すると「恵まれた温かい家庭」に見えるかもしれません。
しかし、親が死んだ後に残されるのは、一人では生きていけない孤独な大人です。
子どもを真に愛するならば、時には「自分で稼ぎ、自分で生活費を払い、社会の理不尽に耐える」という人生の重みを背負わせなければなりません。
我が子の将来の笑顔を守るために。今日から親としての「境界線」を引いていきませんか。
--------------------------
ここでブログはおしまいです。
(※本記事は「子どもに負担させてこなかった親」をテーマにした3部作の第1集です。次回、第2集もお楽しみに!)
「我が家も子どもへの援助が行き過ぎていないか、プロの目で客観的にチェックしてほしい」
「親の預貯金が何歳まで持つか、現実的なキャッシュフロー表を作成してほしい」
「働かない子どもにどうやって経済的境界線を引けばいいか、FP1級に相談したい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の家庭内のお金トラブルや8050問題の家計防衛に向き合ってきたFP1級の私星が、あなたの立場とご家族の未来を守るための現実的なアドバイスをサポートいたします。
確かな未来を守る第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら