【FP1級の現場から】
「子どもに負担させてこなかった親」の末路
——借金・浪費の「身代わり弁済」が生んだ多重債務と周囲への実害
【3部作・完結編】
こんにちは、FP1級の星です。
「可愛い息子が借金をしてしまった。会社の信用に傷がついたら可哀想だから、親が肩代わりしてあげよう……」
親であれば、我が子が窮地に陥った時に手を差し伸べたくなる気持ちは痛いほど分かります。
しかし、子どもが自ら招いた金銭的トラブルや借金に対して、親が「身代わり弁済」を繰り返したら、一体どのような末路が待っているのでしょうか?
第1集(40代無職息子の8050問題化)、第2集(娘夫婦の家庭崩壊)に続き、今回は「子どもに負担させてこなかった親」3部作の完結編となる【事例3】をお話しします。
【おさらい:親の援助が「異常」となる3つの基準】
●「子の成長を妨げるほどの援助」
●「子が親の援助を当然と勘違いするほどの援助」
●「子が親の援助を当たり前と考えた場合、社会で通用しないと思えるほどの援助」
今回の事例は、親が世間体や愛情から借金を肩代わりし続けた結果、息子を単なる浪費家から「社会に大きな実害を広げる存在」へと育て上げてしまった、最も痛ましいケースです。
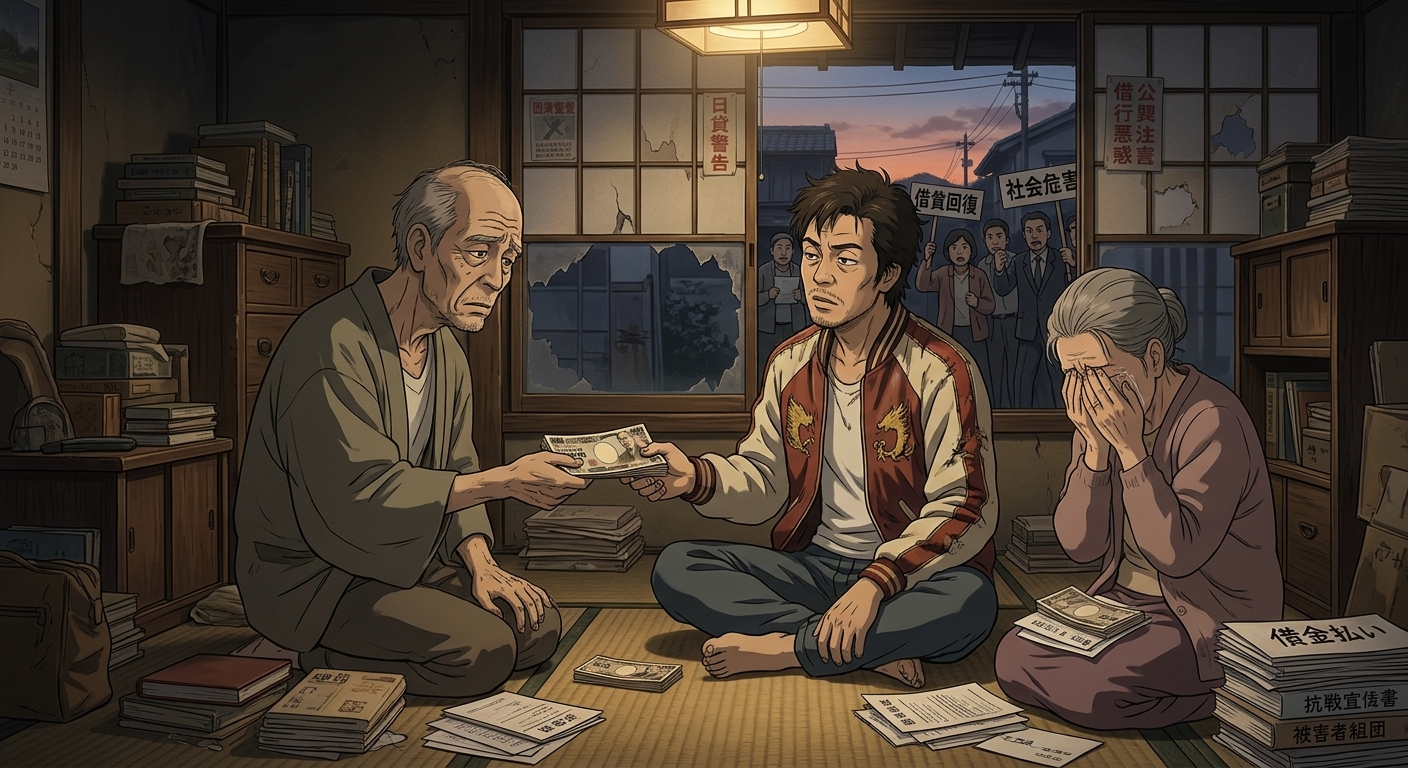
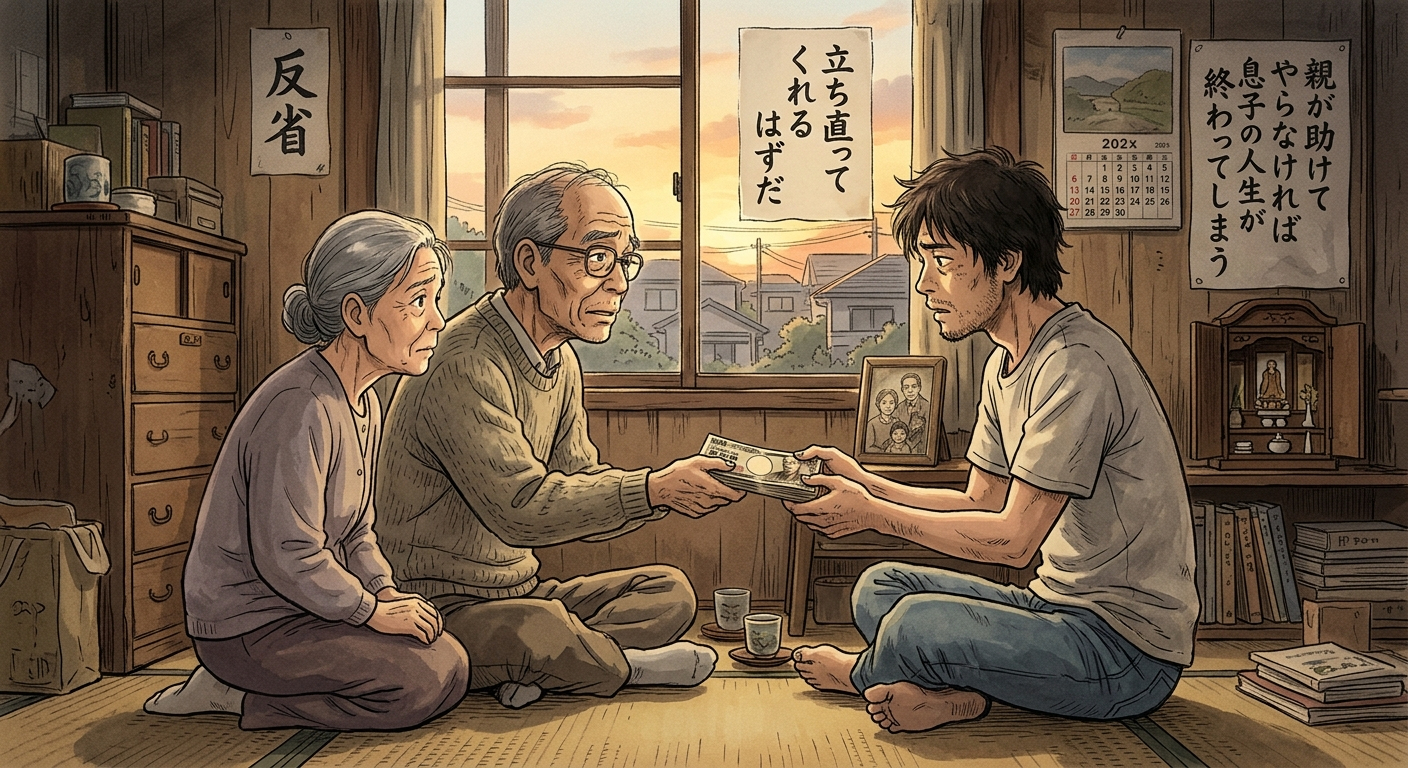
<※この絵はイメージ図です>
(尚、これらのお話は、私の実際に関係したお話のいくつかを参考にして、校正しております。事実をそのままお話したものではありませんが、あくまでほぼ実際に起きたお話の組み合わせや、参考にしてのお話となりますので、ご了承の上、お読みください。)
第1章:
相談の背景——「もう退職金も底をつき、支払えません」
相談にお越しになったのは、70歳の父親(元公務員)と68歳の母親でした。
相談内容は「35歳の次男が作った多額の借金をこれまで何度も肩代わりしてきたが、もう退職金も底をつき、これ以上支払えない。どうすればよいか」という悲痛な叫びでした。
次男は私立大学を卒業後、中堅の不動産販売会社に就職しました。一見すると社交的で外面も良く、営業職として一定の歩合給を得ていました。
しかし、20代半ば頃から、高級外車の購入、ブランド品の買い漁り、夜間の高級飲食店での豪遊、さらにはFX(外国為替証拠金取引)や投機的なネット取引にのめり込むようになったのです。
身の丈に合わない支出を続けた結果、消費者金融やクレジットカードのキャッシングを重ね、返済に行き詰まるたびに実家へ泣きついていました。
第2章:
親が行った「3度の身代わり弁済」という過ち
両親が行っていたのは、子どもの「重大な失敗の責任」をすべて親が肩代わりし、帳消しにしてしまうという最悪の過剰援助でした。
1. 第1の弁済(26歳時・約250万円)
クレジットカードのリボ払いと消費者金融からの借入が発覚しました。「会社の信用調査に引っかかって退職に追い込まれたら大変だ」「若い頃の過ちだから」と、父親が普通預金から全額を一括返済しました。この際、次男には一切のペナルティを科さず、「二度と借金はしない」という口頭の約束だけで済ませてしまいました。
2. 第2の弁済(29歳時・約600万円)
浪費癖が治らず、又、株取引で大失敗し、複数の貸金業者から限度額一杯まで借入を起こしました。督促状が実家に届いた際、父親は自身の生命保険を解約し、母親のパート代の貯蓄をかき集めて再び全額を弁済しました。「これで本当に最後だ」と厳しく叱責したものの、次男に対する返済義務(親への分割返済など)は一切求めませんでした。
3. 第3の弁済(33歳時・約1,100万円)
FX信用取引やギャンブル性の高い投機で再び多重債務に陥り、法外な金利を請求する悪質業者からも借入を起こしました。職場や実家に執拗な督促連絡が入るようになると、両親は「世間体が保てない」「近所に知られたら生きていけない」とパニックになり、父親が退職金の残額をすべて吐き出し、さらに自宅を担保にしたリバースモーゲージローンまで利用して全額を返済してしまったのです。
両親は毎回、金を与え、、都度「これで息子も反省し、立ち直ってくれるはずだ」「親が助けてやらなければ息子の人生が終わってしまう」と信じて疑いませんでした。
第3章:
「3つの異常基準」への抵触と社会への重大な実害
この事例は、親の援助が子どもを「周囲に実害を与える存在」へと変貌させ、家庭外へ甚大な被害をもたらした最たる例です。
■ 「子の成長を妨げるほどの援助」への抵触
次男は「借金をすればどうなるか」「返済が遅れればどのような法的措置や社会的信用失墜が待っているか」という、資本主義社会で生きていくための最低限のルールと痛みを一切経験しませんでした。失敗の結末を親が消し去り続けた結果、次男の精神構造には強烈なモラルハザード(責任感の欠如)が定着。「どんなに無茶をして大穴を開けても、最後は親が頭を下げてお金を出せばすべてリセットされる」という誤った学習を完了させてしまったのです。
■ 「子が親の援助を当然と勘違いするほどの援助」への抵触
30代半ばを迎えた次男にとって、親の預貯金や不動産は「自分のピンチを救うための備蓄資産」に過ぎなくなっていました。親が「もう資金がない」と告げると、「公務員だったんだから隠し口座があるはずだ」「家を売れば資金になるだろう」「親のくせに子どもを見放す気か」と声を荒らげ、親の通帳や印鑑を無理やり持ち出そうとするなど、完全に親を自らの資金源として扱う存在へと変貌しました。
■ 「社会で通用しないほどの援助」と他者からの金銭借入トラブルへの発展
親の資金が完全に尽きた後、次男が取った行動は「周囲の知人に対する不誠実な金銭トラブル」でした。「親が払えないなら他から引っ張るしかない」と考えた次男は、職場の同僚や学生時代の友人、知人女性に対し、「親が倒れて緊急の手術費用が必要だ」等と事実無根の話を並べ立て、お金を借り集めました。返済を求める友人に対しては音信不通を決め込み、多くの被害者を生み出しました。
さらに、勤務先の顧客の預り金を私的に流用する重大なコンプライアンス違反を起こし、会社を懲戒解雇されました。親が「傷を浅くしてやりたい」と身代わり弁済を繰り返した結果、息子を単なる浪費家から、他人の人生や財産を傷つける存在へと育成して社会に放り出すことになったのです。
第4章:
FP1級視点による分析——「債務整理」の機会を奪った共犯関係
私がお話を聞いた時点で、両親の資産は完全に底をついていました。預貯金はわずか数十万円。自宅にはリバースモーゲージによる多額の根抵当権が設定されており、毎月の公的年金収入(約21万円)の中からリバースモーゲージの利払いを行わなければならず、自分たちの介護費用や修繕費は一円も残されていませんでした。
本来であれば、20代半ばの「最初の借金(250万円)」の段階で、親は一切手を出さず、弁護士や司法書士を通じて「債務整理(任意整理や個人再生、場合によっては自己破産)」を経験させるべきでした。
信用情報機関に事故情報が登録され、数年間クレジットカードが作れずローンも組めないという「社会的制裁の痛み」を身をもって味わわせることこそが、唯一の更生のチャンスだったのです。
親が世間体を気にして借金を帳消しにし続けた行為は、息子の更生の機会をことごとく奪い、借金のスケールを数倍に膨れ上がらせて家庭ごと破綻へと導いた「共犯行為」に他なりません。
第5章:
【教訓】借金の「身代わり弁済」は人間性を損なう危険な行為
子どもが自ら招いた金銭的トラブルや借金に対して、親が絶対にやってはならないこと、それは「身代わり弁済」です。
自分の過ちのツケを自分で払わせない親の対応は、子どもに「逃げ得」を学習させ、より深刻な金銭トラブルへと駆り立てる呼び水となります。
どれほど子どもが泣きつこうとも、どれほど世間体が脅かされようとも、「自分の借金は自分で整理しなさい」と突き放し、法的手続きの窓口(法テラスや弁護士事務所等)へ連れて行くことだけが、親が取り得る唯一の正しい支援です。
痛みを肩代わりすることは愛ではなく、子どもの自立心と人間性を損なう危険な行為であることを肝に銘じなければなりません。
結び(3部作総括):
健全な支援と「過剰な支援」の境界線
全3回にわたり、「子どもに負担させてこなかった親」のリアルな事例をご紹介してきました。
ファイナンシャル・プランナーとして多くのご家庭の資産相談を受けていると、「子ども思いの優しい親」ほど、無意識のうちに子どもから自立の機会を奪い、社会で通用しない人間に仕立て上げてしまっている現実に直面します。
病気の孫を病院へ連れて行くような「一時的・突発的な相互扶助」と、今回取り上げた3つの事例のような「恒常的・構造的な負担の肩代わり」の間には、明確な境界線が存在します。
その境界線とは、
「その援助によって、子どもは自活するための能力や社会的な痛みを学ぶ機会を奪われていないか」
「その援助が途絶えたとき、子どもは自分の足で社会の中に立ち続けることができるか」
という点にあります。
「子供に苦労をさせたくない」「失敗して傷つく姿を見たくない」という親心は自然な感情です。
しかし、人間が社会で自立するために最も必要なものは、まさにその「苦労を乗り越えた経験」であり、「身の丈に合わない支出をしたときの痛み」であり、「自分の失敗の責任を自分で引き受ける覚悟」です。
親が先回りしてすべての障害物を取り除き、生活の負担をすべて背負ってしまうことは、子どもを温室で育てた後に、一切の免疫を持たせないまま冬の荒野に放り出すことと同義です。それは家庭内の問題にとどまらず、社会的な摩擦や孤立、公的扶助への依存、他者への実害といった形で、必ず社会全体への悪影響として跳ね返ってきます。
FPの立場から親世代にお伝えしたい最も重要なお金の教育とは、資産をいくら遺すかではなく、
●「生活にはコストがかかるという現実」
●「自分の選択には自分で責任を持つという原則」
これらを親が元気なうちに、子ども自身の身をもって学ばせることです。子どもに経済的な負担を背負わせ、自立の痛みを経験させることこそが、親が子どもに授けることのできる「最大かつ最後の財産」なのです。
ここでブログはおしまいです。
「子どもの借金や生活費の援助をどこまで断るべきか、冷静な境界線を引けずに悩んでいる」
「親自身の老後資金・介護費用を守るため、今の家計と資産の現実的なライフプランを整理したい」
「子どもへの経済的支援をストップし、法的手続きや自立へ促すための具体的な手順をFP1級に相談したい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の家庭内のお金トラブルや老後資産防衛に向き合ってきたFP1級の私星が、あなたの老後とご家族の本当の自立を守るための現実的なロードマップ作りをサポートいたします。
確かな未来を守る第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら