【FP1級の現場から】
「子どもに負担させてこなかった親」からの卒業
——過保護な援助を断ち切り、今日から始める「家庭内マネー教育」4つのステップ
【3部作・実践解決編】
こんにちは、FP1級の星です。
全3回にわたり、「子どもに負担させてこなかった親」が招く恐ろしい末路について、3つのリアルな事例をお話ししてきました。
第1集:生活費・小遣いの丸抱えが招いた「40代無職息子の8050問題化」
第2集:住宅ローン・生活費の肩代わりが生んだ「身の丈喪失と娘夫婦の崩壊」
第3集:借金・浪費の身代わり弁済が招いた「多重債務と周囲への実害」
これらの記事をお読みいただいた方から、次のようなお話をいただきました。
「うちの家庭も、良かれと思って子どもにお金を出しすぎていたかもしれません……」
「今からでも遅くないでしょうか? どうやって援助をストップし、子どもを自立させればいいですか?」
結論から申し上げます。気づいた「今日」が、人生で一番早いスタートラインです。
今回は、3部作の「実践解決編」として、親が過保護な経済援助の蛇口を閉め、子どもに「自分の足で立つ力(お金の責任)」を身につけさせるための具体的な4つのステップを解説します!
第1章:
なぜ親は「援助の蛇口」を閉めるのが怖いのか?
いざ「来月から仕送りや小遣いをやめる」「家にお金を入れさせる」と決意しても、多くの親御さんが直前で躊躇してしまいます。
①「子どもに嫌われるのではないか?」
②「(成人した子供ではあるが)生活が立ち行かなくなって、路頭に迷うのではないか?」
③「怒り出して家庭内の空気が悪くなるのではないか?」
しかし、ここで思い出していただきたいのは、3部作でお伝えした「親がいなくなった後の現実」です。
親が生きているうちに「小さな痛み(お金が足りない不自由さ)」を経験させなければ、親が亡くなった後に子どもは「取り返しのつかない破綻」を経験することになります。
親の役割は、子どもに好かれることではありません。子どもが一人で社会を生き抜ける強さを持たせることです。まずは親自身が「嫌われる勇気」と「ブレない覚悟」を持つことが第一歩になります。
第2章:
今日から始める! 過剰援助を断ち切る「4つの実践ステップ」
いきなり明日からすべてをゼロにすると、子どももパニックを起こし、激しい反発を招くことがあります。以下の4つのステップで、段階的かつ確実に「サイフの分離」を進めていきましょう。
ステップ1:親自身の「老後資金の限界」を数字で可視化する
感情論で「もう甘えるな」「自立しなさい」と叱っても、子どもは「親にはまだ余裕があるはずだ」と反発します。
まずはFPなどの専門家と共に、親自身の今後の年金収入、医療費、介護費用を盛り込んだキャッシュフロー表(資金推移表)を作成してください。
「この援助を続けると、あと〇年で親の預貯金がゼロになり、老人ホームにも入れなくなる」という動かしがたい客観的な数字を子どもに見せることで、援助ストップが「親の意地悪」ではなく「物理的な限界」であることを理解させます。
ステップ2:「固定費・通信費・クレカ」の支払いを切り離す
生活費のすべてを一気に止めるのが難しい場合は、まず「子ども個人の嗜好品や通信費」から完全に切り離します。
●親名義のクレジットカード(家族カード)を回収・解約する
●子どものスマートフォン代、サブスク料金、保険料の口座振替を解除し、子ども自身の口座払いに変更させる
●無条件で渡していた「毎月の小遣い」を廃止する
「自分のスマホ代や遊びのお金は、自分で働いて払う」という当たり前のルールを徹底します。
ステップ3:同居している場合は「家賃・食費」のルールを明文化する
成人した子どもが実家で同居している場合、無償で住まわせ続けることは「生活コストの感覚」を麻痺させる最大の原因になります。
●「毎月最低3万円以上〜を『家賃・食費・光熱費』として家に入れること」
(便宜的に親が支払っているものについてはすべてを負担させてください。家に住んでいる場合は修繕の積み立てや固定資産税の頭割り額も対象です)
●「収入が少ない場合は、その分の家事(掃除・洗濯・買い物・料理)を明確な労働の対価として分担すること」
これらを口約束ではなく、紙に書いて冷蔵庫やリビングに貼るなどしてルール化(明文化)します。これにより、子どもに「住むこと・食べることにはコストがかかる」という現実を毎日意識させます。
(尚、「これができなければ出ていけ」というお話は毎月きちんと行ってください。例えば一人の子にこの手間や費用をかけている場合、その兄弟がいた場合は、両親の財産が一人の子に浪費され、親の介護等の費用が不足していく関係にもなります。全体を見て、親としてどうすべきかを考えましょう。)
ステップ4:万が一の時は「親のサイフ」ではなく「公的窓口」へ繋ぐ
援助を止めた結果、子どもが「生活費が足りない」「借金の返済ができない」と泣きついてきたとしても、親は絶対に身代わり弁済や穴埋めをしてはいけません。
収入が足りなければ、ハローワークや地域の「自立相談支援機関」へ一緒に行く
返済が苦しい借金があるなら、親が肩代わりするのではなく、法テラスや弁護士事務所へ連れて行き「法的な債務整理」の手続きをさせる
「親が助ける」のではなく、「社会のルールと公的機関を使って、本人に解決させる」という姿勢を貫きます。
第3章:
【教訓】「魚の釣り方」を教えることは、最大の親孝行であり子孝行
有名な格言に、次のような言葉があります。
「飢えている人に魚を1匹与えれば、その日は生き延びられる。しかし、魚の釣り方を教えれば、その人は一生食べていくことができる」
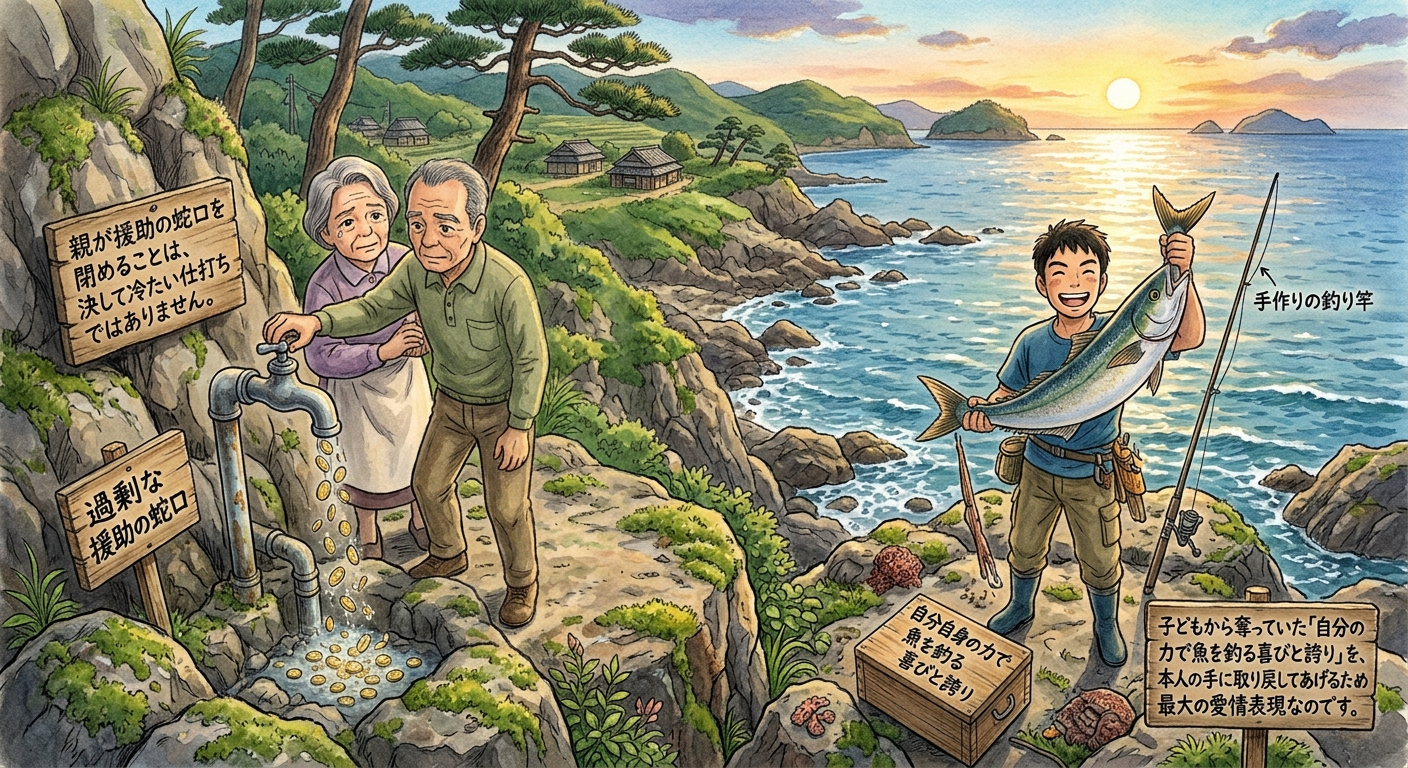
これまでの3部作で登場した親御さんたちは、皆、心優しい方々ばかりでした。しかし、子どもが欲しがるままに「魚(お金や生活の保証)」を毎日与え続けてしまったため、子どもは「魚の釣り方(稼ぎ方・やりくりの仕方)」を学ぶ機会を完全に失ってしまったのです。
親が援助の蛇口を閉めることは、決して冷たい仕打ちではありません。
子どもから奪っていた「自分の力で魚を釣る喜びと誇り」を、本人の手に取り戻してあげるための最大の愛情表現なのです。
第4章:
【希望】人間には、何歳からでも「適応する力」がある
「うちの子どもはもう30代・40代・50代だから、今さら生活レベルを落としたり、自分でやりくりしたりするのは無理だろう……」
そう心配される親御さんも多いですが、決してそんなことはありません。人間には本来、置かれた環境に合わせて生き抜く強い適応力が備わっています。
実際、親御さんが覚悟を決めて援助をストップしたご家庭では、最初は不満を漏らしていたお子さんが、数ヶ月後には「自分でアルバイトや正社員の仕事を探し始めた」「スマホを格安SIMに変えて節約を工夫するようになった」「親への感謝を口にするようになった」という前向きな変化が数多く起きています。
親が「過保護な壁」を取り払った瞬間、子どもは自分の足で歩き始める力を発揮するのです。
結び:
親と子が、それぞれの人生を笑顔で歩むために
全4回(3部作+実践解決編)にわたり、「子どもに負担させてこなかった親」の現実と解決策をお伝えしてきました。
親の財産は、親自身の老後を安心・安全に過ごすための大切な命綱です。
そして、子どもの人生は、子ども自身が汗をかき、時に失敗し、乗り越えながら築き上げていくものです。
「親は親の人生を大切に生き、子は子の人生に責任を持つ」
この健全な境界線を引くことで、親も老後の不安から解放され、子どもも本当の意味での自立と自信を手に入れることができます。
ご家族全員が「自分の足」で立ち、笑顔で食卓を囲める未来のために。今日からできる小さな一歩を踏み出してみませんか。
----------------------
ここでブログはおしまいです。
「子どもへの援助をストップしたいが、何から手をつければいいか迷っている」
「子どもに現実を納得させるための、親の老後資金キャッシュフロー表を作成してほしい」
「過保護な家計構造を見直し、親も子も自立できるライフプランをFP1級と相談したい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の親子間の家計再建やライフプラン構築に向き合ってきたFP1級の私星が、あなたの老後とご家族の本当の自立を守るための現実的なロードマップ作りをサポートいたします。
確かな未来を守る第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら