【FP1級の現場から】
「子どもに負担させてこなかった親」にならないために——就職・独立時に親が引くべき「最初の経済的境界線」3つの鉄則
【3部作・特別予防編】
こんにちは、FP1級の星です。
これまで全3回+実践解決編にわたり、「子どもに負担させてこなかった親」が招く恐ろしい末路と、過保護な援助を断ち切るステップについてお話ししてきました。
第1集:生活費の丸抱えが招いた「40代無職息子の8050問題化」
第2集:住宅ローン・生活費の肩代わりが生んだ「身の丈喪失と娘夫婦の崩壊」
第3集:借金・浪費の身代わり弁済が招いた「多重債務と周囲への実害」
実践解決編:過保護な援助を断ち切る「家庭内マネー教育」4つのステップ
これらの記事を通じて私が最もお伝えしたかったのは、「問題が深刻化してから親子のサイフを切り離すのは、想像を絶するエネルギーと痛みを伴う」ということです。
40代・50代になってから急に生活水準を落とさせたり、自立させたりするのは至難の業です。だからこそ一番大切なのは、子どもが学校を卒業して社会人になった瞬間(20代前半)に、親が「最初の経済的境界線」をビシッと引いておくことなのです。
今回は、3部作の「特別予防編」として、我が子を「親頼みの大人」にしないために、就職・独立時に親が必ず実践すべき3つの鉄則を解説します!
第1章:
社会人1年目の「最初の1ヶ月」が一生の金銭感覚を決める
人間が「お金の重み」や「社会の厳しさ」を最も素直に吸収できるのは、学生から社会人へと切り替わる最初のタイミングです。
初任給を手にした子どもに対し、親が「最初は何かと物入りだろうから」「お給料が少ないうちは親が出してあげるよ」と甘やかしてしまうと、子どもは「自分の稼ぎだけで生活する」という基本OSをインストールし損ねてしまいます。
逆に、最初の段階で「これからは一人の大人として自分の生活費に責任を持つのよ」と境界線を引かれた子どもは、限られた給料の中で家賃、食費、交際費、貯蓄をやりくりする知恵を自然と身につけていきます。
第2章:
我が子を自立させる! 社会人スタート時に引くべき「3つの鉄則」
お子さんが就職・独立を迎える際、親として必ず実行していただきたい3つのルールをご紹介します。
鉄則1:自宅から通勤する場合は「定額の生活費」を必ず徴収する
「実家から通うなら家賃も食費もタダでいいよ」というのは、最も危険な甘やかしです。手取り収入のすべてを自分の趣味や買い物に使える環境(いわゆる実家暮らしの可処分所得の肥大化)は、金銭感覚を麻痺させます。
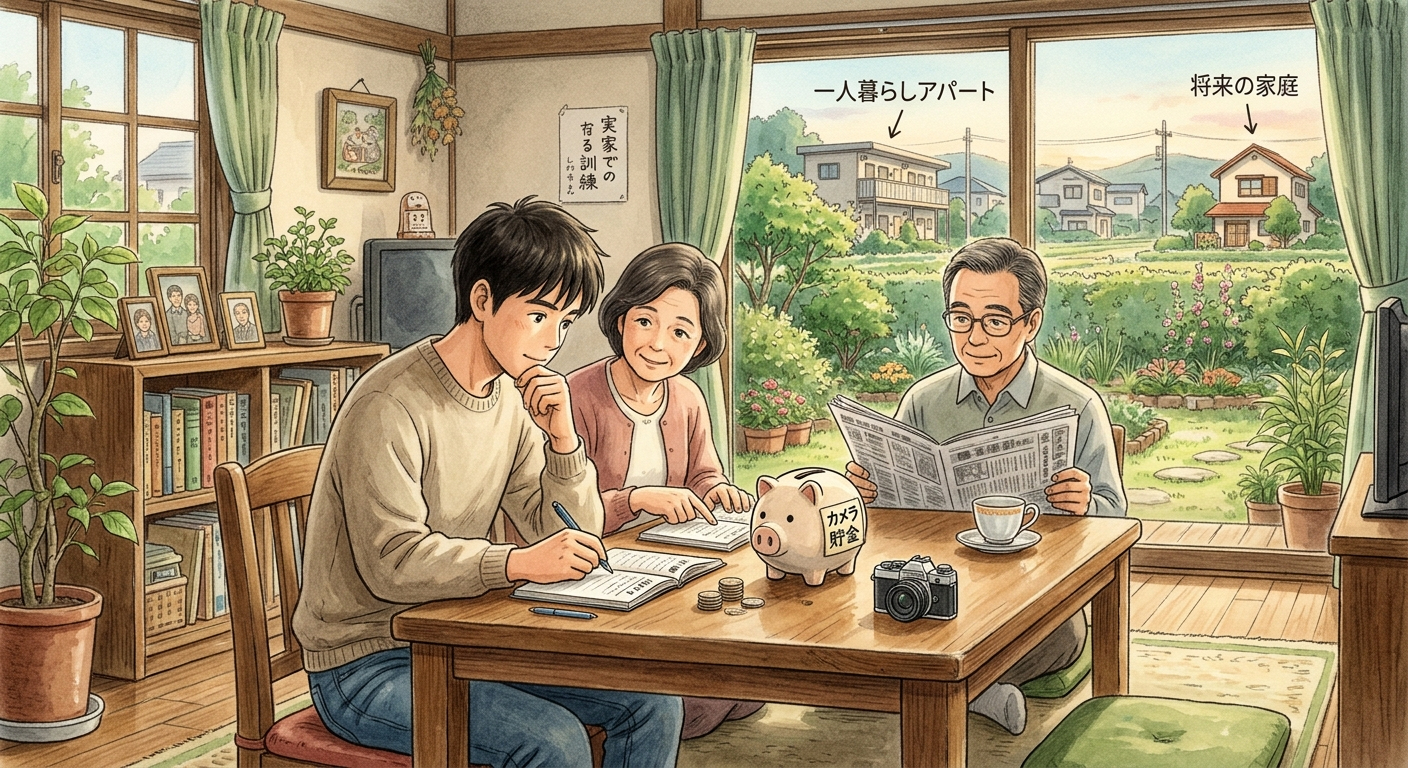
目安の金額:手取り収入の2割〜3割程度(月3万円〜5万円ほど)を「家賃・食費・光熱費」として毎月決まった日に親の口座へ振り込ませます。
活用法:どうしても「子どもからお金を取るのは可哀想」と感じる親御さんは、受け取ったお金を生活費として使わず、「子ども名義の別口座」にそのまま貯蓄しておき、将来子どもが本当に結婚や独立をする際にお祝い金として渡すという方法も非常に有効です。大切なのは「毎月必ずコストを支払う習慣」を本人に経験させることです。
鉄則2:スマホ代・保険料・国民年金などの「契約と支払い」を完全に移管する
学生時代まで親が払っていた固定費は、社会人になった最初の給与日が来たタイミングで、すべて子ども自身の口座引き落とし・クレジットカード払いに変更させます。
対象となる支払い:スマートフォン通信料、サブスクリプションサービス、自動車の維持費や任意保険、奨学金の返済など。
「毎月口座から自動的に引かれていく固定費の重み」を自分の通帳の数字で実感させることが、無駄遣いを防ぐ最大の抑止力になります。
鉄則3:給料の「先取り貯蓄(新NISAや財形貯蓄)」の仕組みを作らせる
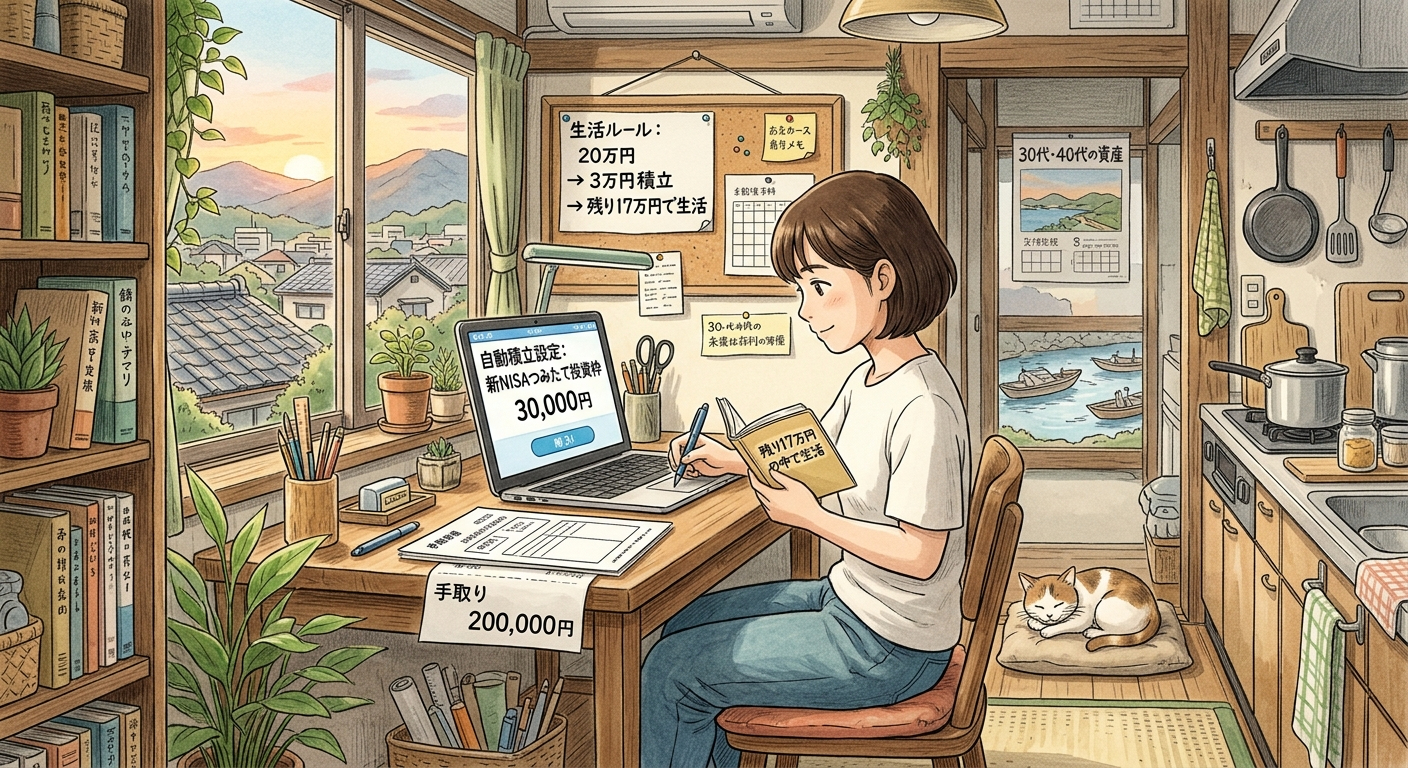
社会人1年目の最初のお給料が出る前に、親から子どもへ授ける最高のお金の教育として、「給与天引きや自動積立による先取り貯蓄」を一緒に設定してあげてください。
手取り20万円であれば、最初から2万円〜3万円を新NISAのつみたて投資枠や定期預金へ自動で回し、「残った17万円の中で生活する」というルールを作ります。
最初に「残ったお金で暮らすクセ」をつければ、昇給しても生活レベルが無駄に膨張せず、30代・40代になった時に確かな資産と経済的自立を手に入れることができます。
第3章:
【教訓】親が「少し厳しい壁」になることで、子どもは社会で守られる
今回の予防編からの最大の教訓は、「家庭の中で小さな痛み(お金の制約)を経験させておくことが、結果として子どもを社会の大きな荒波から守る防波堤になる」ということです。
実家という安全な場所で「お金が足りなければ我慢する」「欲しいものがあれば計画的に貯める」という訓練を積んだ若者は、一人暮らしを始めても、結婚して家庭を持っても、決して破綻することはありません。
逆に、親が先回りして負担を取り除き続けた子どもは、社会に出た後にリボ払いや無計画な借金、見栄のための浪費に走り、取り返しのつかない事態に陥りやすくなります。
親が「少し厳しい壁」になることこそが、子どもへの最も深い愛情表現なのです。
第4章:
【希望】自立した親子関係は、一生涯の「対等な信頼」を生む
親がしっかりと境界線を引き、子どもが自分の力で生活費をやりくりできるようになると、親子の関係は劇的に良い方向へ変わります。
●親は自分たちの老後資金や趣味に安心してお金を使える
●子どもは自分の稼ぎで生きる誇りを持ち、親への感謝を自然と感じられる
●互いに依存し合わないからこそ、困った時には「対等な大人同士」として健全に助け合える
第1集〜第3集でお話ししたような悲劇とは無縁の、温かく誇り高い家族の未来が待っています。
結び:
お子さんの門出に、最高のお金の教育をプレゼントしよう
「子どもに負担させてこなかった親」シリーズを最後までお読みいただき、本当にありがとうございました。
お子さんが社会人として羽ばたく時、あるいは今まさに成人したお子さんと同居されているご家庭にとって、親の役割は「お金を出し続けること」から「お金の責任を持たせること」へとバトンタッチされます。
親も子も、それぞれの人生を自分の足で力強く、笑顔で歩んでいくために。
今日から「健全な境界線」のある家庭づくりを始めてみませんか。
------------------------
ここでブログはおしまいです。
「これから社会人になる子どもに、どんなルールで生活費や貯蓄を教えるべきか相談したい」
「すでに実家暮らしの子どもがいるが、無理なく自立へ促す家計の仕組みを作りたい」
「親自身の老後資金をしっかり守りつつ、子どもへ正しいマネー教育をするためのライフプランをFP1級と立てたい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の親子間の家計設計やライフプラン構築に向き合ってきたFP1級の私星が、ご家族全員が自立し、笑顔で未来を迎えられるための現実的なロードマップ作りをサポートいたします。
確かな未来を守る第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら