【FP1級の現場から】
「労働」と「資金運用」どちらがお得?
——税制が引き起こす格差拡大とこれからの生き方
こんにちは、FP1級の星です。
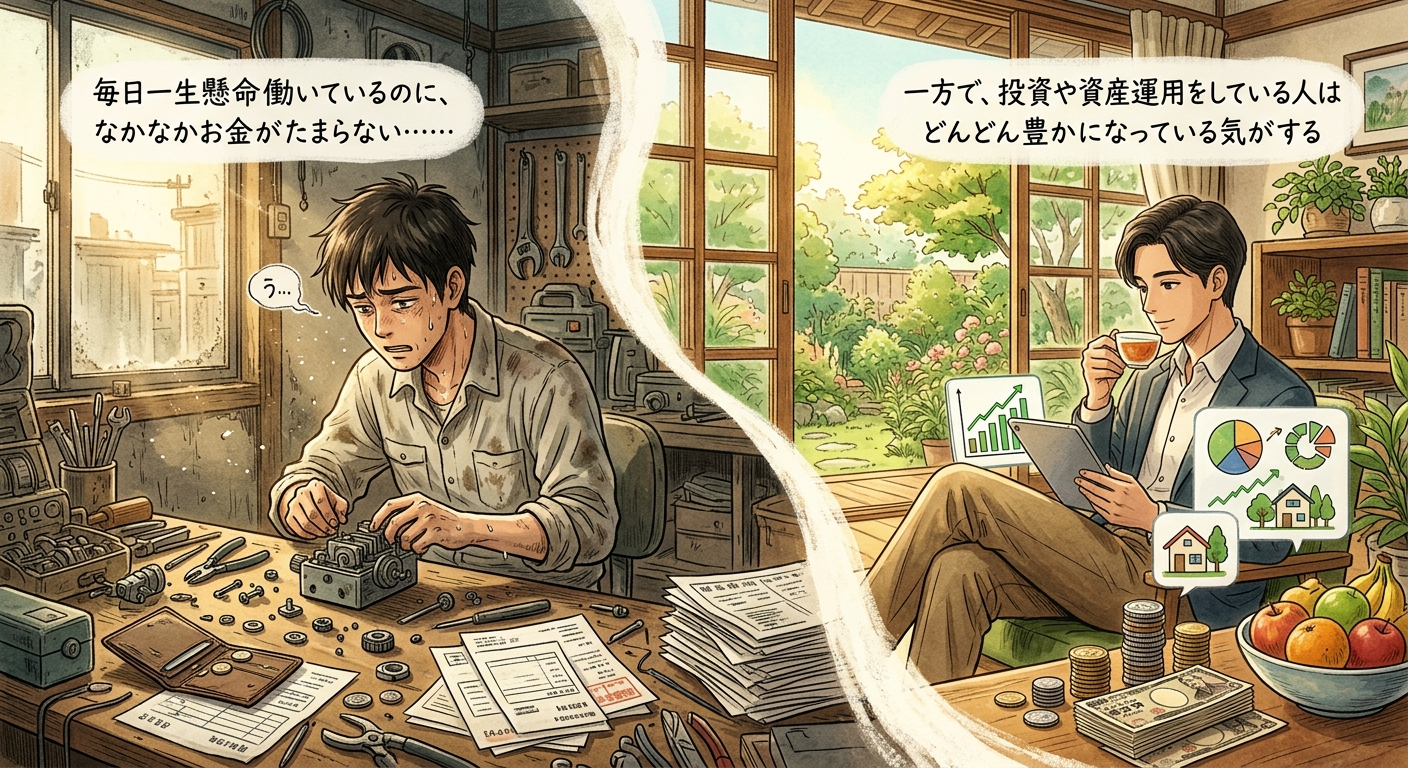
「毎日一生懸命働いているのに、なかなかお金がたまらない……」
「一方で、投資や資産運用をしている人はどんどん豊かになっている気がする」
現場でご相談を受けていると、このような不公平感や焦りを口にされる方が増えています。
実はこの実感は、決して気のせいではありません。日本の税制そのものが「労働で稼ぐ人(労働者)」により厳しい負担を求め、「お金に稼がせる人(資産家)」に優遇を与える仕組みになっているからです。
今回は「給与収入600万円」と「金融所得600万円」の具体的な手取り額を比較しながら、この税制がもたらす社会の二極化と、私たちがとるべき防衛策について解説します。
第1章:衝撃の試算
——同じ「600万円」でも手取りに10万円以上の差
まずは、汗水垂らして働いて得た「給与収入600万円」と、資金運用で得た「金融所得(利息・配当)600万円」の税金と手取り額を比べてみましょう。
1. 労働で稼ぐ「給与収入600万円」の場合
日本の給与には、稼げば稼ぐほど税率が上がる「累進課税制度」と「社会保険料」が重くのしかかります。
(※独身・扶養なしの一般的な会社員として概算)
●健康保険・厚生年金・雇用保険料:約88万円
●所得税:約20万円
●住民税:約30万円
●手取り額:約462万円(税・社保負担の合計:約138万円/負担率 約23%)
2. 資金運用で稼ぐ「金融所得600万円」の場合
例えば、2億円の資金で年3%の国債を購入し、年間600万円の利息を得たとします。
日本の金融所得(申告分離課税)は、どれだけ巨額であっても一律20.315%(所得税15.315%+住民税5%)の税率が適用されます。社会保険料も原則としてかかりません。
●所得税・住民税(源泉徴収):約122万円
●社会保険料:0円
●手取り額:約478万円(負担率 約20.3%)
額面はまったく同じ「600万円」であるにもかかわらず、手元に残るお金は資金運用の方が16万円以上多くなります。
さらに言えば、給与所得者が年収を1,000万、2,000万と増やしていけば、所得税率は最高45%(住民税と合わせて55%)まで跳ね上がり、手取り率は激減します。しかし、資金運用であれば1億円稼ごうが10億円稼ごうが、税率は約20%のままです。
まさに、日本の税制は「労働者ほど負担が重くなる構造」になっているのです。
第2章:固定化された「税率の壁」と中間層の衰退
なぜこのような事態が放置されてきたのでしょうか。
大きな問題の一つが、所得税に組み込まれた「●●円を超えたら税率●●%」という課税限界の基準(税率の壁)が、過去からほとんど変わってこなかったことです。
過去の日本は物価や生活費の水準から考えて、今より低い額面給与であっても十分に豊かな暮らしが送れました。しかし、物価や社会保険料が上昇し続ける中で税率の壁が実質的に放置され続けた結果、給与所得者は増税と負担増の直撃を受け続けてきたのです。(近年、一部の所得控除の見直しや調整は行われたものの、長年の構造的な不利を埋めるには到底足りていません。)
この税制構造がもたらす未来は明白です。
資産運用で楽に資産を増やせる「富裕層」
重い税金と社会保険料に苦しむ「厳しい労働者層」
社会はこの2つの階層に激しく分断され、これまで日本を支えてきた「中間層」が姿を消していくことになります。中間層がいなくなれば、幅広い購買力が失われ、商売やビジネス全般が成り立ちにくくなり、さらなる二極化を加速させます。
第3章:共働きが当たり前になり「結婚のハードル」が上がった理由
この「労働者に厳しい税制」と「中間層の衰退」は、私たちの生き方や家族のあり方にまで決定的な変化を強制しました。
かつてのように「夫一人の給料で家族を養い、家を建て、老後資金をためる」というモデルは、高税率と重い社会保険料によって極めて難しくなりました。だからこそ、「共働き」をしなければ家計が維持できない時代になったのです。
今や「収入の高い男性でなければ結婚しにくい」「貧しいことが理由で結婚に踏み切れない」という声が当たり前のように聞かれます。個人の価値観の変化以上に、構造的な税制・経済の仕組みが「貧困=結婚の断念」という過酷な現実を作り出してしまったと言えます。
教訓と希望:これからの時代を生き抜くための「防衛術」
ここまでの話を聞くと、「一生懸命働いても報われないのか」と暗い気持ちになるかもしれません。
しかし、構造を知ることは、絶望するためではなく「対策を立てるため」にあります。制度が変わらない以上、私たちが個人として取れる選択肢は明確です。
1. 「労働収入」だけに頼る生き方から脱却する
労働収入(給与)だけに頼っていると、常に高い税率と社会保険料の負担を受け続けることになります。少額からでもつみたてNISAやiDeCoなどの優遇制度を活用し、「自分自身が働くエンジン」と「お金に働いてもらうエンジン」の2本柱を早いうちから作ることが不可欠です。
2. 税制優遇制度を使い倒す
国が用意している非課税制度(NISAなど)や節税枠は、労働者が手取りを守るための最大の武器です。制度の歪みを嘆くのではなく、ルールを正しく理解して賢く利用するマネーリテラシーが、自分と家族を守る盾になります。
結び:明日が良い毎日になり、子や孫の時代へ繋がるように
世の中の税制や経済構造は、決して一朝一夕には変わりません。
だからこそ、与えられたルールの中で「どう知恵を絞り、どう大切な資産を守り育てていくか」が問われています。
私がこのブログを続けている理由は一つです。
皆さんが制度の仕組みを正しく知ることで「明日」が良い毎日になり、自衛のための知識を持てるようになってほしいから。
そしてその良い影響が広がっていくことで、私の子や孫たちが生きる次の時代が、少しでも選択肢の多い、明るく希望の持てる世界になってほしいと心から願っています。
不条理な時代の波に押し潰されることなく、一歩ずつ賢い選択を重ねていきましょう。
--------------------
ここでブログはおしまいです。
「自分の年収だと、税金や手取りはどう推移していくのかシミュレーションしてほしい」
「労働収入に頼らず、効率よく資産形成(NISA等)を進める具体的な計画を立てたい」
「共働き世帯としての最適な家計管理や、将来に向けた資産防衛策をプロに相談したい」
そう思われた方は、ぜひ下の入口よりご相談ください。
FP1級であり、金融機関や企業経理の経験を持つ私星が、あなたの現在の収支と税負担を客観的に分析し、将来に備えるライフプランをご提案いたします。
大切な資産と家族の未来を守る第一歩として、どうぞお気軽にお声がけくださいね。
「明日をより良い毎日に」
👇 【FP1級】人生のお金・資産形成・家計相談はこちら