こんにちは、やんです😊
前回の記事では、こどもNISAを活用する前に知っておきたい3つの注意点について解説しました。
その中で、
「こどもNISA・大人NISAの両方を活用しても、1人あたりの非課税保有限度額1,800万円が増えるわけではない」
という点をお伝えしました。
となると、
「1,800万円の非課税枠が変わらないのであれば、急いで始めなくてもいいのでは?」
「18歳になってからNISAを使えばいいのでは?」
と思う方もいるかもしれません。
ですが、私個人の意見は、
「こどもNISAは、条件が整うのであれば早くから活用した方がいい」です。
この記事ではその理由をお伝えします。
複利のパワーとは?
さて、とある事例でシミュレーションしてみましょう。
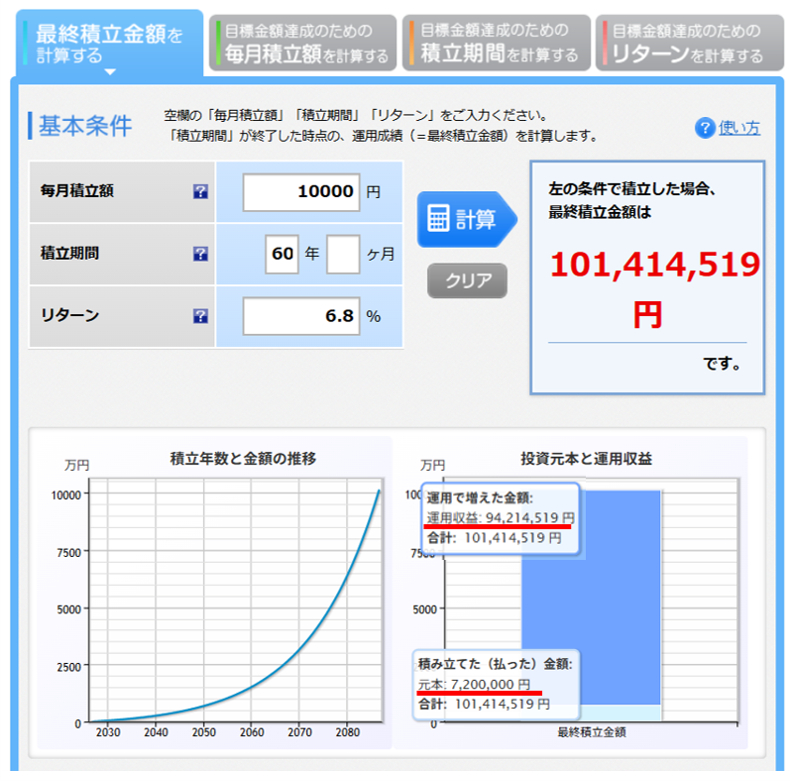
・毎月1万円を積み立て投資
・年率6.8%で運用できたと仮定
・0歳から60歳まで続けた場合
60歳時点での資産総額はいくらになるでしょう?
👇
答えは「1億円」です笑
元本:720万円に対して、運用益:約9,400万円ww
60年間という期間はだいぶ極端な例ですが、よく金融機関のセミナーなんかで言及されるシミュレーションです😅
つまり「運用する期間が長いほど、複利の効果を大きく受けやすい」ということです。
では、この複利の力に関して、こどもNISAを活用しながら、より現実的に、当てはめるとどうなるでしょうか?
2つのシミュレーションで比較
ここで、2つのケースを比較してみましょう。
条件はどちらも同じです。
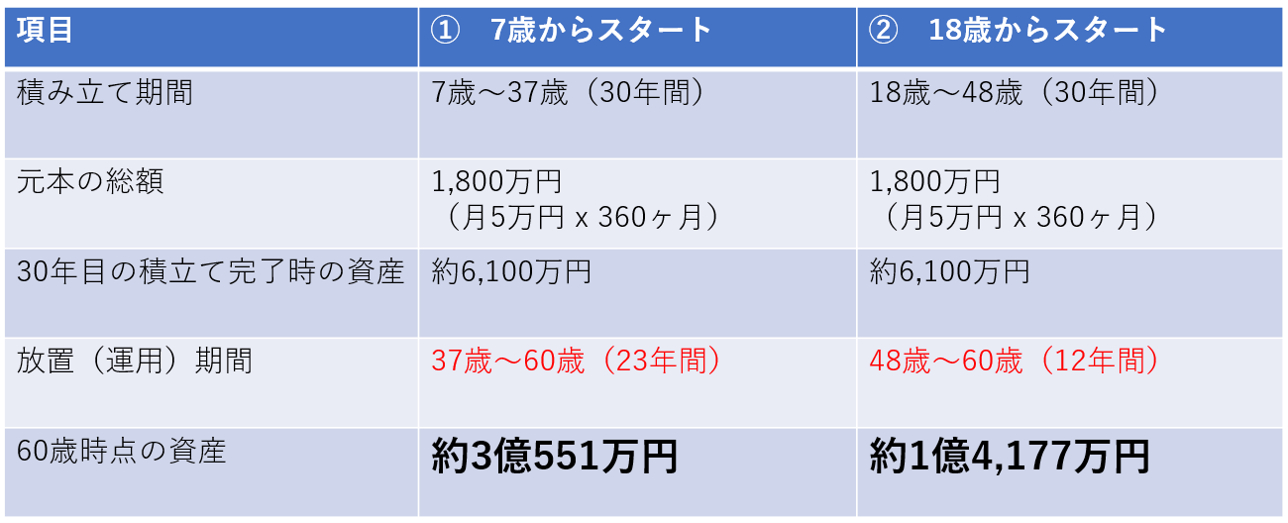
・毎月5万円を積み立て
・投資対象はオルカン(ここでは年率7%で運用できたと仮定)
・30年間で1,800万円を投資(NISA非課税限度額を全て使い切る)
・その後、60歳まで保有
違うのは、「いつから始めるか」だけです👇
どちらも30年間で投資する金額は1,800万円。
つまり、元本はまったく同じです。
それでも、60歳時点の資産額には大きな差が生まれます。
違うのは、
・いつから始めるか
・何年間保有するか
です。
同じ1,800万円を投資するのであれば、早く投資して運用期間を長くするほど、複利の効果を享受しやすい、ということです。
これが、こどもNISAを早くから活用するメリットです。
ただし、早ければ何でもいいわけではない
ここまで読むと、
「じゃあ、こどもNISAはできるだけ早く、できるだけ多く使った方がいいんだ!」
と思うかもしれません。
より大切なのは、家庭ごとの状況に応じて、計画することです。
例えば、
「教育資金はいつまでに、いくら必要なのか」
「子どもに大きな資産を渡しても問題ないのか」
「NISAの枠を埋めるほどの余裕資金があるのか」
など、家庭によって事情は大きく異なります。
こどもNISAを活用するのであれば、将来の教育資金や家計の状況、子どもの金銭教育なども含めて、家庭ごとに計画することが大切です。
まとめ
同じ1,800万円を投資する場合でも、「いつから運用するか」によって、その後の資産形成には大きな違いが生まれる可能性があります。
だからこそ、私はこどもNISAを活用できる環境にあるのであれば、早くから始めることに賛成です。
ただし、これは単に「早ければ早いほど正解」という話ではありません。
自分の家庭にとって無理のない金額なのか。
教育資金とのバランスはどうなのか。
子どもに資産を引き継ぐ準備はできているのか。
そうしたことまで考えたうえで、「時間」を味方につける。
これが、こどもNISAも含め、NISA制度を活用するうえでの、私のおすすめの考え方です。
最後まで読んでいただき、ありがとうございました😊
少しでもお役に立てたのなら幸いです。
🔶ココナラでは、90分のオンライン個別相談をご提供しています。🔶
資産運用について「自分の場合はどうすればいい?」とお悩みの方は、ぜひお気軽にご相談ください。