「日本政策金融公庫の創業融資を申し込みたいけれど、審査に通るか不安…」
「創業計画書には何を書けばいいの?」
このようなお悩みをお持ちではありませんか?
はじめまして。元銀行融資課長×中小企業診断士です。
私は地方銀行で法人融資の責任者を務め、これまで延べ1,000社以上の企業の財務分析や融資審査に携わってきました。
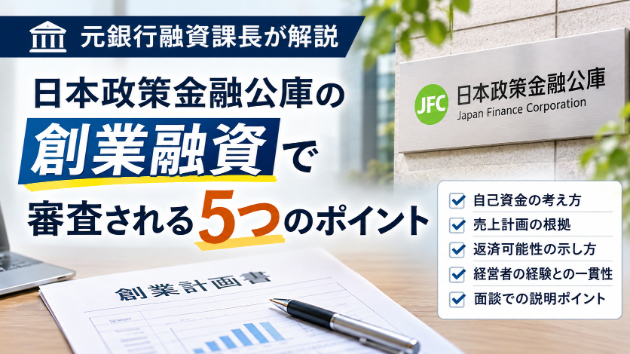
今回は、銀行で融資審査に携わってきた経験を踏まえ、**日本政策金融公庫の創業融資で押さえておきたい5つのポイント**を解説します。
※日本政策金融公庫の審査基準を内部から説明するものではなく、金融機関の一般的な融資審査の考え方に基づく解説です。
## ① 自己資金は「金額」だけでなく「準備の過程」が大切
創業融資でよく聞かれるのが、「自己資金はいくら必要ですか?」という質問です。
日本政策金融公庫の創業融資では、自己資金の多寡だけで融資の可否が決まるわけではありません。
金融機関の審査では、自己資金の金額に加えて、**創業に向けてどれだけ計画的に準備してきたか**も重要な判断材料になります。
例えば、毎月コツコツ貯蓄してきた方であれば、資金管理能力や事業への準備状況を説明しやすくなります。
一方、申込直前に大きな入金があった場合は、その資金の出所について確認される可能性があります。
自己資金は金額だけでなく、その形成過程も説明できるようにしておきましょう。
## ② 売上計画には必ず「根拠」が必要
私が融資審査で特に重視してきたのが、売上計画の実現可能性です。
例えば、飲食店の創業計画書に「月商150万円」と記載されていたとします。
これだけでは、なぜ150万円の売上が見込めるのか判断できません。
しかし、次のように説明されていればどうでしょうか。
・客単価:1,500円
・1日の来店客数:40人
・月間営業日数:25日
**1,500円 × 40人 × 25日 = 月商150万円**
売上の計算根拠が明確になります。
もちろん、これだけで十分というわけではありません。40人の来店が見込める理由も必要です。
立地条件、競合店、商圏人口、既存顧客、集客方法などを踏まえ、計画の実現可能性を説明することが大切です。
## ③ 「利益が出る」だけでは不十分。返済できるかが重要
創業計画書を作成する際、売上や利益ばかりに目が向いていませんか?
金融機関が融資を判断するうえで重要なのは、**借入金を無理なく返済できるか**という点です。
例えば、年間利益が120万円あったとしても、年間返済額が150万円であれば、資金繰りに不安が残ります。
実際の返済能力は、減価償却費や税金、生活費、設備投資なども踏まえて判断する必要があります。
特に創業直後は、売上が計画どおりに伸びないケースも少なくありません。
そのため、私は創業計画書だけではなく、必要に応じて月次の資金繰り表を作成することをおすすめしています。
「利益が出る事業」だけでなく、「資金が回り、返済できる事業」であることを数字で示すことが重要です。
## ④ 経営者の経験と事業内容に一貫性があるか
金融機関は、創業する方の経歴や経験にも注目します。
例えば、飲食店で10年間勤務し、店長経験のある方が飲食店を開業する場合、事業運営に必要な経験を備えていることを説明しやすいでしょう。
一方、まったく経験のない業種で独立する場合には、なぜその事業で成功できるのか、より具体的な説明が必要になります。
ただし、未経験だからといって融資が受けられないわけではありません。
関連する資格、過去の業務経験、協力者の存在、市場調査、開業前の準備などを整理することで、事業遂行能力を示すことができます。
**創業の動機・経歴・事業内容に一貫性を持たせること**がポイントです。
## ⑤ 創業計画書と面談での説明に矛盾がないか
創業融資では、計画書の内容について面談で確認されることがあります。
その際、計画書に立派な文章が書かれていても、本人が内容を説明できなければ説得力は弱くなります。
特に、次のような質問には答えられるよう準備しておきましょう。
・なぜ、この事業を始めようと思ったのですか?
・売上計画の根拠は何ですか?
・競合他社との差別化ポイントは何ですか?
・売上が計画を下回った場合はどうしますか?
・借入金をどのように返済する予定ですか?
重要なのは、模範解答を暗記することではありません。
**ご自身の事業計画について、数字を含めて説明できること**です。
## まとめ|創業融資は「事業への思い」を「数字と根拠」で伝えることが大切
創業融資では、事業への熱意はもちろん大切です。
しかし、それだけでは金融機関を納得させることはできません。
自己資金、売上の根拠、返済可能性、経営者の経験、面談での説明。
これらを一貫したストーリーとして整理することが、説得力のある創業計画書につながります。
## 創業計画書の作成でお困りの方へ
Yu-Labでは、元銀行融資課長・中小企業診断士の経験を活かし、日本政策金融公庫向けの創業計画書作成をサポートしています。
**創業計画書作成:7,500円**
必要事項をヒアリングしたうえで、金融機関の審査目線を意識した事業計画に整理します。
また、資金繰り表の作成や融資面談の想定Q&Aについてもご相談いただけます。
「何を書けばいいかわからない」
「売上計画の根拠をうまく説明できない」
「銀行員の目線で計画をチェックしてほしい」
そんな方は、ぜひ出品サービスをご覧ください。
※融資の承認・希望額での借入を保証するサービスではありません。
**元銀行融資課長×中小企業診断士**