家族が亡くなると、葬儀や役所への届出と並んで、預貯金、不動産、戸籍、税金などの手続きが気になり始めます。
「何を最初にすればいいのだろう」「期限に間に合うだろうか」と戸惑うかもしれません。
相続手続きを一度に片づけようとする必要はありません。まずは**確認事項**と**期限がある手続き**を分けて、順番に整理することが大切です。
1.遺言書の有無と相続人を確認する
最初に、亡くなった方が遺言書を残していないか確認しましょう。自宅の保管場所のほか、公正証書遺言や法務局の自筆証書遺言書保管制度を利用していた可能性もあります。
自宅などで自筆証書遺言が見つかった場合、原則として家庭裁判所の検認が必要です。一方、公正証書遺言や法務局の保管制度を利用した遺言書は検認の対象外です。封印された遺言書を家庭裁判所以外で開封しないよう注意しましょう。
遺言書がなく、遺産分割協議が必要な場合には、誰が相続人となるかを確認します。その基礎になるのが戸籍です。
2.財産と負債を大まかに把握する
預貯金、不動産、株式などの財産だけでなく、借入金、ローン、未払金などの負債も調べましょう。
通帳、郵便物、契約書、利用明細など、手元にある資料を確認し、分かる範囲で書き出すところから始めます。
負債が多いと分かった場合には、相続放棄などの検討が必要になることがあります。財産を処分する前に、必要な手続きと期限を確認してください。
3.期限のある手続きを把握する
特に意識しておきたいのは、次の3つです。
- 原則3か月以内:相続放棄・限定承認。自分のために相続が始まったことを知った時から数えるのが基本です。限定承認には共同相続人全員による申述が必要となる場合があります。
- 原則10か月以内:相続税の申告・納付。申告が必要な場合、原則として相続の開始を知った日の翌日から数えます。すべての相続で申告が必要なわけではありません。
- 原則3年以内:不動産の相続登記。不動産を相続で取得したことなどを知った日が起算点です。遺産分割が成立した場合には別途期限の規定があります。
起算点は手続きごとに異なります。 2024年4月1日より前の相続登記にも経過措置があるため、該当する場合は法務局などで期限を確認してください。
4.戸籍などの必要書類を準備する
戸籍は、相続人の範囲を確認するための基本資料です。亡くなった方の戸籍をたどり、必要に応じて相続人の戸籍も集めます。
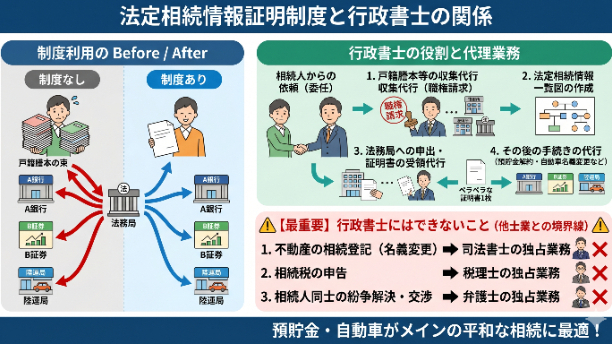
収集した戸籍をもとに法定相続情報一覧図を作成し、法務局で認証文付きの写しの交付を受ければ、金融機関など複数の手続きで相続関係の証明に利用できることがあります。
どの資料が必要かは手続き先によって異なるため、提出先に確認しながら準備しましょう。
5.手続き一覧メモを作る
作業を頭の中だけで管理せず、紙や表計算ソフトに一覧を作ると進めやすくなります。
記録するのは、例えば次の5項目です。
- 手続き名
- 期限
- 必要書類
- 確認先・提出先
- 現在の進捗
「今日は遺言書の有無を調べる」「次は戸籍の収集先を確認する」というように、一つずつ進めていきましょう。
まとめ
相続が始まったときの最初の行動は、次の順番で整理できます。
1. 遺言書と相続人を確認する
2. 財産だけでなく負債も把握する
3. 期限のある手続きを確認する
4. 戸籍などの資料を準備する
5. 一覧表で進捗を管理する
相続手続きは、焦らずに全体像をつかむことが第一歩です。分からない点を整理し、必要に応じて役所・法務局や各分野の専門家に確認しましょう。
執筆:さかい行政書士事務所(行政書士 境 康雄)
※本記事は相続制度・手続きの一般的な説明です。個別の相続関係、財産、期限等によって必要な対応は異なります。紛争、登記申請、税務申告などは、適切な専門家への相談をご検討ください。