値上げ前後を比べる際、売上高だけに注目すると「販売数が減ったから失敗」と見えてしまいます。一方、売上総利益(粗利)だけを見ても、送料や販売手数料など、販売に応じて増減する費用が十分に反映されないことがあります。
変動費には、仕入・材料費に加え、販売に連動する梱包費、送料、決済手数料、販売歩合などを実態に応じて含めます。固定給や家賃など、販売数と連動しない費用とは分けて考えます。費用の分類は業態や対象期間に合わせて確認してください。
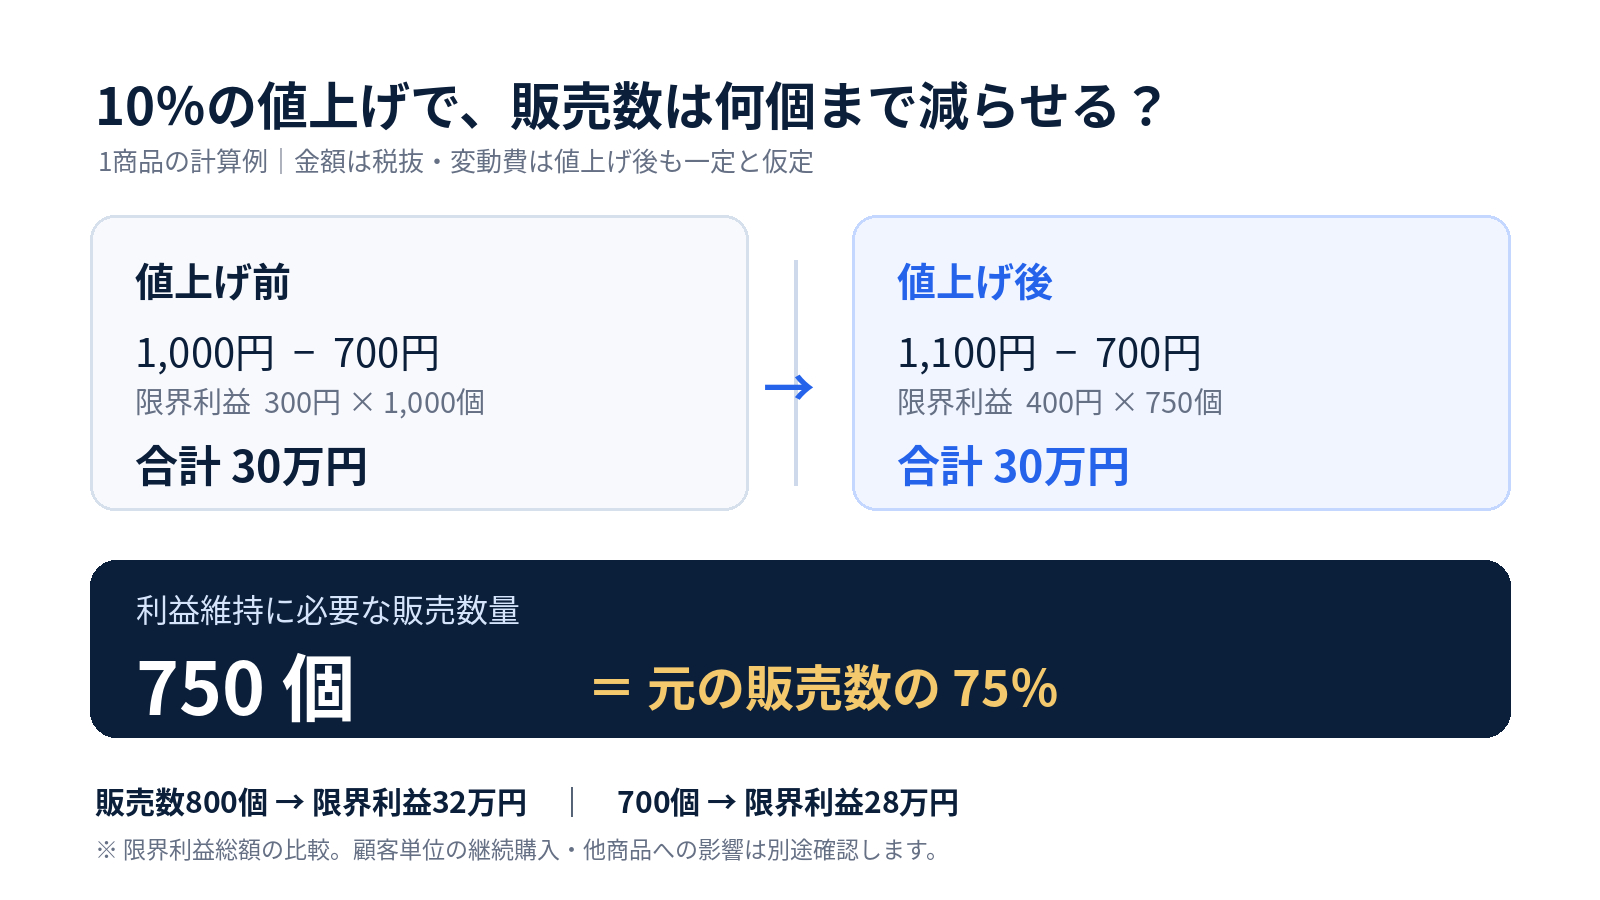
つまり、この条件なら販売数が1,000個から750個へ25%減っても、限界利益総額は同じです。売上高は100万円から82万5,000円へ減りますが、限界利益総額だけで見れば悪化しません。
値上げ後の販売数:900個 / 値上げ前比:90% / 月間限界利益:36万円
値上げ後の販売数:800個 / 値上げ前比:80% / 月間限界利益:32万円
値上げ後の販売数:750個 / 値上げ前比:75% / 月間限界利益:30万円
値上げ後の販売数:700個 / 値上げ前比:70% / 月間限界利益:28万円
ここでの75%は「顧客を25%失ってよい」という意味ではありません。単一商品の、一定条件下での限界利益維持ラインです。顧客の継続購入や他商品の売上への影響まで保証する数字ではありません。
商品別に「利益を維持するための販売数」を計算する
計算に必要なのは、現在の販売数と限界利益、改定後の限界利益です。
利益維持に必要な販売数 = 現在の限界利益総額 ÷ 改定後の1個当たり限界利益
端数が出たら個数を切り上げます。ただし、改定後の1個当たり限界利益がゼロ以下なら、この式だけで通常の維持数量を求めることはできません。販売数や価格、費用構造そのものを見直します。
たとえば、同じ100円の値上げでも、もともと1個当たりの限界利益が300円の商品と100円の商品では、増加の影響が異なります。商品別に計算せず、一律に「10%値上げ」するだけでは判断しにくい理由です。
さらに、販売手数料が売価に比例するECモールでは、値上げ後の変動費も増える可能性があります。仕入先の価格改定が同時にある場合も、旧変動費を使い回さず、新価格と新変動費の組み合わせで再計算してください。
Excelで最初に作るなら、この7項目で十分です
初めから大きな分析システムを作る必要はありません。まずは商品コードを軸に、商品ごとに次の項目を並べます。
1. 商品コード・商品名
2. 現行販売価格(税抜)
3. 現行1個当たり変動費
4. 基準期間の販売数量
5. 改定後の販売価格(税抜)
6. 改定後の1個当たり変動費
7. 想定販売数量、または数量減少率
そこから、現行・改定後それぞれの限界利益総額、利益維持に必要な数量、許容できる数量減少率を計算します。「数量が10%減」「20%減」「30%減」などのシナリオを横に並べるだけでも、価格改定の会議が具体的になります。
売上・商品・仕入のCSVがすでに整っていれば、Excelの数式やピボットテーブルでも着手できます。毎月のファイル形式が違う、複数店舗・複数販路を合算する、顧客別の条件が多い場合には、CSV取込と計算ルールを統一する小規模ツールを検討する余地があります。
限界利益が増えても、すぐ値上げしてよいとは限らない
数字は意思決定の出発点ですが、次の点は別途確認が必要です。
・ 顧客単位の影響:ある商品を買わなくなると、同時購入する別商品の限界利益も減るかもしれません。
・ 販売数量の見込み:値上げ後の数量は確定していません。季節性、販促、競合の変更を考慮して幅を持たせます。
・ 追加コスト:価格変更に伴う広告費、説明対応、解約対応などが増えるなら、その影響を別に加味します。
・ 生産・作業の制約:同じ時間や設備を使う商品があるなら、1個当たりだけでなく制約時間当たりの限界利益も重要です。
・ 中長期の関係:継続購入率や顧客数の変化は、1か月の計算表だけでは評価できません。
特に定期購入やBtoBの継続取引では、「1回の販売数」よりも顧客ごとの将来の取引総額への影響が大きい場合があります。値上げ対象を一度に広げるより、商品群・顧客群を分け、価格改定後の実績を同じ基準で追う方が判断しやすくなります。
価格改定の前に、まず数字で比較できる状態にする
私なら最初に、商品別の販売数と変動費を整理し、値上げ率ではなく値上げ後の限界利益総額がどう変わるかを一覧にします。その上で、顧客離反の可能性、他商品への影響、競争環境を重ねて判断します。
価格や変動費が数十商品程度で整理できるなら、まずはExcelで十分です。元データの形式が複雑で毎月の集計作業が負担になっている場合は、CSV集計や商品別収支の自動化を考えるとよいでしょう。ココナラ内では、現在使っている管理表と「見たい判断結果」を整理したうえで、必要な範囲のツール制作について相談できます。相談時は、商品名や顧客名などを匿名化したサンプルで十分です。
値上げの判断は、「お客様が減るのが怖い」という感覚を否定することではありません。どの程度の減少なら耐えられるのか、どこから追加検討が必要なのかを、商品別に説明できるようにすることです。