原価が上がった商品を値上げするとき、「販売数が減っても大丈夫か」は、何と比べるかで答えが変わります。ここでは10%減と20%減を並べ、告知前に確認したい点を整理します。
以下は1商品・1か月・税抜でそろえた架空例です。実店舗や当商品の販売実績ではなく、第三者の販売数を予測するものでもありません。
【比較する条件】
・販売価格:1,000円から1,100円へ
・仕入れ・原材料費:以前580円、原価上昇後620円/点
・包装などその他変動費:前後とも50円/点
・決済料率:前後とも売上の3%
・価格据え置き時の基準数量:月500点と仮定
・改定に伴う追加固定費・一時費用:この例では0円
原価上昇後に価格を据え置くと、1点の限界利益は1,000−620−50−30=300円。月500点なら150,000円です。
1,100円に改定すると、1点の限界利益は1,100−620−50−33=397円になります。
【販売数を10%・20%減らしてみる】
10%減:450点×397円=178,650円。据え置き案より28,650円増。
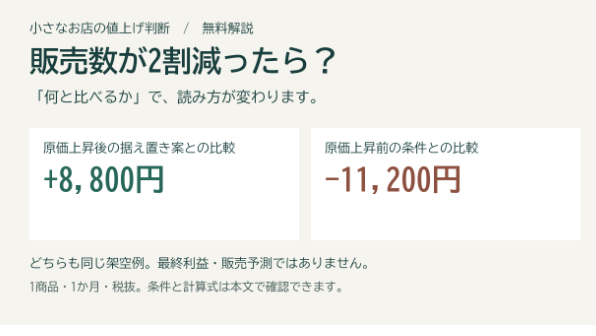
20%減:400点×397円=158,800円。据え置き案より8,800円増。
ただし、これで「原価上昇前の水準も保てる」とは限りません。旧原価580円で同じ500点を比べると、参考額は(1,000−580−50−30)×500=170,000円です。実際の過去利益ではありません。
この参考額との比較では、10%減は8,650円増、20%減は11,200円減です。20%減の例は「据え置くより改善するが、以前の条件には届かない」と読めます。
【告知する前の使い方】
まず1商品を選び、価格・原価・数量の期間、販売単位、税区分をそろえます。分からない費用を0にせず確認してください。
次に、販売数の減少率を10%と20%の両方で比較します。実績や予測と混ぜず、確定していない条件をメモします。
改定を決めたら、対象商品・新価格の税込表示・開始日・確認できる理由・既存予約の扱いをそろえて告知文へ。改定後は実測した販売数と費用で見直します。
この比較は、単価と販売1点に対応する費用を把握できる小売・テイクアウト等に向きます。売れ残り分も仕入済み、複数商品の構成が変わる、商品別原価が不明といった場合は、このモデルだけで判断できません。
限界利益は最終利益ではありません。家賃など既存固定費、税金、返金対応費、売れ残りの仕入れ費用は別途確認が必要です。販売数・利益の改善を保証しません。
自店の数字への置換と、告知・返信文の準備をまとめたい方へ、私が制作した「値上げ判断キット」を販売しています。XLSX1点・6シート、商品価格1,000円。PCでExcel(.xlsx)を開いて編集できる環境が必要です。Excelの利用権は含まず、すべての表計算ソフトでの互換性は保証しません。購入手数料等は購入画面でご確認ください。同キットをお持ちの方は重複購入不要です。
文章作成にはAIを利用し、掲載数値を検算しています。