行政書士が「電子定款の認証手続のみ」を受任するのか、「定款への電子署名の付与まで」を行うのかという2つのパターンによって、適用される条文と違法性の構造が明確に異なります。法的な結論と根拠は以下の通りです。
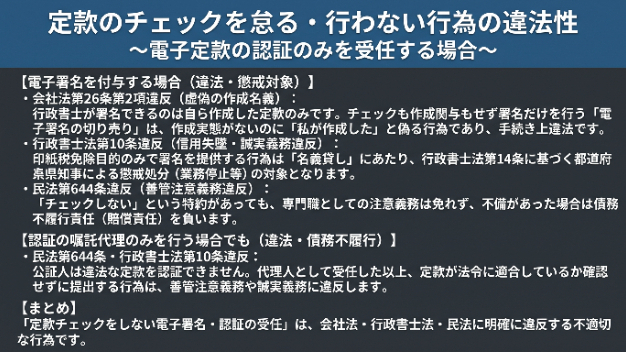
1. 行政書士が定款PDFに「電子署名を付与する」場合(違法・懲戒処分の対象)
実務上「認証だけ受任(印紙代4万円カット代行)」と称して行われるケースの大半は、依頼者が作った定款データに行政書士が電子署名を付与して嘱託しています。この場合、定款の法的チェックを行わない行為は以下の法令・会則に違反します。
会社法第26条第2項および公証人法第62条ノ6第1項との抵触(虚偽の作成名義)
株式会社の電子定款には、定款を「作成した者」が電子署名をする必要があります(会社法第26条第2項)。行政書士が発起人に代わって電子署名を行えるのは、発起人から委任を受けた「定款作成代理人」として自ら電磁的記録を作成した場合に限られます。
内容の法的確認や作成関与を一切行わず、他人が作成したデータに署名のみを付与して「定款作成代理人 行政書士〇〇は本定款を作成し電子署名する」と公証人に嘱託する行為は、作成実態がないにもかかわらず作成者を偽る行為であり、会社法および公証人法上の要件を欠く違法・無効な手続きとなります。(※不真正な定款によって不実の設立登記に至った場合は、刑法第157条第1項の電磁的公正証書原本不実記録罪の構成要件に関わる重大な問題にも発展し得ます。)
行政書士法第10条(誠実義務・信用失墜行為の禁止)および第14条(懲戒)
行政書士法第10条は「行政書士は、誠実にその業務を行なうとともに、行政書士の信用又は品位を害するような行為をしてはならない」と定めています。書類作成の実態を伴わず、単に印紙税4万円を免れる目的だけで電子署名を提供する行為(いわゆる電子署名の切り売り・実質的な名義貸し)は、同法第10条および日本行政書士会連合会の「行政書士職務基本規程」(品位保持・名義貸し等の禁止)に違反し、行政書士法第14条に基づく都道府県知事による懲戒処分(戒告・業務停止・業務禁止)の対象となります。
民法第644条(善管注意義務違反・債務不履行)
国家資格者である行政書士が「定款作成代理人」として受任・署名する以上、絶対的記載事項(会社法第27条)の欠落や法令違反がないかを審査する「善良な管理者の注意義務」を負います。仮に依頼者との間で「チェックはしない」という特約を結んでいたとしても、公証手続という公的認証制度に対する専門職の注意義務を放棄することは許されず、不備によって認証拒絶や損害が生じた場合は民法第415条の債務不履行責任を免れません。
2. 発起人自身が定款に電子署名し、行政書士は「公証役場への認証嘱託代理のみ」を行う場合
もし依頼者(発起人全員)が自身のマイナンバーカード等で定款PDFに直接電子署名を行い、行政書士は一切定款に電子署名をせず、「公証役場へのオンライン送信・出頭(認証の嘱託代理)」のみを受任する形態であれば、会社法第26条の「作成名義の虚偽」にはあたりません。
しかし、この形態であっても「定款のチェックを一切行わない」ことには以下の法的違反が生じます。
行政書士法第10条(誠実義務違反)および民法第644条(善管注意義務違反)
公証人法第26条により、公証人は「法令ニ違反シタル事項及無効ノ法律行為」については証書の作成・認証を行うことができません。認証嘱託の代理人として受任した行政書士が、対象文書である定款が公証人法第26条の認証拒絶事由に該当しないか(会社法の強行法規に違反していないか)すら確認せずに公証役場へ提出する行為は、委任契約における受任者の**善管注意義務(民法第644条)および行政書士法第10条の誠実義務に違反する違法(債務不履行・職務義務違反)な業務遂行**となります。
結論の整理
「刑事罰(直ちに逮捕される犯罪)か」という意味では、虚偽登記(刑法第157条)や非司法書士行為(司法書士法第73条)に踏み込まない限り直ちに刑罰が科されるわけではありません。
しかし、日本の法体系における「違法(法令違反)」としては、会社法第26条第2項の定款作成要件からの逸脱、行政書士法第10条(誠実義務・信用失墜行為の禁止)違反による行政庁の懲戒対象行為、および民法第644条の善管注意義務違反(民事上の違法・債務不履行)に明確に該当します。