顧問先や自社の取引先について、「請求書に登録番号が書いてあるか」「国税庁の公表サイトで確認できるか」を1社ずつ照合し、時期ごとに差し引けなくなる額の目安を計算した表をお渡しします。
やることは2つだけです。
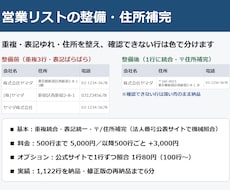
1. 事実の照合: いただいた取引先の一覧(会社名・請求書に書かれた登録番号・年間の支払額)をもとに、国税庁の適格請求書発行事業者公表サイトで登録の有無を確認します。
2. 機械的な試算: 公表されている控除の割合(今は70%、2028年10月から50%、2030年10月から30%、2031年10月から0%)を掛けて、時期ごとの「差し引けない額」の目安を出します。
お渡しするもの:
- 取引先ごとの照合結果の一覧表(登録番号の有無・確認日つき)
- 時期ごとの試算表(会社全体の合計)
ご用意いただくもの:
- 取引先の一覧(会社名、請求書に書かれた登録番号、年間の支払額の合計)。様式はこちらからお渡しします。
【ご注意(必ずお読みください)】
- これは税金の相談や判断をするサービスではありません。消費税の申告、登録すべきかどうかの助言、節税の提案は行いません。
- 表は「登録番号があるかないか」という事実の照合と、公表された割合での機械的な計算だけです。実際の取り扱いの確認は、顧問税理士へお願いします。
- 取引先へこちらから連絡することはありません。
ご購入前に、以下の内容をご確認ください。
ご用意いただくもの:
取引先の一覧(会社名、請求書に書かれた登録番号、年間の支払額の合計)です。様式はこちらからお渡ししますので、そちらにご記入のうえお送りください。
対象社数について:
31社以上の場合は、有料オプション「対象31〜100社」をあわせてご購入ください。
お渡しするもの:
取引先ごとの照合結果の一覧表(登録番号の有無・確認日つき)と、時期ごとの試算表(会社全体の合計)です。
ご注意:
これは税金の相談や判断をするサービスではありません。消費税の申告、登録すべきかどうかの助言、節税の提案は行いません。実際の取り扱いの確認は、顧問税理士へお願いします。取引先へこちらから連絡することはありません。
修正は1回まで対応します。