一棟アパート・マンションの購入や借り換えで、銀行に出す収支計画をお持ちの方へ。
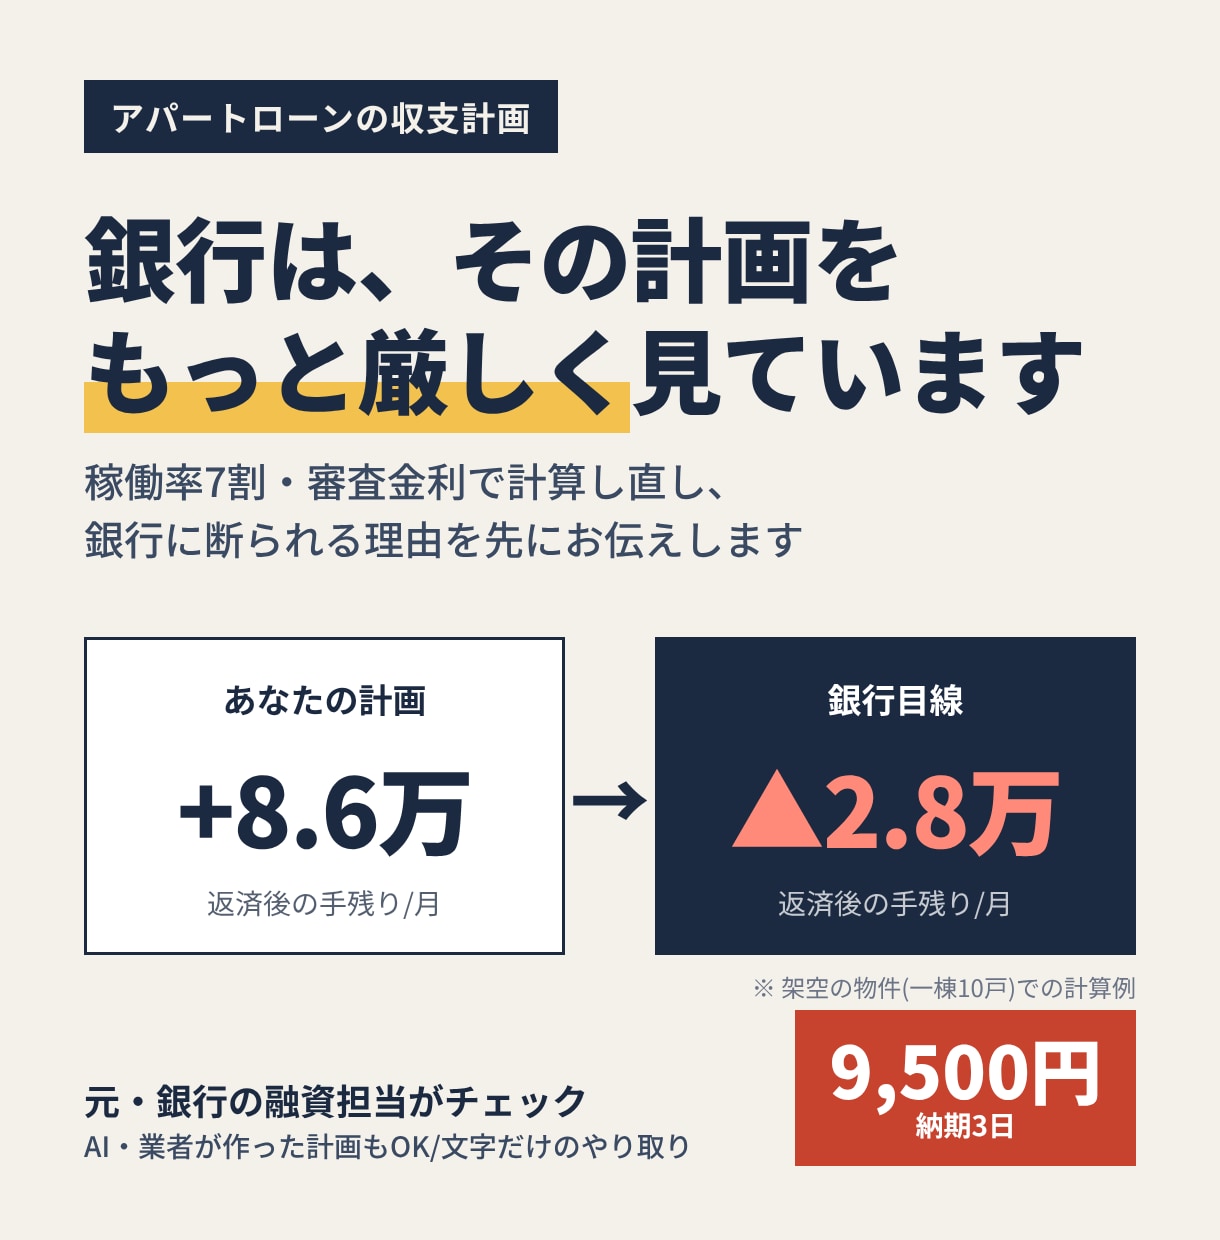
「月8万円残る計画なのに、銀行の反応が悪い」
その理由の多くは、銀行が大家さんよりずっと保守的に収支を見ているからです。
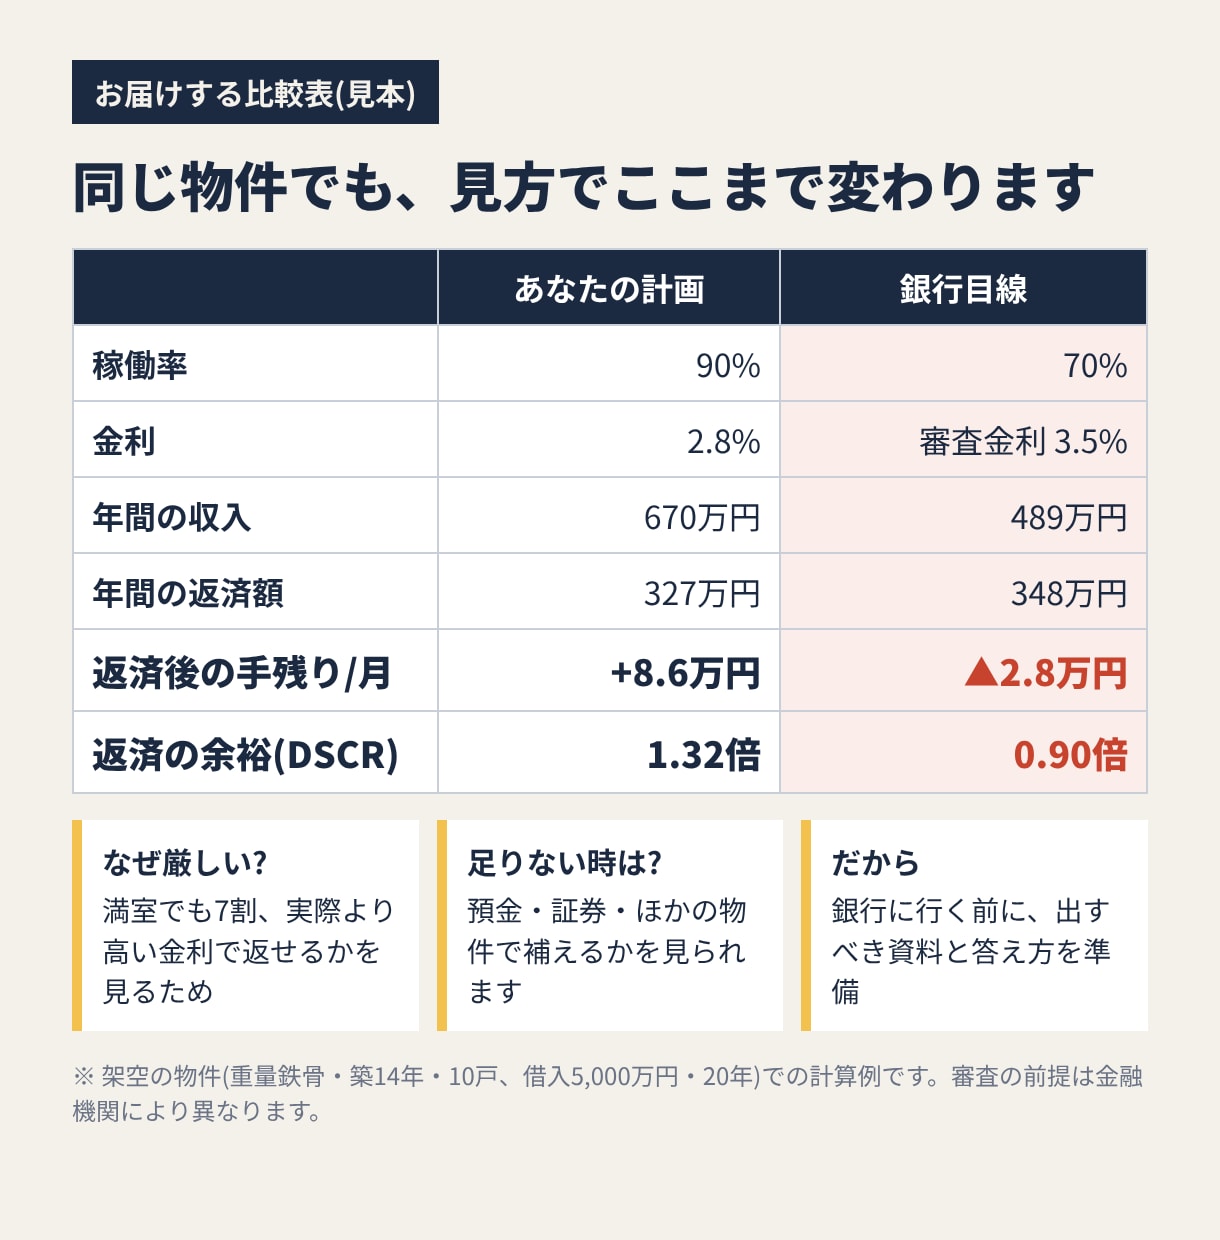
銀行は、現況が満室でも7割程度しか埋まらない前提で、実際より高い審査金利で返済を計算し、周辺相場より高い部屋の賃料は引き直します。それでも毎月返せるか。足りないなら、預金や証券、ほかの物件で補えるか。これが審査の中心です。
銀行で住宅ローン・投資用不動産の融資を担当していた立場から、お手元の収支計画を銀行の見方で計算し直し、銀行に行く前に「断られる理由」をお伝えします。
【こんな方へ】
・物件の購入や借り換えで、銀行に融資を相談する予定がある
・AIや不動産会社が作った収支計画が、銀行に通用するか不安
・銀行から他行の通帳や証券の資料を求められ、理由が分からなかった
【お届けするもの】
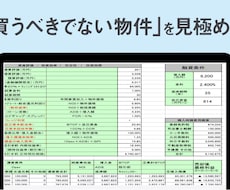
① あなたの計画と銀行目線の収支を並べた比較表(Excel)
② 銀行に指摘されそうな点のリスト(重要度つき)と、直すならこの数字という根拠
③ 収支で足りない場合に、どの資産を・どの書類で示すとよいかの整理
④ 窓口で聞かれそうな質問と答え方のメモ
【お送りいただくもの】
・収支計画(Excel、PDF、手書きの写真など形式は問いません)
・物件概要書または販売図面
・レントロール(部屋ごとの賃料の一覧)
・借入の希望条件(金額・期間)
【進め方】
1. ご購入後、ヒアリングシートをお送りします
2. 資料がそろった日から3日以内に納品します
3. 納品後のご質問は、トークルーム内で受け付けます
【できないこと】
・融資の可否の保証
・金融機関の紹介・取次ぎ
・銀行との交渉の代行
・確定申告書の作成・税務の判断
・事実と異なる数字を使った資料づくり
やり取りはすべてトークルームの文字のみで行います。資料はトークルームに添付してください。
ご購入前に、次の点をご確認ください。
・対象は一棟アパート・マンションなど、収益物件の融資(購入・借り換え)です。住宅ローンは対象外です
・やり取りはトークルームの文字のみです(ビデオ通話・電話は行っていません)
・資料はトークルームに添付してください。外部のクラウドでの共有はできません
・融資の可否を保証するものではありません
・金融機関の紹介・取次ぎ、銀行との交渉の代行は行いません
・複数の物件をまとめてご希望の場合は、ご購入前にメッセージでご相談ください