サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
購入・発注したい方
サービスを探す
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
仕事・求人を投稿して募集
エージェントに人材を紹介してもらう
受注・働きたい方
出品する
単発の仕事を探す
継続 (時給/月給) の仕事を探す
エージェントに仕事を紹介してもらう
カテゴリ一覧
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
弁護士検索・法律Q&A(法律相談)
サポート
はじめての方へ
ご利用ガイド
お困りのときは
ログイン
会員登録
サービスを探す
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
求人募集を投稿する
人材を紹介してもらう
仕事を探す
出品する
仕事を探す
仕事を紹介してもらう
出品する
仕事を紹介してもらう
求人募集を投稿する
人材を紹介してもらう
ブログを投稿
会員登録で10%割引クーポンを獲得!
会員登録で10%割引クーポンを獲得!
ココナラブログ
ホーム
ブログトップ
ブログ
学び
差異が大きいものから見ると、見落とすことがある。
記事
学び
仕事の数字室
2026/09/26 20:36
予算実績表を差額の大きい順に並べ、上から三件だけ確認する。時間が限られる月末には、合理的な方法に見えます。けれど、それだけだと小さな金額に隠れた変化を見逃すことがあります。
たとえば販売費の差額が20万円、備品費の差額が5万円だったとします。販売費の予算が500万円なら差は4%。備品費の予算が10万円なら差は50%です。金額の影響は前者が大きくても、いつもと違う動きを示すのは後者かもしれません。さらに、5万円の差が毎月続いていれば、単月の20万円とは別の問題を示します。
差異を見る順序は、一つの指標で決めきれません。まず金額で全体への影響を見ます。次に率でその項目にとっての異常さを見る。さらに、前月から続いているか、同じ部門だけに集中しているかを見ます。ここで初めて「先に誰へ何を確認するか」が見えてきます。
ただし、率だけを信じるのも危険です。予算1円に対して実績1万円なら率は極端になりますが、全体への影響は小さい場合があります。金額、率、継続性を並べ、どれを優先するかは目的に合わせて決めます。
見つけた差の記録にも、三つの列を作ると便利です。「影響額」「変化率」「継続している月数」。それぞれは違う危険を知らせます。影響額は全体への大きさ、率はその項目内での変わり方、継続月数は一時的かどうかです。順位を一つに決める前に、この三列を並べて眺めると、上司や担当者と優先順位を相談する材料になります。
優先順位を決めるときは、金額だけでなく、仕事への影響も一言添えます。少額でも毎月同じ費用が上振れし、その費用が来月の予算変更に関わるなら、早めに確認する意味があります。逆に大きな差が一時的な計上時期のずれと分かれば、対応の重さは変わります。表の順位は、確認を始める順番であって、重要度の結論ではありません。
今日のルールは、差額の上位を見た後に、差異率と続き方を一度だけ確認すること。並べ替えの順番が、そのまま重要度とは限りません。
差額と率から確認事項を選ぶ練習は「分析する練習」でできます。
https://coconala.com/contents_market/pictures/cmtz9zsm001ym750if4rkb7sl
#Excel
#仕事の数字室
#分析
比較軸を増やすほど、分析は浅くなることがある。
一覧に戻る
このブログを見た人にオススメ
比較軸を増やすほど、分析は浅くなることがある。
記事
学び
仕事の数字室
2026/09/26 15:19
XLOOKUPが使えても、照合ができるとは限らない。
記事
学び
仕事の数字室
2026/09/23 12:27
関数を覚えても、Excel実務力は上がらないことがある。
記事
学び
仕事の数字室
2026/09/22 23:23
償還改定:値付けの前に「下落率×取扱品」を出す
記事
コラム
AutoFlow_J
2026/03/09 14:50
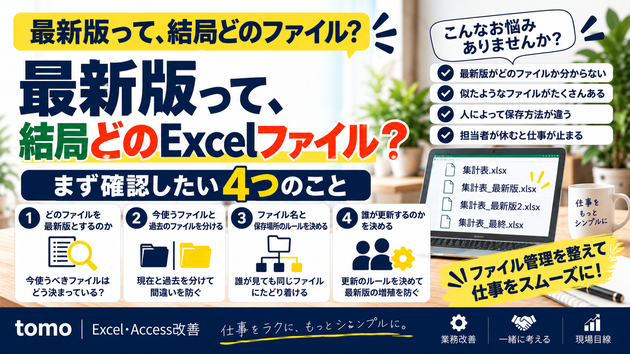
最新版って、結局どのExcelファイル?まず確認したい4つのこと
記事
IT・テクノロジー
tomo_excel_access
2026/09/26 22:28